Apa Dampak Status MSCI Standalone terhadap Perekonomian Nasional?
- MSCI mengusulkan reklasifikasi Indonesia dari Emerging Market ke Standalone Market pada 15 Oktober 2026; keputusan final masih dikonsultasikan dan ditargetkan paling lambat akhir Juni 2027.
- Jika diterapkan, saham Indonesia berpotensi keluar dari indeks MSCI Emerging Markets, memicu pengurangan kepemilikan investor asing, tekanan IHSG dan rupiah, serta arus modal yang lebih terbatas.
- Kekhawatiran atas transparansi kepemilikan, perdagangan terkoordinasi, dan penegakan aturan dapat menaikkan biaya pendanaan serta menguji kepercayaan investor, meski dampaknya tidak otomatis menjatuhkan ekonomi riil.

Pasar keuangan Indonesia kembali menghadapi ketidakpastian setelah Morgan Stanley Capital International (MSCI) mengusulkan perubahan klasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market. Usulan tersebut diumumkan MSCI pada 15 Oktober 2026. Namun, penting dicatat bahwa Indonesia belum resmi berstatus Standalone Market. MSCI masih melakukan konsultasi dengan pelaku pasar dan berencana mengumumkan keputusan final paling lambat akhir Juni 2027.
MSCI menilai terdapat persoalan serius terkait transparansi struktur kepemilikan saham, dugaan perdagangan terkoordinasi, serta lemahnya bukti penegakan aturan di pasar modal Indonesia. Sebelumnya, pada Juni 2026, MSCI masih mempertahankan Indonesia sebagai Emerging Market, tetapi memperingatkan bahwa kurangnya kemajuan dapat memicu konsultasi untuk reklasifikasi. Lantas, jika usulan tersebut benar-benar diterapkan, apa dampaknya terhadap perekonomian nasional?
1. Arus modal asing berpotensi semakin tertekan
ilustrasi investasi (Pexels.com/RDNE Stock project) Salah satu dampak paling langsung adalah terhadap arus investasi asing di pasar saham. MSCI bukan sekadar pembuat indeks yang digunakan untuk melihat pergerakan pasar, melainkan juga menjadi acuan bagi berbagai produk investasi global. Dilansir MSCI, klasifikasi pasar digunakan untuk menilai karakteristik pasar saham berdasarkan antara lain ukuran dan likuiditas serta aksesibilitas bagi investor internasional.
Ketika Indonesia keluar dari kelompok Emerging Market dan masuk ke Standalone Market, saham-saham Indonesia tidak lagi menjadi bagian dari indeks MSCI Emerging Markets. Konsekuensinya, dana yang selama ini mengikuti indeks tersebut berpotensi harus mengurangi atau melepas kepemilikan saham Indonesia. Jika investor asing mengurangi kepemilikan aset Indonesia, tekanan dapat merambat ke pasar keuangan secara lebih luas. Permintaan terhadap rupiah dapat ikut terpengaruh jika investor mengonversi aset dalam rupiah menjadi mata uang asing untuk membawa dananya keluar.
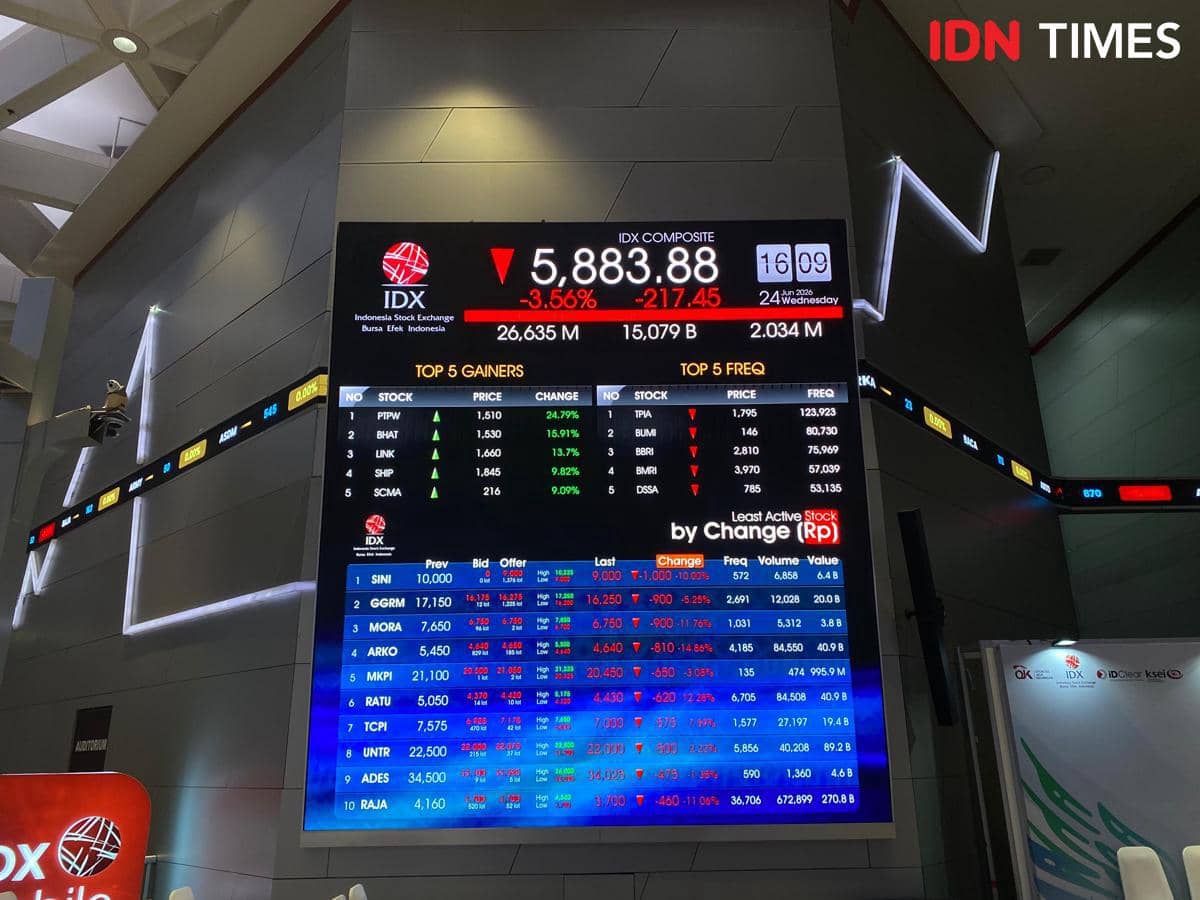
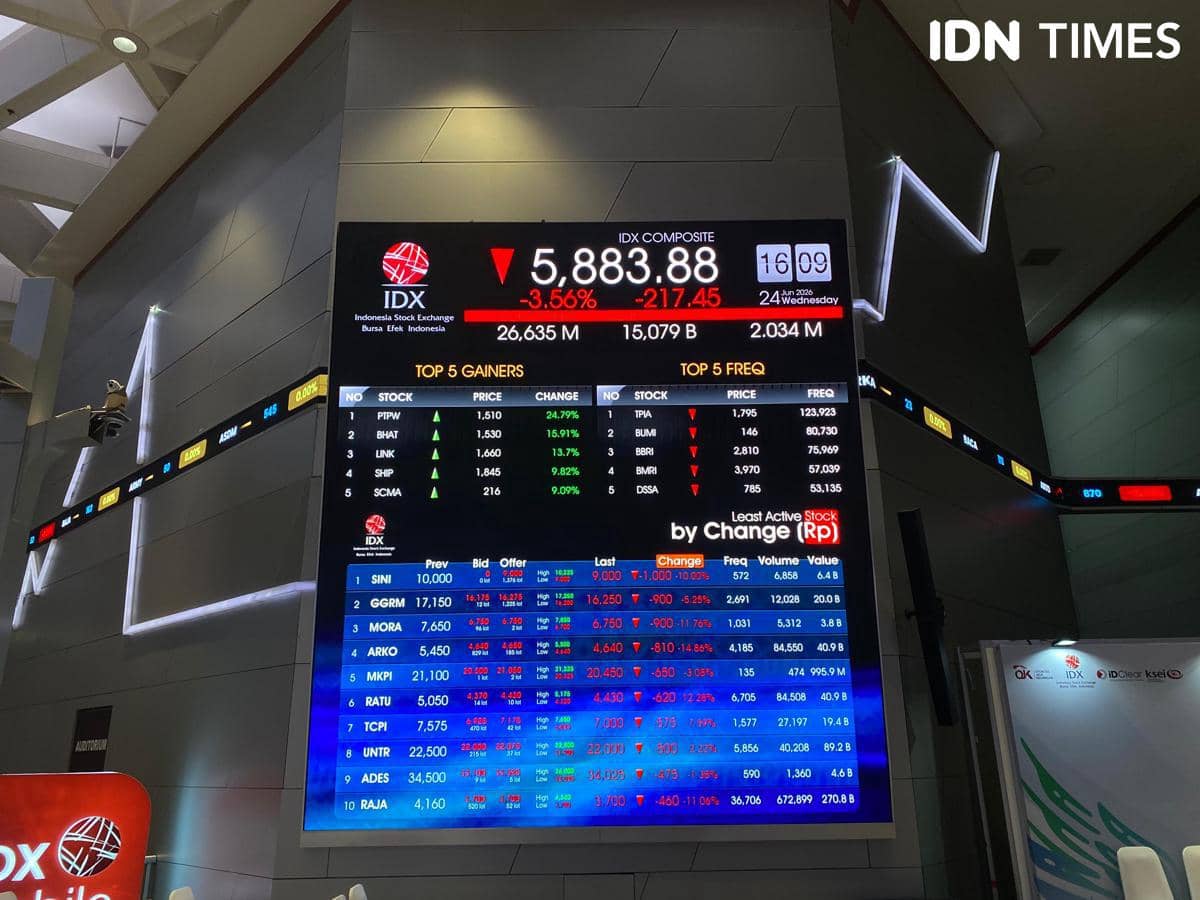
Pada 16 Oktober 2026, sehari setelah pengumuman MSCI, IHSG bahkan anjlok sekitar 11,6 persen dan menghapus sekitar US$65 miliar kapitalisasi pasar saham Indonesia. Rupiah juga ikut tertekan. Namun, perlu dibedakan antara dampak langsung terhadap pasar saham dan dampak langsung terhadap aktivitas ekonomi riil. Turunnya IHSG tidak otomatis berarti pertumbuhan ekonomi Indonesia langsung jatuh dengan besaran yang sama.
2. Biaya pendanaan perusahaan dan pemerintah bisa ikut terdampak
ilustrasi investasi (Pexels.com/kaboompics) Pasar modal merupakan salah satu sumber pendanaan bagi perusahaan. Ketika persepsi investor terhadap suatu pasar memburuk, perusahaan dapat menghadapi kondisi pendanaan yang lebih sulit atau lebih mahal. Investor akan meminta kompensasi yang lebih tinggi ketika menganggap risiko investasi meningkat. Dalam konteks saham, kompensasi tersebut dapat muncul dalam bentuk valuasi yang lebih rendah atau tuntutan imbal hasil yang lebih tinggi.
Risiko yang sama dapat menjalar ke pasar obligasi dan pembiayaan secara lebih luas apabila keluarnya modal asing meningkatkan persepsi risiko terhadap Indonesia. Bagi pemerintah, kenaikan biaya pembiayaan juga perlu diperhatikan karena pemerintah merupakan salah satu penerbit terbesar surat utang di pasar domestik. Karena itu, persoalan MSCI pada dasarnya bukan hanya soal naik-turunnya IHSG. Jika tekanan terhadap kepercayaan investor berlangsung lama, konsekuensinya dapat masuk ke biaya modal dan keputusan investasi di sektor riil.
3. Kepercayaan investor dan reputasi pasar Indonesia dipertaruhkan
ilustrasi trading (Pexels.com/Rafael Minguet Delgado) MSCI menyatakan bahwa keputusan mengusulkan reklasifikasi Indonesia berkaitan dengan kekhawatiran investor internasional mengenai investability pasar Indonesia. Dalam pengumuman resminya, MSCI menyebut masih terdapat persoalan terkait transparansi kepemilikan saham dan dugaan perdagangan terkoordinasi, sementara investor belum melihat bukti yang cukup mengenai perbaikan dan penegakan aturan secara konsisten. Padahal, akses terhadap modal internasional sangat dipengaruhi oleh persepsi investor mengenai transparansi, kepastian aturan, likuiditas, dan kemudahan keluar-masuk pasar.
Pemerintah dan regulator sebenarnya sudah melakukan sejumlah reformasi. Dalam hasil Market Classification Review Juni 2026, MSCI mengakui langkah OJK, Bursa Efek Indonesia, dan KSEI terkait peningkatan transparansi pemegang saham, klasifikasi investor yang lebih rinci, pelaporan konsentrasi kepemilikan, serta rencana peningkatan free float minimum menjadi 15 persen. Namun, MSCI menekankan bahwa yang dinilai bukan hanya pengumuman kebijakan, melainkan implementasi yang konsisten dan dampaknya secara berkelanjutan.
Hal ini juga sejalan dengan penjelasan OJK pada Juni 2026 bahwa berbagai reformasi pasar modal terus dilakukan untuk memperkuat transparansi, integritas, dan daya saing pasar Indonesia. Dengan demikian, persoalan terbesar dari status Standalone bukan sekadar labelnya, terpenting adalah apa yang dibaca investor global dari label tersebut.
Jika Standalone dipersepsikan sebagai tanda bahwa pasar Indonesia lebih sulit diakses, kurang transparan, atau memiliki risiko tata kelola yang lebih tinggi, pemerintah dan regulator harus bekerja lebih keras untuk memulihkan kepercayaan tersebut. Jadi, apakah status Standalone otomatis membuat ekonomi Indonesia jatuh? Belum tentu. MSCI mengklasifikasikan pasar saham, bukan memberikan peringkat langsung terhadap seluruh perekonomian sebuah negara. Kerangka klasifikasi MSCI sendiri mempertimbangkan perkembangan ekonomi, ukuran dan likuiditas pasar, serta aksesibilitas pasar.
Indonesia tetap memiliki ekonomi riil yang jauh lebih luas daripada pasar saham, mulai dari konsumsi rumah tangga, industri manufaktur, pertanian, pertambangan, perdagangan, hingga jasa. Namun, status Standalone tetap menjadi persoalan serius karena pasar modal merupakan salah satu pintu Indonesia menuju modal global. Jika pintu tersebut menjadi lebih sempit, biaya untuk menarik dan mempertahankan modal internasional bisa meningkat.