Trik Membeli Emas Batangan dengan Cara Dicicil, Cocok buat Pemula!

- Pemula disarankan menentukan target ukuran emas sesuai kemampuan, lalu memilih antara cicilan pembiayaan atau tabungan emas setelah memahami mekanisme, biaya, kepemilikan, dan pencairannya.
- Sebelum mengambil cicilan, hitung total pembayaran termasuk biaya tambahan dan pilih tenor realistis; jangan mengorbankan kebutuhan pokok, dana darurat, atau kewajiban rutin.
- Pembelian perlu dilakukan melalui lembaga atau platform resmi dengan memeriksa ketentuan dan legalitas; harga emas serta selisih beli-buyback dapat berubah, sehingga tujuan sebaiknya jangka menengah atau panjang.
Pengen punya emas batangan, tetapi harga satu kepingnya terasa cukup berat untuk dibayar sekaligus? Tenang, kamu gak selalu harus menunggu sampai uang terkumpul dalam jumlah besar. Ada beberapa cara yang bisa dipertimbangkan untuk mendapatkan emas secara bertahap, mulai dari menabung emas sampai menggunakan fasilitas pembelian emas secara cicilan.
Namun, jangan langsung tergoda hanya karena melihat nominal cicilan yang terlihat ringan. Kamu tetap perlu menghitung total pembayaran, biaya yang dikenakan, jangka waktu, dan aturan kepemilikan emasnya. Apalagi kalau ini menjadi pengalaman pertamamu membeli emas untuk tujuan investasi.
Table of Content
1. Tentukan dulu ukuran emas yang ingin dibeli

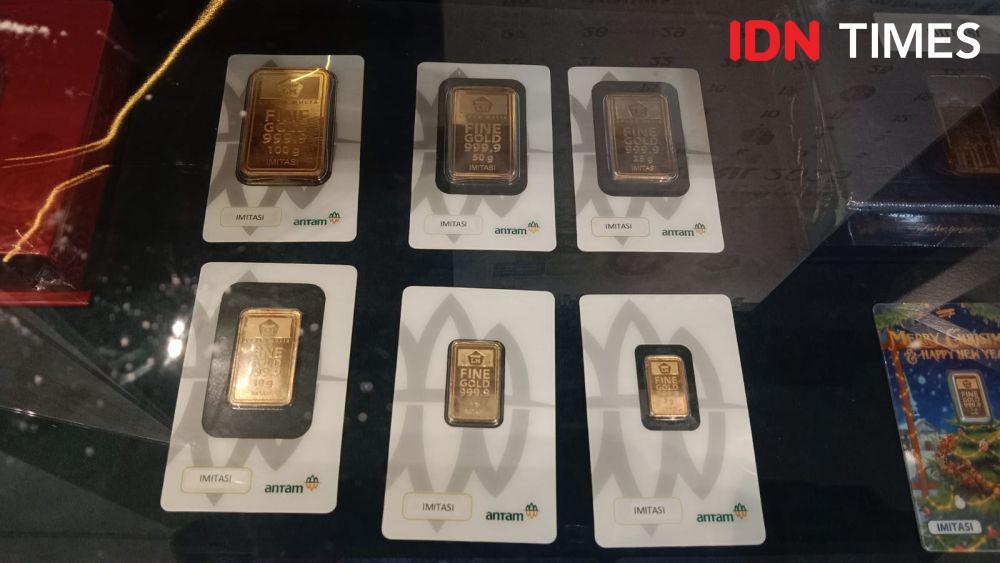
ilustrasi emas (freepik.com/wirestock) Sebelum memilih metode cicilan, tentukan berapa banyak emas yang memang ingin kamu miliki. Kamu gak harus langsung menargetkan emas batangan berukuran besar. Untuk pemula, ukuran yang lebih kecil bisa menjadi pilihan karena membutuhkan dana yang lebih terjangkau.
Misalnya kamu memiliki target membeli emas 5 gram dalam beberapa bulan. Target tersebut akan membuat perencanaan keuangan menjadi lebih jelas. Kamu bisa menghitung berapa uang yang perlu disiapkan setiap bulan dan menyesuaikannya dengan kemampuan finansialmu.
2. Bedakan cicilan emas dan tabungan emas

ilustrasi emas (unplash.com/rc.xyz NFT gallery) Istilah 'beli emas secara cicilan' bisa merujuk pada mekanisme yang berbeda. Ada produk pembiayaan emas yang memungkinkan kamu membayar emas secara berkala sesuai perjanjian, sementara ada pula tabungan emas yang membuat kamu mengumpulkan saldo emas sedikit demi sedikit sebelum nantinya dicetak atau dicairkan sesuai ketentuan.
Keduanya punya mekanisme, biaya, dan ketentuan yang berbeda. Karena itu, jangan hanya melihat nominal setoran bulanannya. Pahami apakah emas langsung menjadi milikmu, kapan emas bisa diterima secara fisik, bagaimana biaya administrasinya, serta apa yang terjadi jika kamu berhenti membayar atau ingin mencairkannya.
3. Hitung total uang yang harus dibayar

ilustrasi emas (unsplash.com/rc.xyz NFT gallery) Ini bagian yang sering terlewat ketika seseorang melihat angka cicilan. Misalnya cicilan terlihat hanya Rp300 ribu per bulan, kamu mungkin langsung merasa nominal tersebut aman. Padahal, jumlah bulan cicilan dan biaya tambahan bisa membuat total pembayaran menjadi jauh lebih besar.
Sebelum mengambil keputusan, hitung seluruh kewajiban sampai cicilan selesai. Bandingkan total tersebut dengan harga emas dan biaya yang berlaku. Cara sederhana ini membantu kamu mengetahui apakah skema tersebut memang sesuai kemampuan atau hanya terlihat murah karena pembayarannya dibuat dalam nominal kecil.
4. Pilih jangka waktu yang sesuai kemampuan

ilustrasi emas (pexels.com/Robert Lens) Jangan mengambil tenor terlalu panjang hanya supaya cicilan bulanan terlihat ringan. Semakin panjang periode pembayaran, kamu tetap memiliki kewajiban finansial dalam waktu yang lebih lama dan perlu memastikan penghasilanmu cukup stabil untuk memenuhinya.
Coba lihat kondisi keuanganmu secara realistis. Setelah membayar kebutuhan rutin, dana darurat, dan kewajiban lainnya, apakah masih ada ruang untuk cicilan emas? Kalau jawabannya terasa berat, lebih baik menurunkan target pembelian atau memilih cara menabung terlebih dahulu.
5. Gunakan uang yang memang sudah dialokasikan

ilustrasi emas (pexels.com/Zlaťáky.cz) Emas sebaiknya gak dibeli menggunakan uang untuk kebutuhan pokok. Jangan sampai karena ingin cepat punya emas, kamu malah mengorbankan uang makan, biaya kuliah, tagihan, atau dana darurat.
Buat pos khusus untuk tujuan membeli emas. Setiap kali menerima penghasilan, sisihkan nominal yang sudah ditentukan. Kalau menggunakan metode cicilan, pastikan uang untuk membayar cicilan sudah masuk dalam anggaran bulanan sebelum kamu menggunakannya untuk kebutuhan lain.
6. Beli melalui lembaga atau platform yang resmi

ilustrasi emas (pexels.com/Michael Steinberg) Pemula sebaiknya gak tergoda penawaran emas yang harganya terlalu murah atau skema cicilan yang terdengar terlalu bagus. Pastikan kamu mengetahui siapa pihak yang menawarkan produk tersebut dan bagaimana mekanisme transaksinya.
Baca kontrak, syarat dan ketentuan, serta informasi biaya sebelum menyetujui pembelian. Kalau menggunakan layanan lembaga keuangan atau platform tertentu, cek legalitas dan informasi resminya melalui sumber regulator atau situs resmi penyedia layanan. Jangan menyerahkan uang hanya berdasarkan promosi dari akun media sosial atau pesan pribadi.
7. Pahami bahwa harga emas tetap bisa berubah

ilustrasi investasi emas (pexels.com/Michael Steinberg) Membeli emas secara cicilan gak berarti kamu otomatis mendapatkan keuntungan. Harga emas bisa naik maupun turun, sementara hasil investasi juga dipengaruhi oleh harga ketika kamu membeli dan ketika menjualnya.
Selain itu, ada perbedaan antara harga beli dan harga jual kembali atau buyback. Karena itu, jangan membeli emas hanya karena berharap harganya pasti naik dalam waktu singkat. Lebih baik tentukan dulu apakah tujuanmu adalah menyimpan aset untuk jangka menengah atau panjang.
Emas memang menarik sebagai salah satu pilihan untuk menyimpan nilai dalam jangka panjang. Namun, memiliki emas bukan berarti harus dipaksakan sejak sekarang, apalagi kalau kondisi keuanganmu belum siap menanggung cicilan.
Kalau membeli emas secara cicilan membuat anggaran bulanan menjadi terlalu ketat, menabung sampai dana pembelian terkumpul bisa menjadi pilihan yang lebih nyaman. Nominalnya mungkin terasa lebih lambat, tetapi kamu gak punya kewajiban pembayaran yang harus dipenuhi setiap bulan. Ingat, tujuan investasi bukan sekadar punya emas, tetapi membangun aset tanpa membuat kondisi keuanganmu berantakan.