Menurutmu, kepemilikan rumah pribadi menjadi kebutuhan primer, sekunder, atau tersier untuk saat ini? Jika sebatas tempat tinggal, tentu sebetulnya kamu tidak wajib membeli atau membangun rumah. Masih ada opsi menyewa, baik rumah kontrakan, apartemen, maupun kamar kos.
Tanda Keputusan Beli Rumah karena Emosi Sesaat, Cicilan Berat
4 min read
Intinya Sih
- Membeli rumah perlu didasari kesiapan finansial, bukan ikut-ikutan, tekanan ejekan, atau gengsi yang berisiko membuat cicilan KPR terlalu berat.
- Sebelum mengajukan KPR, calon pembeli perlu menghitung seluruh cicilan, kemampuan memilih ukuran rumah, serta opsi rumah subsidi yang lebih sesuai kondisi keuangan.
- Pemilihan rumah harus mencakup evaluasi lokasi, legalitas lahan, reputasi pengembang, dan biaya renovasi agar tidak menimbulkan masalah setelah pembelian.
- Membeli rumah sebaiknya didasarkan pada kesiapan finansial, bukan ikut-ikutan, ejekan, gengsi, atau dorongan emosi sesaat yang berisiko membuat cicilan KPR berat dan macet.
- Calon pembeli perlu menghitung seluruh utang berjalan, kemampuan membayar cicilan, biaya renovasi, serta memilih ukuran rumah dan jenis hunian yang sesuai kondisi keuangan.
- Lokasi, legalitas lahan, reputasi pengembang, fasilitas, dan prospek kawasan wajib diperiksa sebelum membeli agar rumah tetap layak dihuni dan tidak sulit dijual kembali.
This section summary was AI-assisted and reviewed by our editorial team.
Namun, kalau dirimu dapat membeli rumah sendiri, juga bagus sekali. Secara psikis, tentu kamu menjadi lebih tenang serta leluasa menempatinya. Akan tetapi, uang yang dibutuhkan buat beli rumah sangat banyak.
Keputusan membeli rumah bisa menjadi kesalahan terbesar dalam hidup apabila kamu tidak berhati-hati. Dirimu bukan hanya mesti siap secara finansial, melainkan juga jangan mengedepankan emosi sesaat. Tujuh tanda keputusan beli rumah karena emosi sesaat berikut ini kerap berujung pada KPR macet.
1. Beli rumah karena ikut-ikutan orang atau habis diejek
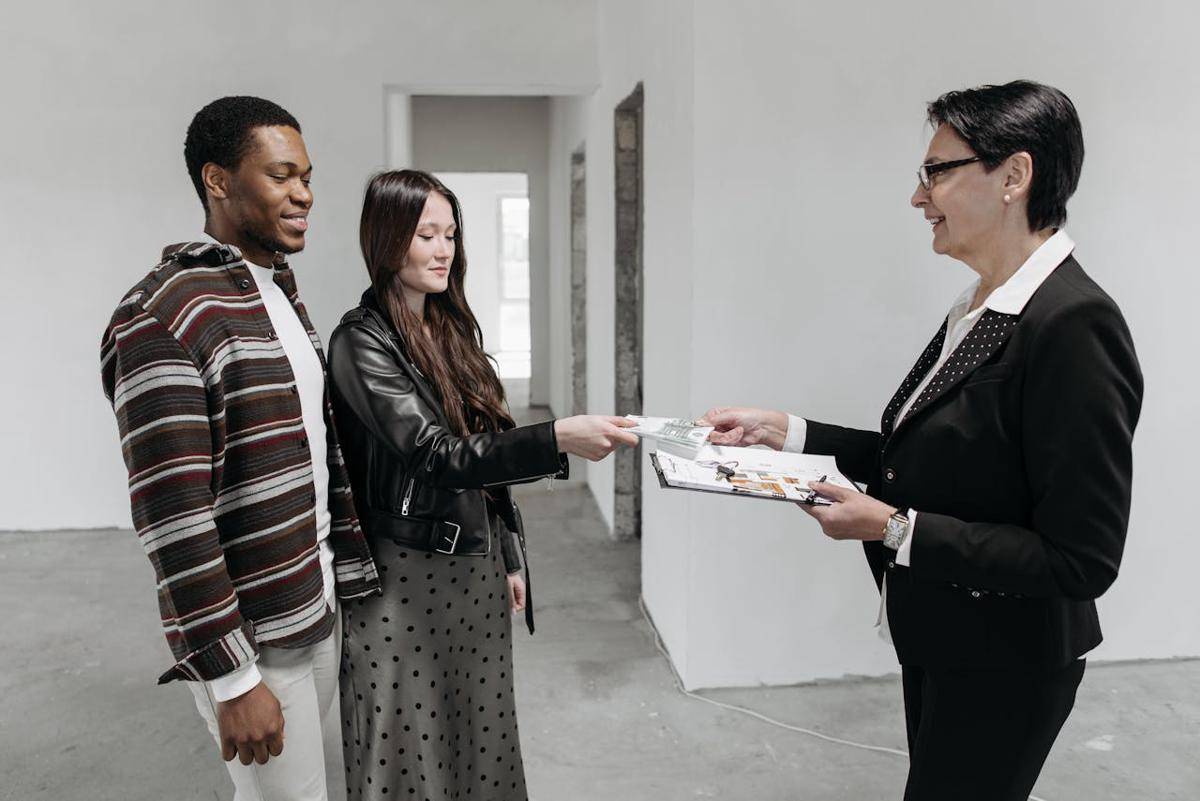
ilustrasi beli rumah (pexels.com/Alena Darmel) Mungkin kamu menyebutnya terinspirasi oleh orang lain untuk membeli rumah. Sayangnya, sebenarnya emosimu lebih mendominasi saat mengambil keputusan pembelian rumah. Dirimu tipe orang yang gampang sekali ingin seperti orang lain.
Sebelum beli rumah, kamu punya rekam jejak panjang ikut-ikutan teman beli smartphone, kendaraan, sepatu olahraga mahal, dan sebagainya. Dirimu sulit berpikir lebih panjang. Atau, kamu nekat cepat-cepat beli rumah setelah diejek orang. Mungkin dirimu dibilang sudah kerja lama, tetapi rumah saja belum punya.
2. Tidak memperhitungkan cicilan yang masih berjalan
ilustrasi beli rumah (pexels.com/Kindel Media) Sebenarnya, kalau kamu punya banyak cicilan yang tercatat di lembaga pemberi pinjaman, pengajuan KPR-mu pasti akan sulit disetujui. Apalagi, terlihat jelas adanya riwayat kredit macet. Namun, tak semua utangmu melalui lembaga pemberi pinjaman yang legal.
Misalnya, cicilan ke tetangga atau saudara. Ini membuatmu diam-diam memiliki utang yang menggunung, tapi tetap bisa mengajukan KPR. Bank memang gak tahu cicilanmu sebenarnya banyak dan kerap telat bayar. Akan tetapi, jika KPR disetujui, justru beban keuanganmu menjadi lebih berat.
3. Pemilihan lokasi asal-asalan
ilustrasi beli rumah (pexels.com/Jakub Zerdzicki) Tentu makin ke sini perumahan akan berada di kawasan yang kian pinggiran. Kota sudah penuh. Tak ada lagi lahan kosong yang bisa digunakan untuk pengembangan perumahan. Meski demikian, jika kamu asal pilih lokasi tanpa pertimbangan jarak ke kantor, fasilitas umum, plus potensi perkembangan kawasan tersebut beberapa tahun mendatang, kamu pasti menyesal.
Kawasan itu bukannya kian ramai seiring waktu justru seperti daerah mati. Dirimu kesulitan untuk sekadar pergi ke kantor atau membeli kebutuhan sehari-hari. Rumah hendak dijual pun sepi peminat serta harganya tidak bisa tinggi.
4. Ukuran rumah mengikuti gengsi semata
ilustrasi beli rumah (pexels.com/Vitaly Gariev) Kamu ingin punya rumah besar atau setidaknya di atas tipe 36? Boleh saja. Rumah yang lebih luas berarti ruang gerak yang lapang. Kenyamanannya jelas lebih tinggi dibandingkan dengan rumah kecil. Masalahnya, dananya cukup atau tidak?
Bila uangnya terlalu mepet bahkan kurang, tapi dirimu tetap membeli rumah besar, berarti ini bukan kebutuhan. Kamu cuma sedang memperturutkan gengsi. Mungkin dirimu merasa malu jika rumahmu mungil. Namun, risikonya sangat berat untukmu membayar cicilannya, selagi beli lunas juga mustahil.
5. Malu ambil rumah subsidi padahal lebih sesuai kemampuan
ilustrasi beli rumah (pexels.com/Pavel Danilyuk) Rumah subsidi dibuat untuk memudahkan masyarakat dengan penghasilan pas-pasan memiliki hunian layak. Kalau kondisi finansialmu tidak memungkinkan buat beli rumah komersial atau itu terasa terlalu berat, seharusnya rumah subsidi adalah solusinya. Jangan sampai kamu memaksakan diri.
Namun, barangkali ada rasa malu kalau dirimu ketahuan membeli rumah subsidi. Tanpa kamu benar-benar melakukan survei ke berbagai perumahan yang menyediakan rumah subsidi, langsung semuanya dicap pasti jelek. Intinya bukan rumah subsidi seburuk itu. Kamu cuma mau pembenaran untuk tetap membeli rumah komersial walaupun buatmu harganya terasa mencekik.
6. Gampang terbujuk penjual tanpa cek legalitas dan reputasi pengembang
ilustrasi beli rumah (pexels.com/Thirdman) Kamu membiarkan emosi dikontrol oleh penjual yang jago berusaha memengaruhimu. Ia menjanjikan banyak hal manis seputar fasilitas, kemudahan pembayaran sampai lunas, dan sebagainya. Bahkan mungkin dirimu diiming-imingi bonus segala, seperti AC dan kanopi.
Semua itu membuatmu lupa bahwa hal terpenting bagi konsumen sesungguhnya adalah persoalan legalitas. Jangan sampai dirimu membeli rumah di atas lahan yang masih menjadi sengketa, misalnya. Kamu juga perlu menelusuri rekam jejak pengembang. Apakah pengembang pernah bermasalah atau sejauh ini hampir semua ulasan konsumennya positif?
7. Tak memperhitungkan biaya renovasi
ilustrasi beli rumah (pexels.com/Gustavo Fring) Kalau kamu membeli rumah baru, tentu biaya renovasi masih bisa ditunda sampai beberapa tahun lagi. Itu pun sering kali dirimu masih butuh dana untuk penambahan kanopi, bikin pagar, dan sebagainya. Namun, kebutuhan tersebut tidak semendesak andai kamu membeli rumah second.
Boleh jadi dirimu tak ubahnya cuma membayar untuk tanahnya. Kondisi bangunan sudah rusak parah. Renovasi kudu secepatnya supaya rumah bisa ditinggali. Tanpa perhitungan biaya renovasi dan persiapan dananya di awal, habis rumah terbeli, justru kamu kebingungan.
Beli rumah tak cukup hanya bermodalkan keinginan serta keberanian. Kamu juga wajib cermat berhitung dan jujur akan kemampuan finansial. Sebelum muncul tanda-tanda keputusan beli rumah karena emosi sesaat, hindari pembelian hanya karena terbawa perasaan, baik yang positif maupun negatif.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.