Metode Menabung 52 Minggu: Cara Mengumpulkan Uang secara Konsisten
- Metode 52 minggu mengajak menabung mingguan dengan nominal bertahap; pola Rp1.000 hingga Rp52.000 dapat mengumpulkan Rp1.378.000 dalam setahun.
- Nominal dan pola setoran bisa disesuaikan dengan penghasilan serta target, tetapi kebutuhan pokok, tagihan, dan dana darurat tetap perlu diprioritaskan.
- Konsistensi didukung rekening terpisah, pengingat, pencatatan, evaluasi berkala, dan penyesuaian target saat kondisi keuangan berubah.

Menabung secara rutin menjadi salah satu langkah penting untuk menjaga kondisi keuangan tetap sehat. Namun, bagi sebagian orang, menyisihkan uang setiap bulan bisa terasa sulit karena banyaknya kebutuhan yang harus dipenuhi. Untuk mengatasinya, kamu bisa mencoba metode menabung 52 minggu yang membagi target tabungan menjadi setoran mingguan dengan nominal bertahap.
Metode ini memungkinkan kamu memulai dari jumlah kecil sebelum meningkatkan setoran sesuai kemampuan finansial. Meski terlihat sederhana, perencanaan yang tepat tetap diperlukan agar target menabung tidak mengganggu kebutuhan sehari-hari. Supaya lebih mudah menerapkannya, simak penjelasan mengenai konsep, kelebihan dan kekurangan, manfaat, cara memulai, hingga tips sukses menjalankan metode ini selama satu tahun.
1. Mengenal konsep menabung 52 minggu dan cara kerjanya
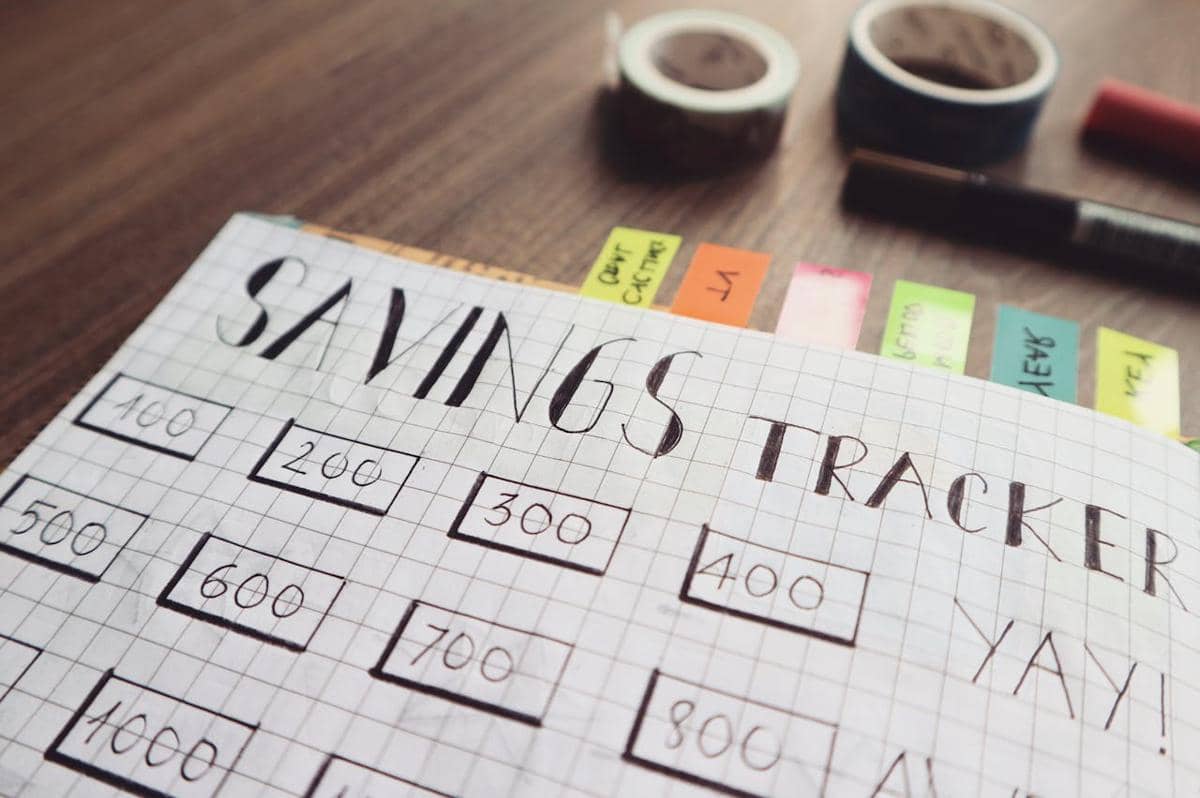
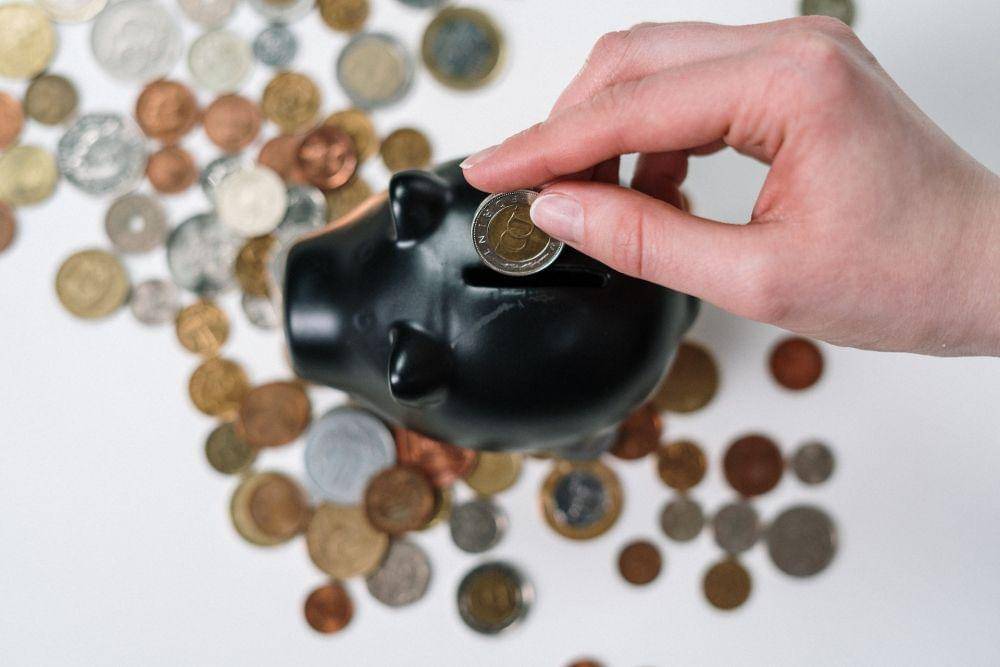
ilustrasi menabung (pexels.com/Bich Tran) Metode menabung 52 minggu atau 52-Week Money Challenge merupakan strategi menyisihkan uang secara rutin selama 52 minggu atau sekitar satu tahun. Dalam pola klasik, nominal tabungan bertambah secara bertahap setiap minggu, dimulai dari Rp1.000 pada minggu pertama hingga Rp52 ribu pada minggu terakhir. Dengan kenaikan yang teratur, kamu bisa membangun kebiasaan menabung tanpa harus langsung mengalokasikan uang dalam jumlah besar sejak awal.
Jika mengikuti pola tersebut secara konsisten, total tabungan yang terkumpul selama 52 minggu mencapai Rp1.378.000. Jumlah ini berasal dari akumulasi seluruh setoran mingguan, bukan hanya nominal pada minggu terakhir. Meski demikian, kamu tidak harus terpaku pada angka tersebut karena nominal setoran dapat disesuaikan dengan penghasilan, pengeluaran, dan target keuangan yang ingin dicapai.
2. Mempertimbangkan kelebihan dan kekurangan sebelum mulai menabung
ilustrasi menabung (pexels.com/Towfiqu barbhuiya) Metode menabung 52 minggu menawarkan cara yang relatif sederhana untuk membangun kebiasaan finansial. Namun, sistem setoran bertahap ini juga memiliki tantangan yang perlu dipahami agar kamu tidak berhenti di tengah jalan. Sebelum memilih pola yang tepat, pertimbangkan beberapa kelebihan dan kekurangan berikut:
a. Membantu membangun kebiasaan menabung
Jadwal setoran mingguan membuat kamu terbiasa menyisihkan uang secara teratur. Jika dilakukan secara konsisten, kebiasaan ini dapat membantu membentuk disiplin keuangan dalam jangka panjang. Kamu juga bisa memulai dari nominal kecil sehingga tidak perlu langsung menyiapkan dana besar.
b. Memudahkan pengaturan target keuangan
Metode ini memiliki tahapan setoran yang jelas sehingga perkembangan tabungan lebih mudah dipantau. Kamu dapat mengetahui jumlah yang perlu disisihkan setiap minggu dan memperkirakan hasil akhirnya. Perencanaan tersebut juga membantu kamu menentukan tujuan penggunaan uang sejak awal.
c. Memberikan fleksibilitas dalam menentukan nominal
Kamu tidak harus mengikuti pola klasik yang dimulai dari Rp1.000 dan berakhir pada Rp52 ribu. Nominal mingguan dapat diperbesar atau diperkecil sesuai penghasilan dan kebutuhan. Fleksibilitas ini membuat tantangan lebih mudah diterapkan dalam berbagai kondisi keuangan.
d. Meningkatkan beban setoran pada akhir periode
Pada pola meningkat, nominal tabungan akan semakin besar seiring berjalannya waktu. Setoran Rp52 ribu pada minggu terakhir mungkin terasa berat jika pengeluaran sedang meningkat. Karena itu, kamu perlu menghitung kemampuan finansial hingga akhir periode sebelum memulai.
e. Berisiko mengganggu kebutuhan jika target terlalu tinggi
Menentukan nominal hanya berdasarkan keinginan mengumpulkan banyak uang dapat membuat anggaran bulanan menjadi tidak seimbang. Kamu sebaiknya tetap mengutamakan kebutuhan pokok, tagihan rutin, dan dana darurat. Apabila kondisi keuangan berubah, sesuaikan target agar kegiatan menabung tidak menambah tekanan finansial.
Pada akhirnya, metode ini dapat menjadi pilihan yang efektif selama nominal dan jadwalnya sesuai dengan kemampuanmu. Kelebihannya terletak pada sistem yang sederhana dan mudah disesuaikan, sedangkan tantangan utamanya adalah menjaga konsistensi. Dengan mempertimbangkan kedua sisi tersebut sejak awal, kamu bisa memilih strategi yang lebih realistis untuk dijalankan selama satu tahun.
3. Memahami manfaat tantangan menabung untuk kondisi keuangan
ilustrasi menabung (pexels.com/Towfiqu barbhuiya) Metode menabung 52 minggu bukan hanya membantu kamu mengumpulkan uang, tetapi juga melatih cara mengelola penghasilan secara lebih terencana. Kebiasaan menyisihkan uang setiap minggu dapat mendorong kamu mengevaluasi pengeluaran dan menentukan prioritas keuangan. Berikut beberapa manfaat yang bisa diperoleh ketika metode ini dijalankan secara konsisten:
a. Membangun disiplin dalam mengelola uang
Setoran rutin melatih kamu untuk menyisihkan sebagian penghasilan sebelum menggunakannya untuk kebutuhan lain. Kebiasaan ini dapat membantu mengurangi kecenderungan menghabiskan seluruh uang yang tersedia. Dalam jangka panjang, kamu akan lebih terbiasa membuat keputusan keuangan berdasarkan prioritas.
b. Membantu mengenali pola pengeluaran
Ketika harus menyisihkan uang setiap minggu, kamu akan terdorong untuk memeriksa kembali penggunaan penghasilan. Pengeluaran yang kurang penting bisa dievaluasi agar tersedia ruang untuk menabung. Dari proses tersebut, kamu dapat memahami bagian anggaran yang masih bisa dihemat tanpa mengorbankan kebutuhan utama.
c. Mengumpulkan dana untuk kebutuhan tertentu
Pola klasik dapat menghasilkan tabungan Rp1.378.000 setelah seluruh setoran selama 52 minggu terpenuhi. Uang tersebut bisa dialokasikan untuk kebutuhan jangka pendek, seperti membeli perlengkapan, membiayai kursus, atau menambah dana liburan. Agar hasilnya lebih terarah, tentukan tujuan tabungan sebelum tantangan dimulai.
d. Melatih kemampuan menetapkan target realistis
Kamu dapat memilih nominal setoran berdasarkan kondisi penghasilan dan jumlah uang yang sanggup disisihkan. Jika target awal terlalu ringan atau justru terlalu berat, nominal tersebut bisa dievaluasi sesuai kebutuhan. Proses ini membantu kamu menyusun perencanaan keuangan yang lebih sesuai dengan kondisi pribadi.
e. Menjadi langkah awal menuju perencanaan finansial yang lebih baik
Tantangan ini bisa digunakan untuk melatih konsistensi sebelum menerapkan strategi pengelolaan uang yang lebih luas. Setelah terbiasa menyisihkan penghasilan, kamu dapat mulai mengevaluasi kebutuhan dana darurat dan tujuan keuangan lainnya. Meski begitu, tantangan ini tetap perlu dilengkapi dengan perencanaan yang sesuai jika kamu memiliki kebutuhan finansial jangka panjang.
Manfaat tersebut akan lebih terasa jika kamu menjalankan tantangan dengan tujuan yang jelas dan nominal yang masuk akal. Jangan hanya berfokus pada jumlah akhir, tetapi perhatikan juga perubahan kebiasaan keuangan yang terbentuk selama prosesnya. Dengan begitu, hasil yang diperoleh tidak hanya berupa uang tabungan, tetapi juga kemampuan mengelola penghasilan secara lebih teratur.
4. Memulai metode menabung dengan pola setoran yang sesuai kemampuan
ilustrasi menabung (pexels.com/maitree rimthong) Sebelum memulai, tentukan terlebih dahulu tujuan keuangan, periode menabung, dan jumlah uang yang mampu kamu sisihkan setiap minggu. Langkah ini penting agar tantangan tidak mengganggu kebutuhan pokok maupun kewajiban rutin lainnya. Setelah mengetahui kemampuan finansialmu, pilih salah satu pola setoran berikut:
a. Menggunakan pola kenaikan bertahap
Mulai dengan menabung Rp1.000 pada minggu pertama, kemudian tingkatkan nominal sebesar Rp1.000 setiap minggu. Pada minggu ke-52, setoran mencapai Rp52 ribu dan total tabungan selama setahun menjadi Rp1.378.000. Pola ini cocok bagi pemula yang ingin membangun kebiasaan menabung dari nominal kecil.
b. Menerapkan sistem hitung mundur
Jika kondisi keuangan lebih leluasa pada awal periode, kamu bisa memulai dengan setoran Rp52 ribu pada minggu pertama. Kurangi nominal sebesar Rp1.000 setiap minggu hingga setoran terakhir menjadi Rp1.000. Total tabungan tetap Rp1.378.000, tetapi beban setoran terbesar diselesaikan lebih awal.
c. Menentukan kelipatan berdasarkan target
Jika ingin mengumpulkan uang lebih banyak, kamu bisa meningkatkan nominal dasar sesuai kemampuan. Sebagai contoh, pola yang dimulai dari Rp2.000 dan bertambah Rp2.000 setiap minggu menghasilkan total Rp2.756.000 dalam 52 minggu. Pastikan setoran terakhir sebesar Rp104 ribu tetap terjangkau sebelum memilih pola ini.
d. Mengacak urutan setoran mingguan
Kamu juga bisa menggunakan daftar nominal dari Rp1.000 hingga Rp52 ribu, lalu memilih nominal yang berbeda setiap minggu. Selama seluruh nominal disetorkan satu kali, total tabungan tetap Rp1.378.000. Cara ini dapat membuat tantangan terasa lebih bervariasi, terutama bagi kamu yang mudah bosan dengan pola berurutan.
e. Menyesuaikan nominal saat kondisi berubah
Jika penghasilan berkurang atau muncul kebutuhan mendesak, evaluasi kembali jumlah yang harus disisihkan. Kamu bisa menurunkan target sementara agar tetap mampu memenuhi kebutuhan utama tanpa harus meninggalkan kebiasaan menabung. Ketika kondisi kembali stabil, tingkatkan setoran secara bertahap jika anggaran memungkinkan.
Setelah menentukan pola, buat jadwal mingguan dan catat nominal yang perlu disetorkan pada setiap periode. Kamu tidak harus memulai tantangan pada Januari karena periode 52 minggu dapat dimulai kapan saja sesuai kesiapan finansial. Hal yang paling penting adalah memilih target yang masuk akal dan memastikan kamu mampu mempertahankannya sampai akhir.
5. Menjaga konsistensi agar tabungan terkumpul hingga akhir tahun
ilustrasi menabung (pexels.com/Tima Miroshnichenko) Keberhasilan metode menabung 52 minggu sangat bergantung pada konsistensi dan pengelolaan setoran. Karena berlangsung selama satu tahun, tantangan ini membutuhkan sistem sederhana agar kamu tidak mudah lupa atau kehilangan motivasi. Untuk membantu mempertahankan kebiasaan tersebut, terapkan beberapa tips berikut:
a. Pisahkan tempat penyimpanan uang
Gunakan rekening, dompet digital, atau celengan khusus untuk menyimpan uang dari tantangan ini. Pemisahan tersebut membantu kamu mengetahui jumlah tabungan tanpa harus mencampurnya dengan uang belanja. Pilih tempat penyimpanan yang aman dan mudah dipantau sesuai kebutuhan.
b. Pasang pengingat setiap minggu
Atur alarm atau notifikasi kalender pada hari yang sama agar jadwal setoran tidak terlewat. Pilih waktu yang sesuai dengan kebiasaan menerima penghasilan atau memeriksa anggaran. Pengingat rutin akan membantu menjadikan kegiatan menabung sebagai bagian dari rutinitas.
c. Catat perkembangan tabungan
Gunakan tabel sederhana, buku catatan, atau aplikasi pencatat keuangan untuk merekam setiap setoran. Tandai minggu yang sudah selesai agar kamu bisa memantau kemajuan secara jelas. Catatan tersebut juga memudahkan kamu mengetahui jumlah tabungan yang sudah terkumpul dan target yang masih tersisa.
d. Tentukan target sesuai kemampuan finansial
Hitung penghasilan setelah memperhitungkan kebutuhan pokok, tagihan, cicilan, dan alokasi dana darurat. Setelah itu, pilih nominal setoran yang tetap memungkinkan kamu memenuhi kewajiban keuangan. Jangan memaksakan target tinggi hanya demi mengejar jumlah tabungan tertentu.
e. Buat pencapaian berkala agar tetap termotivasi
Kamu bisa mengevaluasi perkembangan setiap tiga bulan atau ketika mencapai minggu ke-13, 26, 39, dan 52. Berikan apresiasi sederhana saat berhasil memenuhi target tanpa mengeluarkan uang berlebihan. Cara ini membantu menjaga semangat karena kamu tidak harus menunggu hingga akhir tahun untuk melihat hasilnya.
f. Siapkan rencana ketika melewatkan setoran
Jika ada minggu yang terlewat, jangan langsung menganggap seluruh tantangan gagal. Periksa kembali anggaran dan tentukan apakah setoran yang tertunda dapat dibayar bertahap atau perlu penyesuaian target. Fokuslah untuk kembali menabung secara konsisten tanpa mengorbankan kebutuhan yang lebih mendesak.
Menabung selama 52 minggu tidak berarti kamu harus selalu menyetor nominal yang sama ketika kondisi keuangan berubah. Evaluasi rutin akan membantu kamu menyesuaikan strategi tanpa kehilangan arah terhadap tujuan awal. Dengan target yang realistis, pencatatan teratur, dan kebiasaan yang konsisten, peluang menyelesaikan tantangan hingga minggu terakhir akan semakin baik.
Metode menabung 52 minggu dapat menjadi langkah sederhana untuk membangun disiplin finansial sekaligus mengumpulkan uang secara bertahap. Kunci keberhasilannya terletak pada pemilihan nominal yang sesuai kemampuan, pencatatan yang teratur, dan komitmen untuk terus menabung meskipun kondisi keuangan berubah. Mulailah dengan target yang realistis agar kebiasaan baik ini dapat kamu pertahankan dan kembangkan untuk mencapai tujuan keuangan berikutnya.