BI Rate Naik, Cicilan KPR Floating Terancam Ikut Naik
- Kenaikan BI Rate menjadi 6 persen berpotensi menaikkan biaya dana perbankan, sehingga bank dapat menyesuaikan suku bunga kredit termasuk KPR dalam 1-3 bulan.
- Dampak kenaikan suku bunga terhadap cicilan KPR berbeda-beda, bergantung pada skema bunga dan ketentuan dalam perjanjian kredit masing-masing debitur.
- Debitur KPR fixed rate tetap membayar cicilan stabil hingga periode berakhir, sedangkan pemilik KPR floating rate berpotensi menghadapi angsuran lebih tinggi.
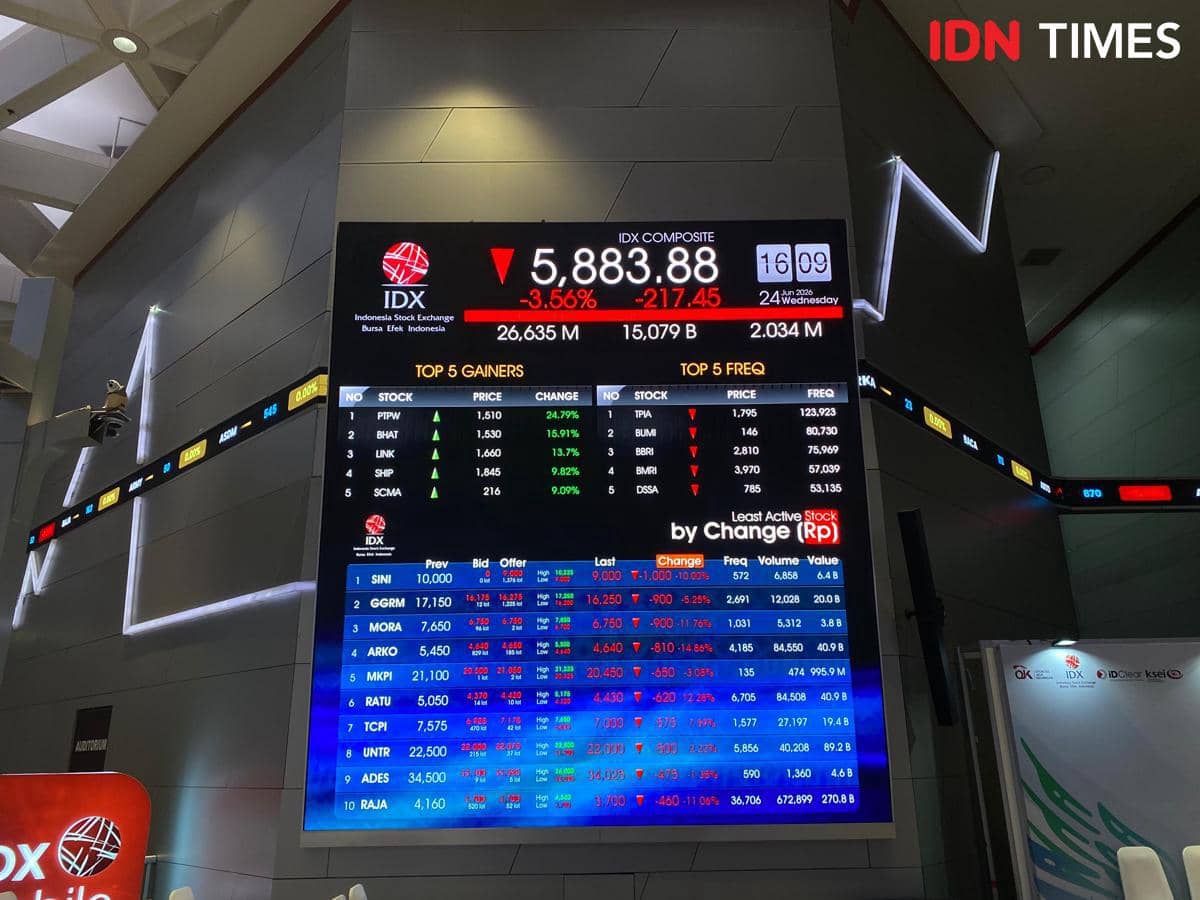
Jakarta, IDN Times - Kenaikan suku bunga acuan Bank Indonesia (BI) menjadi 6 persen berpotensi menambah beban masyarakat yang memiliki Kredit Pemilikan Rumah (KPR). Terutama, bagi debitur yang sudah memasuki masa suku bunga mengambang atau floating rate.
Ekonom Universitas Airlangga, Rahma Gafmi, mengatakan kenaikan BI Rate dapat mendorong peningkatan biaya dana atau cost of fund perbankan. Kondisi tersebut berpotensi diikuti penyesuaian suku bunga kredit, termasuk KPR.
"Keputusan Bank Indonesia (BI) menaikkan suku bunga acuan (BI Rate) ke level 6 persen membawa implikasi langsung dan tidak langsung terhadap sektor keuangan, terutama bagi masyarakat yang sedang memiliki fasilitas Kredit Pemilikan Rumah (KPR)," ungkapnya dalam keterangannya, Jumat (20/11/2026).
1. Kenaikan BI Rate menaikkan biaya dana (cost of fund) bagi perbankan.
Layar memampilkan logo Bank Indonesia (BI) di Jakarta, Kamis (17/6/2021). Bank Indonesia memutuskan mempertahankan suku bunga acuan BI (BI 7-Day Reverse Repo Rate/BI7DRR) di level 3,5 persen (ANTARA FOTO/Hafidz Mubarak A) Ia menjelaskan kenaikan BI Rate menaikkan biaya dana (cost of fund) bagi perbankan, baik dariupaya menarik likuiditas (deposito) maupun pendanaan wholesale.
"Sebagai respons, bank komersial secara bertahap (biasanya dalam rentang waktu 1 hingga 3 bulan ke depan) akan menyesuaikan suku bunga kredit mereka, termasuk suku bunga KPR," jelasnya.
2. Dampaknya terhadap cicilan debitur tidak sama, tergantung skemanya
ilustrasi beli rumah KPR (pexels.com/Khwanchai Phanthong) Namun, dampaknya terhadap cicilan debitur tidak serta-merta sama. Hal ini bergantung pada skema suku bunga yang berlaku dalam perjanjian kredit masing-masing nasabah.
Menurutnya, dampak yang dirasakan oleh pemilik KPR sangat bergantung pada jenis akad atau skema suku bunga yang sedang berjalan.
Lebih rinci, untuk KPR dengan suku bunga tetap (fixed rate), yaitu bagi debitur yang masih berada dalam masa fixed rate misalnya 1 hingga 5 tahun pertama sesuai perjanjian awal, tidak ada perubahan sama sekali pada besaran cicilan bulanan.
"Suku bunga dan angsuran anda dijamin tetap stabil sampai periode fixed tersebut berakhir, terlepas dari kenaikan BI Rate," ungkapnya.
3. Pemilik KPR floating terancam kenaikan angsuran

Ilustrasi KPR (unsplash.com/@tierramallorca) Sementara itu, debitur yang sudah melewati masa suku bunga tetap (fixed rate) dan masuk ke skema bunga mengambang (floating rate) berpotensi menghadapi kenaikan cicilan KPR.
Pasalnya, bank dapat menyesuaikan suku bunga kredit mengikuti perkembangan biaya dana dan kondisi pasar. Penyesuaian tersebut akan meningkatkan porsi pembayaran bunga dalam angsuran bulanan sehingga menambah beban keuangan rumah tangga.