- Venezuela: Dari Emerging Market ke Standalone Market
- Argentina: Dari Emerging Market ke Standalone Market
- Yunani: Dari Developed Market ke Emerging Market
- Maroko: Dari Emerging Market ke Frontier Market
- Ukraina: Dari Emerging Market ke Standalone Market
- Peru: Dari Emerging Market ke Frontier Market
- Nigeria: Dari Frontier Market ke Standalone Market
- Argentina: Dari Emerging Market ke Standalone Market
- Lebanon: Dari Frontier Market ke Standalone Market
- Pakistan: Dari Emerging Market ke Frontier Market
- Rusia: Dari Emerging Market ke Standalone Market
- Nigera: Dari Frontier Market ke Standalone Market.
2 Tahun Prabowo: Pasar Modal RI Diuji Alarm MSCI
11 min read
Intinya Sih
MSCI membuka konsultasi untuk menurunkan klasifikasi pasar modal Indonesia dari Emerging Market menjadi Standalone Market, karena kekhawatiran atas transparansi kepemilikan, perdagangan terkoordinasi, dan penegakan aturan.
Keputusan belum final hingga 30 Juni 2027, tetapi rilis MSCI memicu IHSG turun 11,57 persen ke 5.185 dan aksi jual bersih investor asing Rp3,35 triliun.
OJK, BEI, dan pemerintah menegaskan reformasi melalui sanksi manipulasi saham serta penguatan transparansi, free float, dan penegakan hukum untuk memulihkan kepercayaan investor.
This section summary was AI-assisted and reviewed by our editorial team.
Jakarta, IDN Times - Menjelang peringatan dua tahun pemerintahan Presiden Prabowo Subianto dan Gibran Rakabuming Raka, kondisi pasar modal Indonesia kembali diuji.
Pada Jumat, (16/10/2026) pagi waktu Indonsia, MSCI Inc (sebelumnya Morgan Stanley Capital International) memberikan evaluasi terbaru terhadap pasar modal Indonesia. Pengumuman itu terbit lebih cepat dari waktu yang dijadwalkan sebelumnya, yakni pada November 2026 mendatang.
MSCI Inc mempertimbangkan untuk mengubah klasifikasi pasar modal Indonesia, dari klasifikasi standar Emerging Market, menjadi klasifikasi khusus Standalone Market.
Di tengah sentimen negatif atas keputusan MSCI Inc, Otoritas Jasa Keuangan (OJK) berupaya menyuarakan optimisme atas reformasi pasar modal Indonesia yang telah dilakukan selama ini.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi alias Kiki melantangkan ajakan buy Indonesia. Menurut Kiki, berbagai upaya ekstra telah dilakukan untuk memperbaiki kualitas pasar modal Indonesia.
“Justru aku minta dukungan kita semua. Indonesia harus yakin. Buy Indonesia, buy Indonesia! We are all united,” ucap Kiki di gedung Bursa Efek Indonesia (BEI), Jakarta Selatan.
Sebelum membahas mengenai upaya reformasi pasar modal Indonesia. Mari kita memahami apa arti dari pertimbangan MSCI, dan apa itu Standalone Market.
1. Alasan MSCI pertimbangkan ubah klasifikasi pasar modal Indonesia ke Standalone Market

MSCI/CNBC Indonesia Berdasarkan situs resmi MSCI Inc, usulan perubahan klasifikasi pasar modal Indonesia didasarkan pada kekhawatiran investor terhadap tingkat investabilitas saham Indonesia. Sejumlah persoalan yang menjadi perhatian mencakup transparansi struktur kepemilikan saham dan dugaan praktik perdagangan yang terkoordinasi.
Dalam tinjauan klasifikasi pasar pada Juni 2026, MSCI mengungkapkan bahwa sejumlah pelaku pasar mempertanyakan kemampuan investor untuk berinvestasi di pasar saham Indonesia secara transparan dan efisien.
Padahal, regulator pasar modal Indonesia telah mengumumkan sejumlah langkah reformasi untuk meningkatkan transparansi dan memperbaiki akses investasi.
Langkah tersebut mencakup peningkatan keterbukaan informasi pemegang saham dengan kepemilikan di atas 1 persen, pengungkapan klasifikasi investor yang lebih terperinci, pelaporan High Shareholding Concentration (HSC), serta peta jalan untuk meningkatkan batas minimum saham beredar di publik (free float) menjadi 15 persen.
Namun demikian, MSCI menyebut investor institusional masih menuntut implementasi reformasi secara konsisten dan bukti dampak yang signifikan serta berkelanjutan.
MSCI menilai kemajuan reformasi tersebut belum terlihat secara memadai dan konsisten di seluruh pasar saham Indonesia.
“Pelaku pasar, hingga saat ini belum terlihat kemajuan yang memadai dan konsisten di seluruh pasar ekuitas Indonesia. Kekhawatiran mendasar tetap ada terkait disfungsi pasar, termasuk masih adanya dugaan praktik perdagangan terkoordinasi serta kurangnya bukti penegakan aturan yang efektif," tulis pengumuman tersebut.
Atas dasar itu, MSCI menilai klasifikasi Indonesia sebagai pasar berkembang tidak lagi mencerminkan kondisi pasar saham domestik saat ini. MSCI pun memulai konsultasi untuk mengubah status Indonesia menjadi Standalone Market.
Berdasarkan masukan pelaku pasar, MSCI menyatakan penurunan status menjadi Frontier Market juga dinilai tidak cukup menggambarkan tingkat persoalan yang terjadi di pasar saham Indonesia.
Keputusan MSCI belum final, karena MSCI membuka ruang konsultasi hingga 30 April 2027 mendatang, untuk menjadi bahan pertimbangan keputusan final MSCI terkait klasifikasi pasar modal Indonesia pada 30 Juni 2027 mendatang.
Dengan keputusan ini, MSCI masih melanjutkan pembekuan (freeze) terhadap perubahan tertentu yang terkait dengan indeks untuk sekuritas Indonesia, baik yang berasal dari Tinjauan Indeks maupun aksi korporasi, sampai ada pemberitahuan lebih lanjut.
“Berdasarkan perlakuan ini, MSCI tidak akan menerapkan peningkatan pada Foreign Inclusion Factors (FIF) atau Number of Shares (NOS), penambahan ke dalam MSCI Indonesia Investable Market Index (IMI), maupun migrasi ke atas antar indeks segmen ukuran (size-segment indexes),” tulis MSCI.
2. BEI sebut Standalone Market bukanlah klasifikasi terendah MSCI
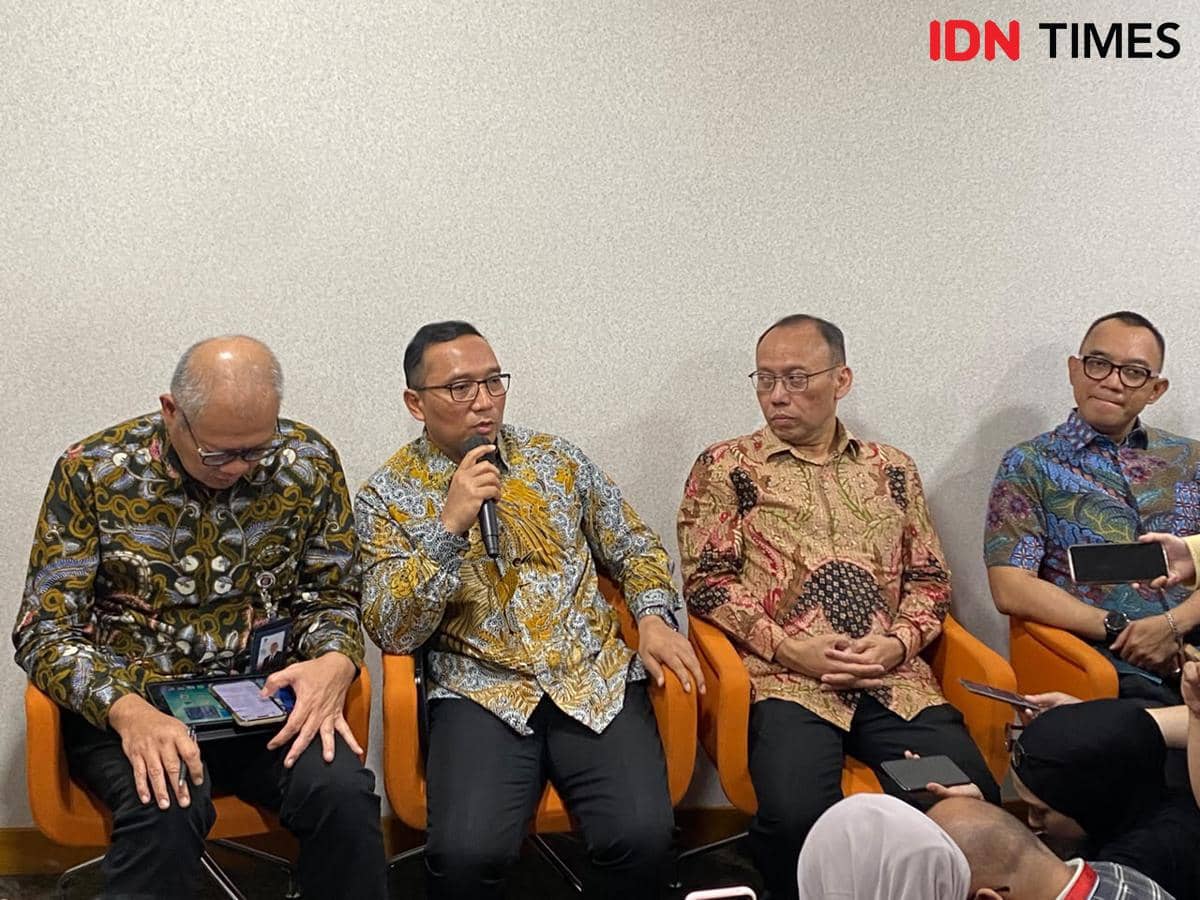
Direktur Pengembangan BEI, Iding Pardi, saat menyampaikan keterangan merespons evaluasi MSCI terkait status market Indonesia (IDN Times / Vadhia Lidyana) Berdasarkan data MSCI, ada sejumlah negara yang saat ini masuk dalam klasifikasi khusus Standalone Market.
Di Benua Amerika, ada Argentina, Jamaika, Panama, Trinidad dan Tobago. Kemudian, dari Eropa, Timur Tengah, Afrika (EMEA); ada Boznia dan Herzegovina, Bulgaria, Lebanon, Malta, Nigeria, Palestina, Ukraina, dan Zimbabwe.
Jika keputusan MSCI memasukkan Indonesia pada klasifikasi Standalone Market, maka Indonesia setara dengan Zimbabwe yang berstatus sebagai negara miskin.
Direktur Pengembangan Bursa Efek Indonesia (BEI), Iding Pardi mengatakan klasifikasi Standalone Market bukanlah klasifikasi terendah. Dia mengatakan, Standalone Market adalah klasifikasi terpisah dari klasifikasi standar yang mencakup Developed Market, Emerging Market, dan Frontier Market.
“Jadi klasifikasi standarnya kan Advanced (Developed) Market, kemudian Emerging Market, dan Frontier Market. Standalone Market ini klasifikasi khusus, antara lain biasanya untuk market-market yang baru yang memerlukan further investigation atau pengawasan lebih lanjut,” ucap Iding.
Iding mengatakan, skala pasar modal Indonesia tetap masuk dalam klasifikasi Emerging Market. Namun, MSCI menetapkan pasar modal masuk dalam klasifikasi Emerging Market bukan hanya dari skala, tapi juga kualitas pasarnya.
“Quality itu mengenai investability, transparency, integrity gitu ya. Itu menjadi pertimbangan juga. Nah, mereka menganggap bahwa terkait dengan quality daripada market kita itu perlu diuji lebih lanjut,” ujar Iding.
BEI sendiri berupaya melakukan perbaikan, agar Indonesia bisa bertahan di status Emerging Market.
Berdasarkan analisis Stockbit, sejak 2006, ada 12 rekam jejak konsultasi yang dilakukan MSCI Inc. Konsultasi itu dilakukan terhadap 10 negara, yakni Venezuela, Argentina, Yunani, Maroko, Ukraina, Peru, Nigeria, Lebanon, Pakistan, dan Rusia. Argentina dan Nigera telah dua kali masuk daftar konsultasi MSCI Inc.
Dari 12 rekam jejak konsultasi itu, 10 di antaranya berakhir pada keputusan downgrade. Berikut rinciannya:
Lantas, bagaimana nasib Indonesia? Menurut Investment Analyst Team Stockbit, jika status Indonesia turun ke Standalone Market, investor asing yang merupakan active funds (tidak passive mengikuti MSCI Index) dan tidak mempunyai mandat spesifik untuk berinvestasi hanya di Emerging Market, masih tetap dapat membeli saham Indonesia.
“Sehingga, jika valuasi pasar saham Indonesia sudah menarik menurut investor asing tersebut, tetap bisa ada support dari active funds asing tersebut,” tulis Stockbit.
3. Pemerintah garis bawahi penegakan hukum sebagai bagian dari reformasi pasar modal Indonesia
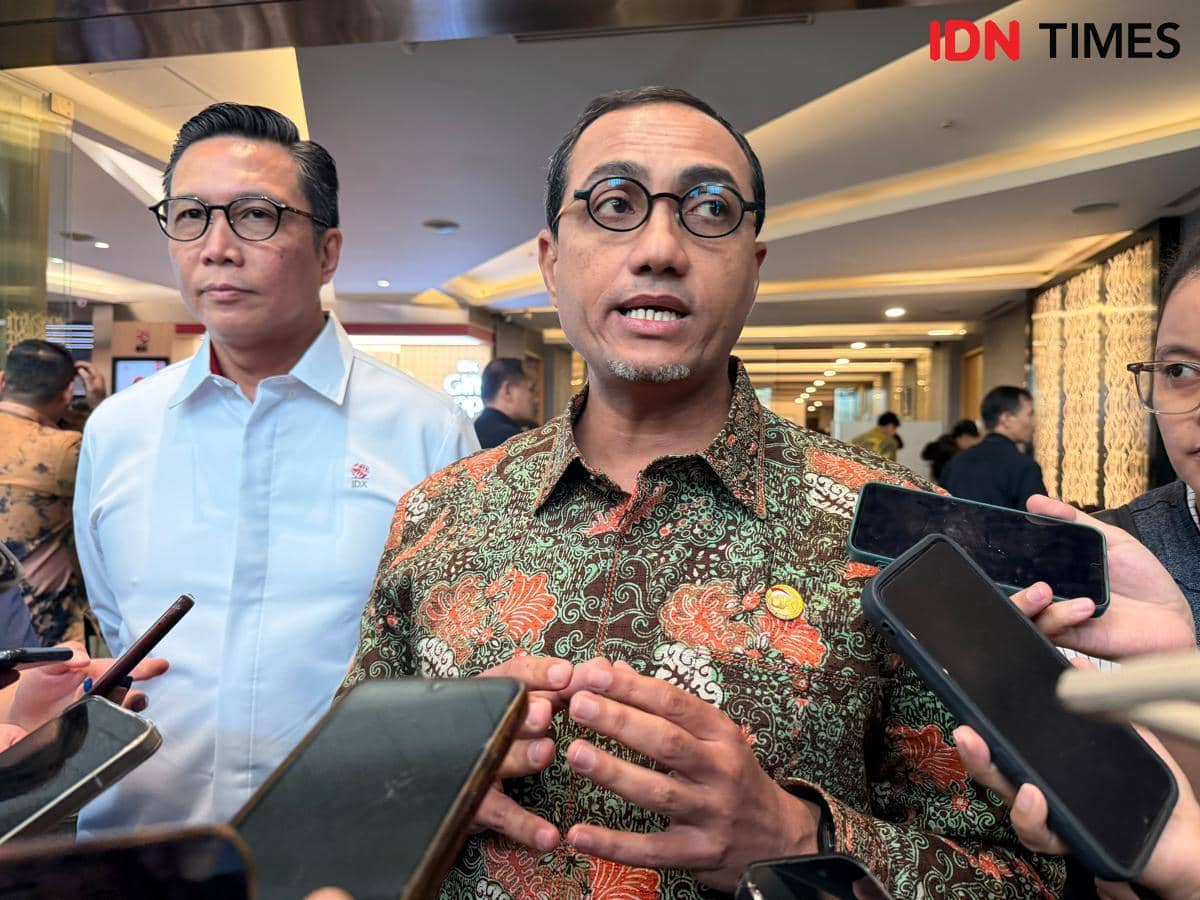
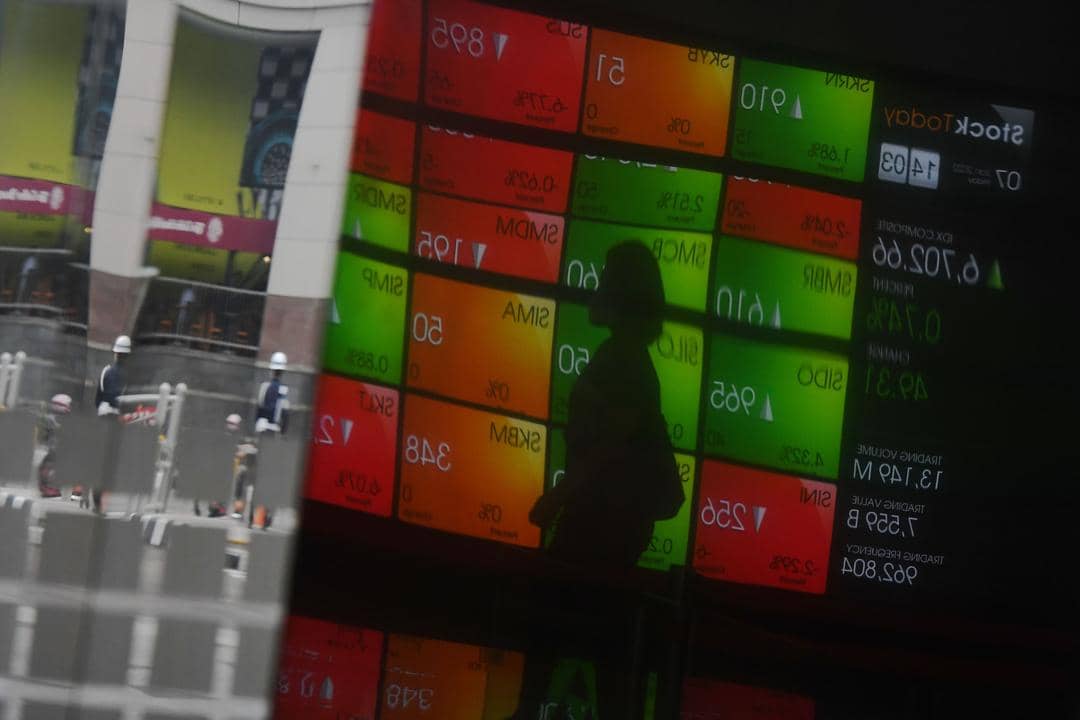
Kepala Eksekutif Pengawas Pasar Modal, Keuangan, Derivatif, dan Bursa Karbon OJK, Hasan Fawzi (kanan) dan Direktur Utama Bursa Efek Indonesia (BEI), Jeffrey Hendrik (kiri). (IDN Times/Vadhia Lidyana) Keputusan mengejutkan MSCI Inc direspons keras oleh pasar. Kemarin, perdagangan bursa efek sempat dihentikan sementara (trading halt) pada pagi hari, karena Indeks Harga Saham Gabungan (IHSG) anjlok 8,01 persen pada pra-perdagangan. Setelah trading halt dibuka, IHSG tetap melemah lebih dari 11 persen.
IHSG mengakhiri pergerakan dengan koreksi tajam sebesar 11,57 persen ke level 5.185 pada penutupan perdagangan akhir pekan ini. Hanya 11 saham yang berhasil mencatatkan penguatan, dan sebanyak 812 saham melemah, serta 140 saham stagnan.
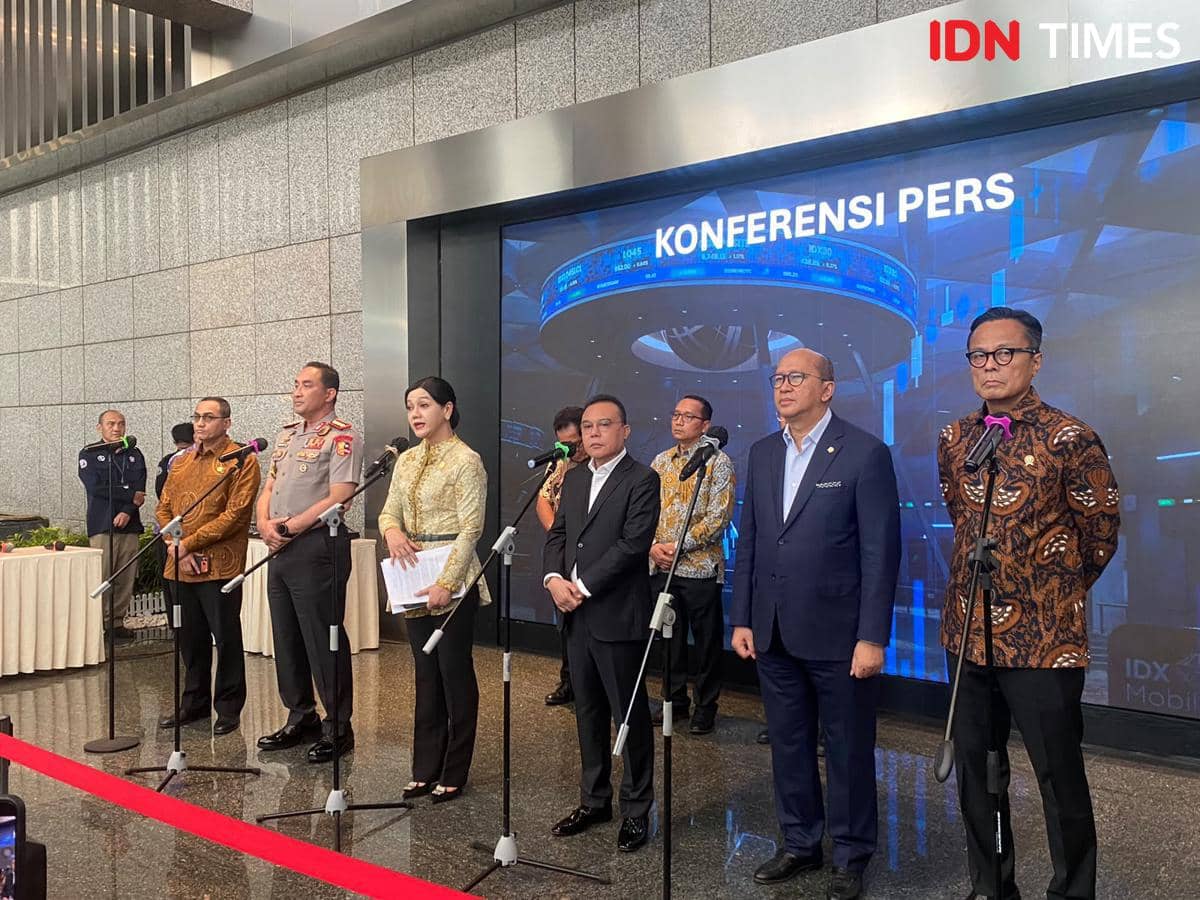
Tak hanya pelaku pasar, pejabat Indonesia juga langsung merespons keputusan MSCI tersebut. Wakil Ketua DPR RI, Sufmi Dasco Ahmad bahkan mendatangi gedung BEI bersama pejabat lainnya, mulai dari Kepala Kepolisian Negara Republik Indonesia (Kapolri), Komjen Pol. Suyudi Ario Seto; CEO Danantara, Rosan Roeslani; COO Danantara, Dony Oskaria; Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK), Friderica Widyasari Dewi; serta Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi.
Kehadiran mereka, menurut Dasco adalah untuk menyampaikan upaya apa yang telah dilakukan regulator, dan menggelar rapat koordinasi usai MSCI Inc memberikan rilis yang lebih cepat dari jadwal yang ditetapkan.
“Dan termasuk dari MSCI yang seharusnya baru akan melakukan review atau konsultasi pada bulan November. Tapi kemudian pada hari tadi itu kemudian sudah mengeluarkan semacam review,” ucap Dasco.
Sementara itu, OJK mengumumkan upaya apa yang telah dilakukan dalam rangka reformasi pasar modal, terutama dari segi penegakan hukum pada tindakan yang melanggar regulasi pasar modal.
OJK menjatuhkan sanksi pada pelanggar ketentuan pasar modal yang berkaitan dengan perdagangan saham PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Adapun pada DSSA, OJK menemukan adanya transaksi saham perusahaan yang menghasilkan keuntungan yang diperoleh secara tidak sah atau manipulasi perdagangan saham DSSA, yang dilakukan oleh nasabah-nasabah perorangan dan institusi melalui beberapa anggota bursa, serta melibatkan direksi perusahaan.
Tindakan itu dilakukan secara terencana dan terstruktur yang menyebabkan harga saham DSSA mengalami peningkatan yang signifikan.
Tindakan itu berlangsung 2023-2026, yang melanggar ketentuan pasal 91 dan 92 Undang-Undang (UU) Pasar Modal dan UU Pengembangan dan Penguatan Sektor Keuangan (P2SK).
Adapun pada BREN dan CUAN, OJK menemukan menemukan fakta bahwa saham yang ditawarkan dalam penawaran umum BREN dan CUAN telah direncanakan sejak awal, dan diperuntukkan kepada sekelompok pihak terkait dengan pemegang saham pengendali.
Hasan mengatakan, ada tindakan menyesatkan dalam pemesanan BREN dan CUAN, karena terdapat pihak yang terkait dengan pengendali perusahaan, yang memperoleh penjatahan saham dalam jumlah yang sangat besar. Pihak itu diketahui mengaburkan identitas dirinya.
“Hal ini berdampak pada terkonsentrasinya saham BREN dan CUAN pada sekelompok pihak tertentu, sehingga saham yang beredar di pasar menjadi terbatas,” ujar Hasan.
Atas tindakan itu, pihak yang terlibat dengan pelanggaran yang berkaitan dengan DSSA dijatuhkan sanksi Rp1,5 triliun, BREN Rp500 miliar, dan CUAN Rp100 miliar.
4. Respons investor asing
Gedung Bursa Efek Indonesia (BEI). (IDN Times/Vadhia Lidyana) Seiring dengan kejatuhan IHSG usai rilis MSCI Inc, pada penutupan perdagangan sesi I kemarin, tercatat adanya aksi jual bersih (nett sell) olehbinvestor asing hingga Rp2,92 triliun. Net sell itu berasal dari aksi beli investor asing sebesar Rp5,21 triliun, namun aksi jualnya mencapai Rp8,13 triliun.
Saham-saham yang menjadi incaran aksi jual ialah BBCA senilai Rp1,98 triliun, BBRI senilai Rp630,97 miliar, BMRI senilai Rp485,08 miliar, ANTM senilai Rp113,97 miliar, dan TLKM senilai Rp55,08 miliar.
Adapun saham-saham yang masih menjadi incaran aksi beli investor asing adalah GOTO senilai Rp97,72 miliar, DSSA senilai Rp54,44 miliar, MEDC senilai Rp35,47 miliar, INDF senilai Rp30,06 miliar, dan ERAA senilai Rp27,99 miliar.
Pada penutupan perdagangan sesi II, tercatat net foreign sell mencapai Rp3,35 triliun, yang berasal dari aksi jual Rp3,4 triliun, dan aksi beli Rp51,83 miliar.
Di sisi lain, spesialis investasi di kawasan ASEAN dari Alethia Capital, Singapura, Angus Mackintosh mengatakan, pertimbangan MSCI menempatkan Indonesia di kategori Standalone Market bersama dengan Lebanon, Palestina, Argentina, bahkan Zimbabwe merupakan hal yang tidak masuk akal.
“Langkah ini tidak mencerminkan kondisi kesehatan sebagian besar perusahaan terbuka maupun perekonomian Indonesia secara keseluruhan. Menempatkan Indonesia dalam satu kelompok dengan Lebanon, Palestina, dan Argentina merupakan hal tidak masuk akal," kata dia, dikutip MSN dari Reuters.
Dia menjelaskan, langkah tersebut berlebihan mengingat berbagai upaya yang telah dilakukan Indonesia untuk mengatasi masalah terkait transparansi pasar dan jumlah saham yang beredar di publik atau free float.
Menurutnya, masalah yang dihadapi Indonesia adalah kurangnya bukti implementasi dan kegagalan dalam memberikan sanksi terhadap pihak-pihak yang terlibat dalam manipulasi saham. Dia mengatakan, cara bagi Indonesia memperbaiki situasi tersebut adalah dengan memberikan sanksi berat dan denda kepada pihak yang terlibat dalam manipulasi saham secara terencana.
5. Perlunya perkuat kepercayaan dengan transparansi
Ikon Banteng Wulung di Gedung Bursa Efek Indonesia (BEI), Jakarta Selatan. (IDN Times/Vadhia Lidyana) Ekonomi Senior Indef sekaligus Rektor Universitas Paramadina, Didik J Rachbini mengatakan, keputusan MSCI menggambarkan persoalan utama yang dihadapi Indonesia bukan sekadar masalah teknis, rendahnya saham free float, dan aksi jual. Dia menggarisbawahi soal kurangnya kepercayaan (trust) dari investor internasional.
“Mereka tidak percaya terhadap pembentukan harga yang terjadi, transparansi kepemilikan dianggap bermasalah dan juga tata kelola pasar modal serta ada dugaan pengawasan yang ditingkahi politik. Jika persoalan ini tidak diselesaikan, konsekuensinya biaya modal perusahaan dapat meningkat dan investor institusional dapat mengurangi eksposurnya,” ujarnya.
Didik mengatakan, pasar modal punya peran besar dalam pertumbuhan ekonomi Tanah Air. Oleh sebab itu, dia mendesak adanya pembenahan diri dan reformasi ke dalam.
“Pemerintah tidak bisa tidak harus melakukan audit. Dan transparansi OJK, BEI, dan KSEI perlu menyatukan data kepemilikan, mengidentifikasi konsentrasi ekstrem, menelaah indikasi transaksi terkoordinasi, serta menetapkan standar pengungkapan yang dapat diuji,” tutur Didik.
Menurutnya, dengan cara itu, perbaikan pasar modal bisa terbukti. Sebab, ada tindakan pengawasan yang terukur, disertai perlindungan hak investor, dan prosedur hukum yang adil.
“Ketika masuk ke dalam sistem modern global harga yang terbentuk di pasar merupakan harus refleksi dari sistem yang dipercaya. Kredibilitas harus dipulihkan dengan menguji perbaikan likuiditas, konsentrasi kepemilikan yang transparan, serta membangun persepsi investor internasional yang baik melalui evaluasi independen,” ujar Didik.
Senada, Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama menekankan, reformasi yang telah dilakukan hanya perlu implementasi yang bisa dibuktikan.
“Menurut saya, OJK dan BEI harus berhenti berfokus pada sosialisasi aturan dan mulai membuktikan penegakannya,” ucap Elandry saat dihubungi IDN Times.
Dia membeberkan, implementasi dari reformasi pasar modal yang menjadi prioritas adalah membuka transparansi pemegang saham hingga pemilik manfaat akhir (beneficial ownership), memastikan free float benar-benar dimiliki publik dan likuid, serta menindak tegas dugaan manipulasi dan perdagangan terkoordinasi.
“MSCI tidak butuh janji reformasi, tetapi bukti bahwa pasar Indonesia fair, transparan, dan bisa dipercaya investor global. Waktu konsultasi sampai 30 Juni harus dimanfaatkan untuk menunjukkan perubahan nyata, bukan sekadar mengejar tenggat,” tutur Elandry.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, apabila reformasi dapat dijalankan secara konsisten dan menghasilkan perubahan nyata, risiko penurunan klasifikasi masih dapat diupayakan untuk dihindari.
“Keberhasilan mempertahankan status Emerging Market tidak cukup diukur dari kemampuan menahan koreksi IHSG dalam jangka pendek, tetapi dari kemampuan Indonesia memulihkan kepercayaan investor terhadap integritas dan kualitas pasar modalnya,” tutur Aji.