Seringkali dari kita merasa gaji cuma numpang lewat, padahal gaji baru masuk tapi langsung ludes buat bayar tagihan. Banyak orang merasakan hal yang sama bahkan harus rela membuat cicilan baru untuk membayar tagihan cicilan yang lama.
Sering Pakai PayLater? Ini 5 Aturan Mainnya Biar Gaji Gak Cuma Lewat
3 min read
Intinya Sih
Paylater perlu diperlakukan sebagai utang, bukan uang tambahan; gunakan hanya bila dana cicilan bulan depan sudah dialokasikan.
Total seluruh cicilan bulanan, termasuk paylater, idealnya tidak melebihi 30% gaji agar kebutuhan hidup tetap terjaga.
Hindari mencicil kebutuhan harian, manfaatkan promo dengan tenor pendek, dan jangan menutup tagihan lama memakai pinjaman baru.
This section summary was AI-assisted and reviewed by our editorial team.
Kehadiran paylater memang menjadi pisau bermata dua bagi penggunanya. Satu sisi memberikan kemudahan untuk membeli yang diinginkan, namun di sisi yang lain ia justru menjadi parasit buat keuangan kita.
Sebenarnya ini bukan salah pada aplikasinya, namun hanya perlu pengelolaan dalam penggunaannya. Coba cek deh cara aturan mainnya biar gaji kamu gak cuma numpang lewat.
1. Paylater itu utang, bukan uang tambahan
ilustrasi seorang pria dan wanita sedang frustasi. (pexels.com/Mikhail Nilov) Banyak anak muda yang merasa bahwa limit belasan juta di aplikasinya adalah “uang tambahan”. Padahal itu adalah pinjaman yang nantinya harus dikembalikan. Ini soal mindset yang harus kamu tanam dalam benakmu agar kamu mudah menerapkan cara mainnya.
Aturan mainnya kalau kamu tidak punya alokasi dana untuk bayar cicilan bulan depan, maka kamu tidak boleh nyicil. Idealnya melakukan alokasi dana itu harus ada dananya dulu, jadi jangan mencicil kalau gajimu baru masuk bulan depan.
2. Patuhi aturan 30% dari gaji
Ilustrasi mengalokasikan uang. (pexels.com/Defrino Maasy) Seringkali kita menganggap kalau uang belum minus, maka masih aman untuk mencicil. Padahal dalam perhitungan keuangan tidak sesederhana itu.
Dalam teori finansial, maksimal total semua cicilan yang kita keluarkan setiap bulannya tidak boleh di atas 30% dari gaji, termasuk cicilan KPR, paylater, atau cicilan motor. Kalau gaji 5 juta, berarti maksimal dana yang dialokasikan adalah 1,5 juta. Kalau lebih maka bersiaplah makan mie instan di minggu kedua.
3. Hindari untuk membeli kebutuhan harian
ilustrasi sedang membeli kopi dengan kartu kredit. (pexels.com/RDNE Stock Project) Kemudahan yang ditawarkan aplikasi paylater untuk digunakan membuatmu seringkali menggunakan cicilan pada hal-hal yang sebenarnya tidak perlu dicicil. Salah satunya adalah kebutuhan harian, misalnya kopi susu, martabak, atau tiket bioskop.
Menggunakan cicilan pada kebutuhan konsumtif harian ini adalah jebakan batman. Karena barangnya habis dalam sehari, namun cicilannya sudah menunggu di 1 sampai 3 bulan ke depan. Gunakan cicilan paylater untuk barang yang menunjang produktivitas, seperti laptop.
4. Manfaatkan promonya
ilustrasi diskon 50%. (pexels.com/Willfried Wende) Aplikasi paylater pada dasarnya mengambil keuntungan dari peminjamnya. Kali ini cobalah kamu ambil keuntungan dari paylater, tanpa mau rugi. Salah satu jalannya adalah memanfaatkan promo dari paylater.
Paylater kadang memberikan berbagai macam promo, dari potongan harga hingga gratis ongkos kirim. Cobalah untuk memanfaatkan promo-promo ini, tapi langsung bayar sebelum cetak tagihan atau gunakan tenor paling kecil biar bunganya tidak tinggi.
5. Jangan terjebak di lingkaran utang
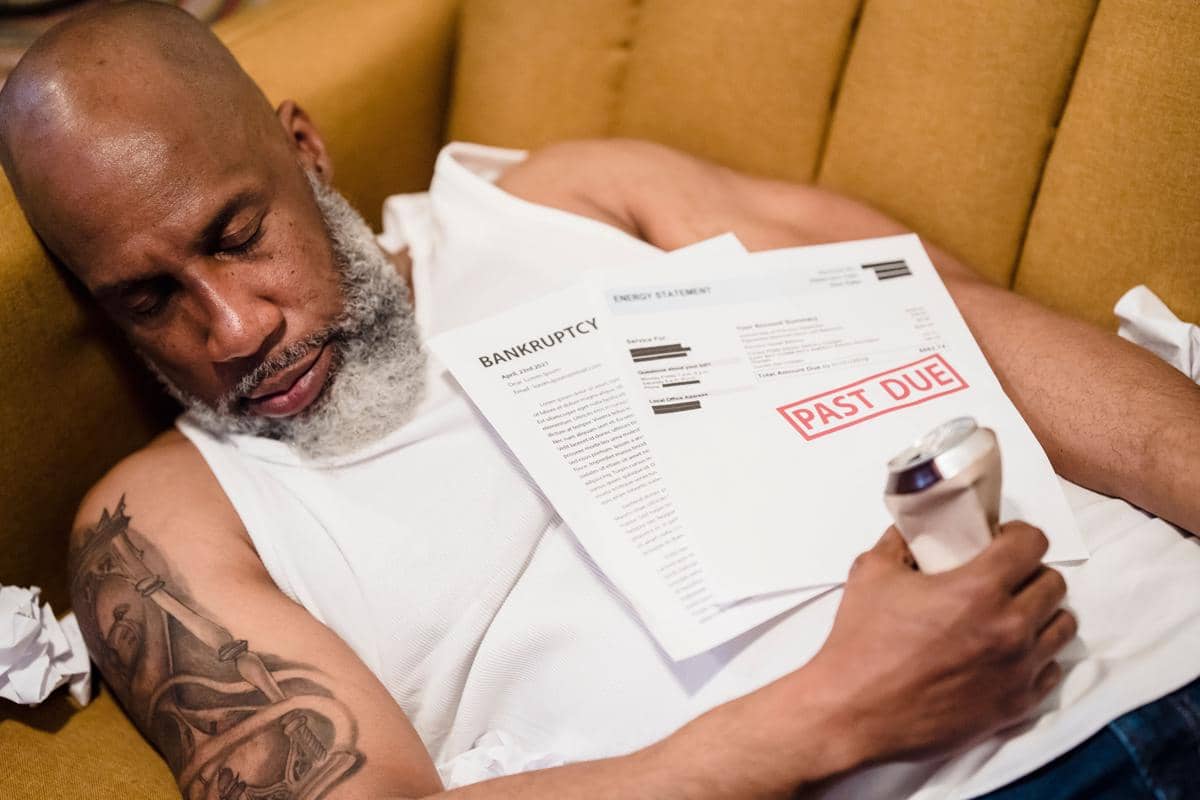
ilustrasi seorang pria tidur dengan dokumen utang jatuh tempo. (pexels.com/Nocila Bart) Kurang disiplin terhadap alokasi cicilan bisa bikin kamu kewalahan untuk melunasinya, namun yang menjadi lebih fatal adalah menggunakan pinjaman lainnya untuk menutupi tagihan cicilan itu. Cara itu tidak akan membantumu, justru mendorongmu lebih dalam ke lingkaran hutang.
Kalau kamu sudah mentok, cobalah untuk mengurangi gaya hidup, catatlah pengeluaranmu dengan ketat menggunakan aplikasi yang mendukung fitur finansial seperti spreadsheet. Aturan yang ketat diterapkan ketika kamu sudah berada di pinggir jurang utang.
Fitur paylater diciptakan untuk memudahkan cashflow, bukan untuk mendanai gaya hidup yang di luar batas kemampuanmu. Indikator batas kemampuanmu adalah pemasukan gajimu, bukan limit aplikasi paylater.
Jadi, biar gak terjebak oleh paylater, cobalah untuk menggunakan cara main di atas, biar kamu jadi bos uangmu sendiri.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.