الذَّهَبُ بِالذَّهَبِ وَالْفِضَّةُ بِالْفِضَّةِ وَالْبُرُّ بِالْبُرِّ وَالشَّعِيرُ بِالشَّعِيرِ وَالتَّمْرُ بِالتَّمْرِ وَالْمِلْحُ بِالْمِلْحِ مِثْلاً بِمِثْلٍ يَدًا بِيَدٍ فَمَنْ زَادَ أَوِ اسْتَزَادَ فَقَدْ أَرْبَى الآخِذُ وَالْمُعْطِى فِيهِ سَوَاءٌ
Tabungan Emas Digital Menurut Islam, Apakah Halal dan Sesuai Syariah?
8 min read

Intinya Sih
- Tabungan emas digital mencatat kepemilikan emas dalam gram melalui aplikasi; saldo semestinya didukung emas fisik yang disimpan penyedia layanan.
- DSN-MUI Fatwa Nomor 77/2010 membolehkan jual beli emas tidak tunai selama emas bukan alat tukar resmi, tetapi ulama kontemporer memiliki perbedaan pandangan.
- Kesesuaian syariah bergantung pada ketersediaan emas, akad transparan, kepemilikan dan serah terima jelas, serta bebas riba, gharar, dan maisir.
This section summary was AI-assisted and reviewed by our editorial team.
Investasi emas semakin diminati masyarakat karena dinilai dapat menjadi salah satu pilihan untuk menjaga nilai kekayaan dalam jangka panjang. Seiring perkembangan teknologi, kegiatan menabung emas kini dapat dilakukan secara digital tanpa harus membeli dan menyimpan emas batangan secara langsung. Kemudahan tersebut membuat masyarakat bisa memiliki emas dengan modal terjangkau melalui berbagai aplikasi penyedia layanan investasi.
Namun, di balik kepraktisannya, muncul pertanyaan mengenai hukum emas digital menurut Islam, terutama terkait ketentuan jual beli yang sesuai dengan syariat. Pasalnya, emas termasuk barang ribawi yang memiliki aturan khusus dalam transaksi agar terhindar dari praktik riba. Lantas, bagaimana pandangan Islam dan Majelis Ulama Indonesia (MUI) mengenai transaksi emas digital serta apa saja ketentuan yang harus dipenuhi?
Table of Content
1. Memahami cara kerja tabungan emas digital sebelum berinvestasi

ilustrasi harga emas (vecteezy.com/Bigc Studio) Tabungan emas digital merupakan layanan keuangan yang memungkinkan seseorang membeli dan menyimpan emas melalui platform digital tanpa harus memegang bentuk fisiknya secara langsung. Emas yang dibeli akan tercatat sebagai saldo dalam satuan gram pada akun pengguna sesuai dengan jumlah transaksi dan harga yang berlaku. Dengan sistem tersebut, masyarakat dapat mengumpulkan emas secara bertahap sesuai kemampuan finansial masing-masing.
Dalam praktiknya, saldo emas digital semestinya memiliki dasar berupa emas fisik yang disimpan oleh penyedia layanan berdasarkan ketentuan yang berlaku. Pengguna dapat memantau jumlah kepemilikan emas melalui aplikasi, kemudian melakukan transaksi lain, seperti menjual kembali atau mengajukan pencetakan emas fisik sesuai kebijakan penyedia layanan. Sebagai contoh, layanan Tabungan Emas Pegadaian memungkinkan nasabah membeli emas mulai dari 0,01 gram dan memantau saldo melalui aplikasi Tring! by Pegadaian.
Meskipun proses pembelian dilakukan secara daring, transaksi emas digital tetap berkaitan dengan kepemilikan emas sebagai aset yang nyata. Oleh karena itu, penting bagi calon investor untuk memahami bagaimana penyedia layanan memperoleh, menyimpan, dan mencatat emas yang dibeli nasabah. Kejelasan mekanisme tersebut dapat membantu pengguna memastikan bahwa saldo digital yang dimiliki bukan sekadar angka dalam aplikasi, melainkan merepresentasikan kepemilikan emas sesuai ketentuan layanan.
2. Meninjau hukum emas digital menurut Islam dan pandangan ulama
ilustrasi harga emas (vecteezy.com/Graphicsstudio 5) Dalam perspektif Islam, hukum transaksi emas digital menjadi pembahasan dalam fikih muamalah karena emas termasuk barang ribawi yang memiliki ketentuan khusus dalam jual beli. Hal ini sebagaimana dijelaskan dalam hadis Rasulullah SAW yang diriwayatkan oleh Muslim nomor 1584:
Artinya: "Jika emas dijual dengan emas, perak dijual dengan perak, gandum dijual dengan gandum, sya'ir (salah satu jenis gandum) dijual dengan sya'ir, kurma dijual dengan kurma, dan garam dijual dengan garam, maka jumlah (takaran atau timbangan) harus sama dan dibayar kontan (tunai). Barang siapa menambah atau meminta tambahan, maka ia telah berbuat riba. Orang yang mengambil tambahan tersebut dan orang yang memberinya sama-sama berada dalam dosa." (HR. Muslim No. 1584)
Berdasarkan hadis tersebut, para ulama menetapkan bahwa transaksi emas dengan emas harus memenuhi ketentuan kesetaraan takaran dan dilakukan secara tunai. Namun, terdapat perbedaan pandangan ulama kontemporer mengenai jual beli emas secara tidak tunai, termasuk melalui platform digital. Sebagian ulama berpendapat bahwa emas harus diserahterimakan secara langsung ketika transaksi berlangsung, sedangkan pandangan lain memperbolehkan transaksi tidak tunai dengan mempertimbangkan perubahan fungsi emas yang kini lebih banyak diperlakukan sebagai komoditas.
Salah satu ulama yang membolehkan transaksi emas secara angsuran adalah Syekh Ali Jum'ah. Ia berpandangan bahwa emas yang tidak lagi berfungsi sebagai alat tukar dapat diperlakukan seperti barang dagangan lainnya yang boleh diperjualbelikan secara tunai maupun tidak tunai. Pandangan ini menunjukkan adanya perbedaan penafsiran di kalangan ulama kontemporer dalam menyikapi perkembangan transaksi emas pada era digital.
3. Mengetahui ketentuan MUI terkait jual beli emas secara digital
ilustrasi harga emas (vecteezy.com/Iftikhar Alam) Pandangan DSN-MUI mengenai jual beli emas secara tidak tunai tertuang dalam Fatwa Nomor 77/DSN-MUI/V/2010. Fatwa tersebut menjelaskan bahwa transaksi emas secara tidak tunai, baik melalui jual beli biasa maupun murabahah, hukumnya boleh selama emas tidak berstatus sebagai alat tukar resmi. Ketentuan ini didasarkan pada kondisi ketika mata uang yang digunakan dalam transaksi sehari-hari bukan lagi emas, melainkan uang fiat, seperti rupiah di Indonesia.
Fatwa tersebut memberikan landasan bagi masyarakat yang ingin melakukan transaksi emas melalui layanan digital, termasuk pembelian emas yang pembayarannya dilakukan melalui aplikasi. Namun, kebolehan tersebut tidak berarti seluruh produk investasi emas digital otomatis sesuai dengan prinsip syariah. Setiap layanan tetap perlu memperhatikan kejelasan objek transaksi, akad, kepemilikan, serta mekanisme penyerahan emas agar tidak mengandung unsur yang dilarang dalam Islam.
Selain Fatwa DSN-MUI Nomor 77 Tahun 2010, ketentuan mengenai kegiatan usaha bulion berdasarkan prinsip syariah juga dibahas dalam Fatwa DSN-MUI Nomor 166/DSN-MUI/II/2026 sebagaimana disebutkan dalam referensi Pegadaian. Ketentuan ini menjadi salah satu acuan dalam pelaksanaan layanan emas berdasarkan prinsip syariah. Oleh sebab itu, calon nasabah perlu memeriksa kesesuaian mekanisme layanan yang digunakan dengan fatwa dan ketentuan yang berlaku, bukan hanya berpatokan pada label syariah yang tercantum dalam promosi.
4. Memastikan transaksi emas digital memenuhi prinsip syariah
ilustrasi emas (pexels.com/Michael Steinberg) Kebolehan transaksi emas digital dalam Islam bergantung pada terpenuhinya sejumlah ketentuan yang bertujuan menjaga keadilan dan kepastian bagi pihak yang terlibat. Salah satu hal utama yang harus diperhatikan adalah keberadaan emas sebagai objek transaksi, sehingga saldo yang tercatat dalam akun benar-benar memiliki dasar kepemilikan yang jelas. Selain itu, akad dan mekanisme jual beli harus transparan agar tidak menimbulkan ketidakpastian yang berpotensi merugikan pembeli maupun penyedia layanan.
Ada beberapa ketentuan yang perlu diperhatikan sebelum melakukan transaksi emas digital, di antaranya:
a. Ketersediaan emas sebagai objek transaksi: Emas yang diperjualbelikan harus benar-benar tersedia dan memiliki kejelasan mengenai berat, kualitas, serta jumlahnya. Penyedia layanan perlu memberikan informasi yang transparan agar nasabah mengetahui aset yang menjadi dasar saldo emasnya.
b. Kejelasan akad jual beli: Akad harus menjelaskan hak dan kewajiban setiap pihak, termasuk proses pembelian, penyimpanan, penjualan kembali, dan pencetakan emas fisik. Kejelasan ini diperlukan untuk menghindari gharar atau ketidakpastian dalam transaksi.
c. Kepastian status kepemilikan: Saldo emas yang tercatat dalam akun harus merepresentasikan kepemilikan emas dalam jumlah tertentu. Nasabah perlu memahami kapan kepemilikan tersebut dianggap berpindah dan bagaimana haknya atas emas yang dibeli dilindungi.
d. Pemenuhan proses serah terima atau qabdh: Serah terima emas dapat dilakukan secara fisik (qabdh haqiqi) maupun secara hukum (qabdh hukmi) sesuai ketentuan syariah. Dalam penyerahan secara hukum, kepemilikan emas harus jelas dan pembeli memiliki hak untuk menguasai atau mengalihkan aset tersebut.
e. Terhindar dari riba, gharar, dan maisir: Transaksi harus bebas dari riba atau tambahan yang dilarang, gharar berupa ketidakjelasan, serta maisir yang mengandung unsur perjudian. Ketiga unsur tersebut merupakan hal yang perlu dihindari dalam kegiatan keuangan yang berlandaskan syariah.
f. Legalitas dan transparansi penyedia layanan: Nasabah perlu mengetahui identitas penyedia, mekanisme penyimpanan emas, pencatatan kepemilikan, serta biaya yang dikenakan. Legalitas dan pengawasan dari otoritas terkait juga penting untuk membantu memastikan layanan beroperasi sesuai ketentuan yang berlaku.
Dengan memperhatikan berbagai ketentuan tersebut, masyarakat dapat menilai apakah mekanisme tabungan emas digital yang dipilih telah sesuai dengan prinsip syariah. Keberadaan bukti kepemilikan dan kesempatan untuk menerima emas fisik juga menjadi aspek penting dalam memastikan hak nasabah atas aset yang dibeli. Oleh karena itu, jangan hanya mempertimbangkan kemudahan transaksi atau potensi keuntungan, tetapi pahami pula akad dan ketentuan layanan sejak awal.
5. Memilih layanan emas digital dengan memperhatikan keamanan dan kepatuhan syariah
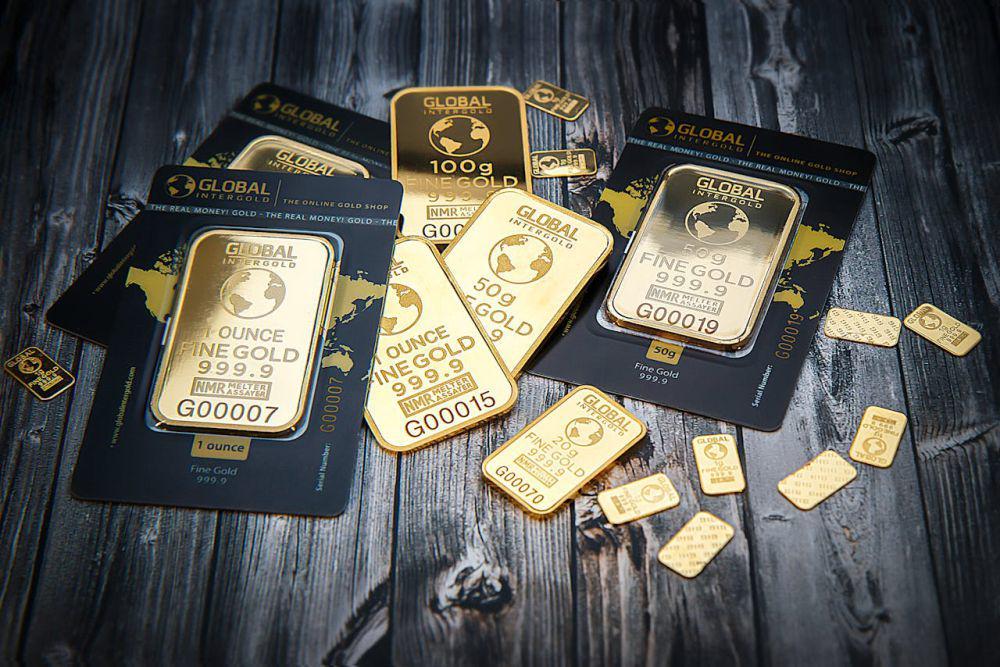
ilustrasi emas (pexels.com/Michael Steinberg) Setelah memahami hukum dan ketentuan syariahnya, langkah berikutnya adalah memilih penyedia layanan emas digital secara cermat. Calon nasabah sebaiknya memeriksa legalitas perusahaan, sistem penyimpanan emas, serta transparansi informasi mengenai saldo dan biaya transaksi. Hal ini penting karena setiap penyedia dapat memiliki mekanisme pembelian, penjualan kembali, penyimpanan, dan pencetakan emas fisik yang berbeda.
Selain aspek legalitas, perhatikan pula apakah layanan tersebut memberikan bukti kepemilikan yang jelas dan menjamin ketersediaan emas sesuai saldo yang tercatat. Sebagai contoh, Pegadaian menyebutkan bahwa layanan Tabungan Emas menerapkan rasio 1:1, yakni setiap satu gram saldo emas didukung oleh satu gram emas fisik yang tersimpan di vault Pegadaian. Layanan tersebut juga menyediakan pilihan pencetakan emas batangan, transfer saldo kepada sesama pemilik rekening, penjualan kembali, dan gadai saldo emas sesuai ketentuan yang berlaku.
Meskipun begitu, calon nasabah tetap perlu membaca syarat dan ketentuan produk secara menyeluruh sebelum membuka rekening. Pastikan informasi mengenai akad, biaya administrasi, selisih harga beli dan jual kembali, serta prosedur penarikan emas fisik telah dipahami dengan baik. Dengan mempertimbangkan aspek syariah, legalitas, dan transparansi layanan, masyarakat dapat memilih produk emas digital yang lebih sesuai dengan kebutuhan serta prinsip keuangan yang dianut.
Pada dasarnya, emas digital menurut Islam dapat diperbolehkan selama transaksi yang dilakukan memenuhi ketentuan syariah, terutama terkait keberadaan emas, kejelasan akad, kepemilikan, dan serah terima. Fatwa DSN-MUI memberikan landasan kebolehan jual beli emas secara tidak tunai dengan syarat emas tidak menjadi alat tukar resmi, meskipun penerapannya tetap perlu memperhatikan mekanisme setiap layanan. Oleh karena itu, pahami ketentuan transaksi dan pilih penyedia yang transparan agar kegiatan menabung emas dapat dilakukan dengan lebih tenang dan sesuai prinsip syariah.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.