5 Perbandingan Kredit Bank dan Pinjaman Digital, Pahami!
- Kredit bank umumnya memerlukan pemeriksaan dokumen lebih lama, sedangkan pinjaman digital diajukan daring dengan proses lebih praktis dan cepat.
- Bank cenderung menyediakan pembiayaan lebih besar serta tenor panjang; pinjaman digital biasanya berjangka lebih pendek dan ditujukan untuk nominal kebutuhan tertentu.
- Sebelum memilih, peminjam perlu membandingkan bunga, seluruh biaya, cicilan, konsekuensi keterlambatan, legalitas penyedia, serta kemampuan membayar hingga lunas.
Kebutuhan dana tambahan dapat dipenuhi melalui berbagai jenis pembiayaan, termasuk kredit dari bank dan pinjaman digital. Keduanya sama-sama menawarkan akses terhadap dana yang perlu dikembalikan sesuai jangka waktu dan ketentuan yang disepakati. Namun, proses pengajuan, biaya, tenor, hingga karakteristik layanan dapat berbeda sehingga perlu dibandingkan sebelum memilih.
Kemudahan mengajukan pinjaman tidak selalu berarti pilihan tersebut paling sesuai dengan kebutuhan. Jumlah dana yang dibutuhkan, kemampuan membayar, serta tujuan penggunaan juga perlu diperhitungkan sejak awal. Berikut beberapa perbandingan antara kredit bank dan pinjaman digital yang penting dipahami sebelum menentukan pilihan.
1. Proses pengajuan dan pencairan dana
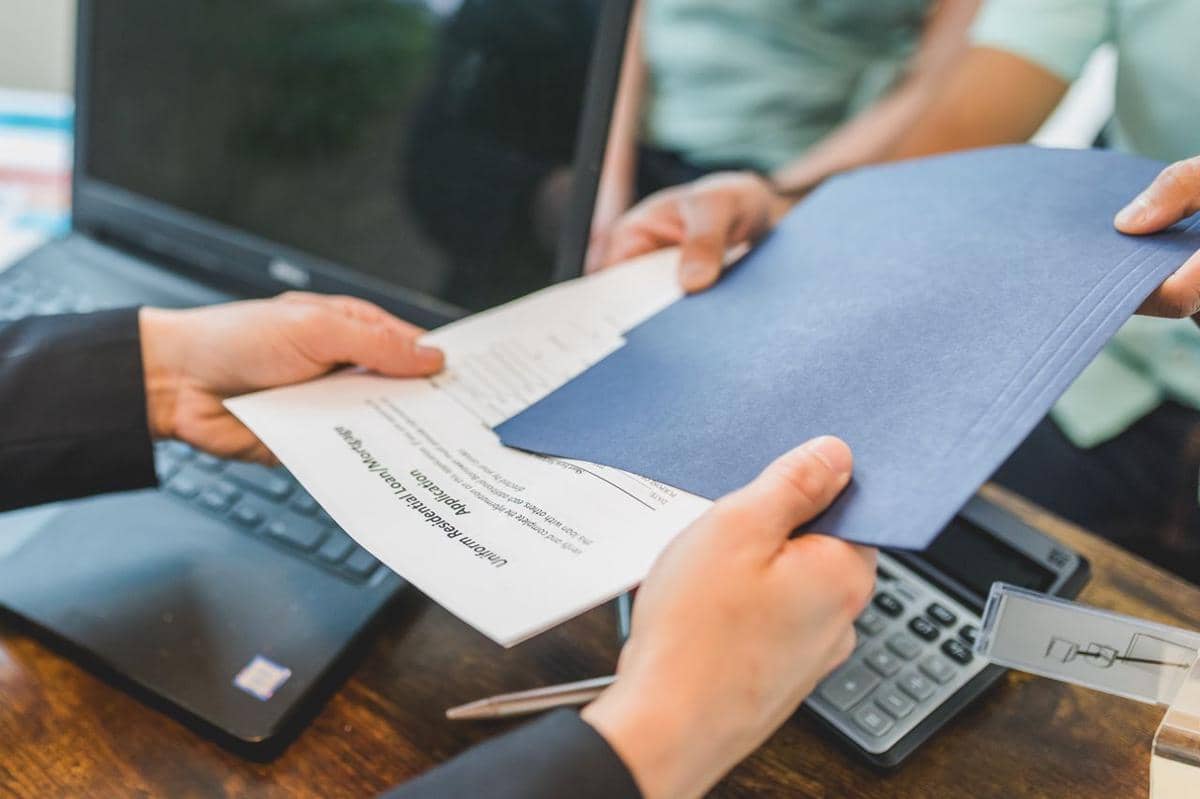
ilustrasi dua orang yang bertukar dokumen (pexels.com/Proyek Saham RDNE) Kredit bank umumnya memiliki proses pengajuan yang melibatkan pemeriksaan dokumen dan penilaian kemampuan calon debitur. Proses tersebut dapat membutuhkan waktu lebih lama karena bank perlu memastikan berbagai informasi sebelum memberikan pembiayaan. Untuk jenis kredit tertentu, calon debitur juga dapat diminta melengkapi dokumen tambahan sesuai kebutuhan pembiayaan.
Pinjaman digital biasanya menawarkan proses pengajuan yang lebih praktis melalui aplikasi atau platform daring. Data dan dokumen dapat dikirim secara digital sehingga prosesnya dapat dilakukan tanpa harus datang langsung ke kantor. Meski lebih cepat, calon peminjam tetap perlu memahami proses penilaian dan ketentuan yang berlaku sebelum menyetujui pinjaman.
2. Besaran dana yang dapat diperoleh
ilustrasi seseorang yang memegang kipas berisi uang kertas (pexels.com/Suasana Atlantik) Kredit bank memiliki beragam produk dengan batas pembiayaan yang dapat disesuaikan dengan jenis kebutuhan. Kredit untuk rumah, kendaraan, modal usaha, atau kebutuhan lainnya dapat memiliki nilai pembiayaan yang relatif besar dan tenor yang lebih panjang. Besarnya dana tetap bergantung pada hasil penilaian serta kemampuan calon debitur.
Pinjaman digital umumnya lebih sering digunakan untuk kebutuhan dana dengan nominal tertentu dan jangka waktu yang lebih terbatas, meskipun setiap penyedia memiliki produk berbeda. Jumlah yang tersedia tidak selalu cukup untuk kebutuhan bernilai besar seperti pembelian properti. Karena itu, calon peminjam perlu memilih jenis pembiayaan berdasarkan jumlah dana yang benar-benar dibutuhkan, bukan hanya berdasarkan kemudahan memperoleh pinjaman.
3. Biaya dan cara perhitungan kewajiban
ilustrasi seorang wanita yang menggunakan kalkulator (pexels.com/Mikhail Nilov) Kredit bank dapat memiliki komponen biaya seperti bunga, biaya administrasi, provisi, atau biaya lain sesuai produk yang dipilih. Struktur biaya tersebut perlu dipahami sejak awal agar calon debitur mengetahui total kewajiban selama masa kredit. Perbandingan sebaiknya tidak hanya melihat persentase bunga, tetapi juga seluruh biaya yang harus dibayarkan.
Pinjaman digital juga dapat memiliki bunga dan biaya tertentu yang perlu diperiksa sebelum dana dicairkan. Biaya tersebut dapat berbeda antara satu penyedia dan produk lainnya. Calon peminjam sebaiknya menghitung jumlah dana yang diterima dan total pembayaran sampai pinjaman selesai agar dapat mengetahui beban sebenarnya.
4. Jangka waktu dan besarnya cicilan
ilustrasi seseorang yang sedang berfokus pada perencanaan keuangan (pexels.com/https://kaboompics.com/) Kredit bank menawarkan pilihan tenor yang dapat berbeda sesuai jenis pembiayaan. Tenor yang lebih panjang dapat membuat cicilan bulanan lebih rendah, tetapi kewajiban berlangsung lebih lama dan total biaya dapat menjadi lebih besar. Sementara itu, tenor yang lebih pendek dapat mempercepat pelunasan dengan konsekuensi cicilan yang lebih tinggi.
Pinjaman digital umumnya memiliki tenor yang lebih pendek, sehingga kewajiban perlu diselesaikan dalam waktu yang lebih cepat. Cicilan atau pembayaran berkala dapat terasa lebih berat jika pendapatan peminjam tidak stabil. Karena itu, jangka waktu pembayaran perlu disesuaikan dengan kemampuan menyediakan dana secara rutin sampai pinjaman selesai.
5. Fleksibilitas layanan dan konsekuensi keterlambatan
ilustrasi seorang wanita tersenyum (pexels.com/Vitaly Gariev) Kredit bank dapat memberikan pilihan layanan yang lebih beragam tergantung produk yang digunakan. Nasabah juga dapat memiliki akses ke layanan perbankan lain dalam satu ekosistem. Namun, setiap fasilitas tetap memiliki aturan mengenai pembayaran, denda, pelunasan lebih awal, dan berbagai konsekuensi lain yang perlu dipahami.
Pinjaman digital dapat memberikan kemudahan dari sisi akses karena seluruh proses dilakukan secara daring. Meski praktis, peminjam tetap harus memperhatikan konsekuensi apabila pembayaran terlambat atau kewajiban tidak dipenuhi sesuai perjanjian. Sebelum memilih, pastikan penyedia pinjaman memiliki legalitas dan informasi biaya serta ketentuan yang dapat dipahami dengan jelas.
Kredit bank dan pinjaman digital sama-sama dapat menjadi pilihan ketika seseorang membutuhkan dana tambahan, tetapi karakteristik keduanya tidak sepenuhnya sama. Perbedaan proses pengajuan, jumlah dana, biaya, tenor, serta layanan dapat memengaruhi kesesuaian pembiayaan dengan kondisi masing-masing orang. Pilihan yang cepat belum tentu menjadi pilihan yang paling ringan jika total kewajibannya lebih besar. Karena itu, bandingkan seluruh biaya dan kemampuan membayar sebelum menyetujui fasilitas kredit apa pun.