Memiliki tagihan setiap bulan merupakan hal yang wajar dalam mengelola keuangan pribadi, termasuk untuk berbagai keperluan. Namun, tanpa adanya kendali diri yang ketat dan perencanaan keuangan yang matang, beban tagihan tersebut nantinya akan secara perlahan menumpuk dan pada akhirnya melampaui batas kemampuan finansial yang dimiliki.
4 Tanda Kamu mulai Kesulitan Melunasi Cicilan Bulanan
3 min read
Intinya Sih
- Beban cicilan dinilai tidak sehat ketika melampaui 30 persen pendapatan bersih, terutama jika lebih dari separuh penghasilan habis untuk tagihan hingga mengorbankan kebutuhan dasar.
- Mengambil pinjaman baru untuk membayar utang lama menandakan arus kas tak mampu menutup kewajiban, sekaligus menambah bunga, biaya administrasi, dan total utang.
- Membayar minimum kartu kredit atau sering terlambat membayar menunjukkan keterbatasan dana; bunga, denda, serta riwayat kredit buruk dapat memperberat kondisi keuangan.
This section summary was AI-assisted and reviewed by our editorial team.
Mengenali berbagai tanda awal dari gangguan finansial sangat penting agar kamu bisa segera terhindar dari krisis utang yang lebih dalam dan pada akhirnya berpotensi merusak masa depan. Oleh sebab itu, kenalilah beberapa tanda berikut yang menunjukkan bahwa kamu mulai kesulitan melunasi cicilan bulanan.
1. Rasio tagihan bulanan sudah melebihi batas aman pendapatan

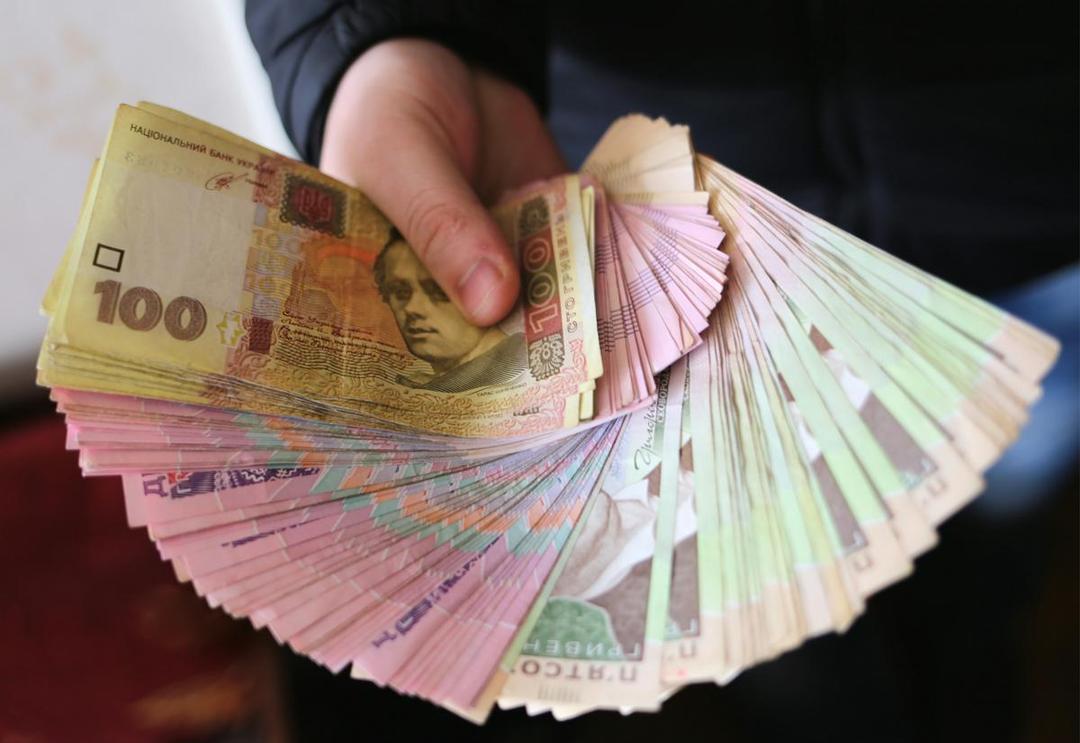
ilustrasi uang (pexels.com/www.kaboompics.com) Batas maksimal alokasi pembayaran kewajiban utang yang direkomendasikan pada umumnya sebesar 30 persen dari total pendapatan bersih bulanan yang diperoleh. Pada saat porsi pembayaran tagihan bulananmu mulai menggerus lebih dari setengah total penghasilan, kondisi ini menjadi indikator jelas bahwa beban finansialmu sudah mulai tidak sehat.
Ketidakseimbangan alokasi ini kerap membuatmu jadi harus mengorbankan pos kebutuhan dasar untuk mendahulukan pembayaran tagihan yang sudah mendesak dan mendekati tanggal jatuh tempo. Apabila sebagian besar gajimu langsung habis pada awal bulan hanya untuk membayar kewajiban utang, maka artinya struktur keuanganmu sedang berada dalam bahaya besar.
2. Mengandalkan pinjaman baru untuk membayar tagihan lama
ilustrasi pinjaman online (unsplash.com/Sasun Bughdaryan) Kebiasaan untuk menutup tagihan lama dengan cara mengajukan pinjaman baru, yang juga dikenal dengan skema gali lubang tutup lubang. Tindakan ini menjadi tanda bahwa aliran kas bulananmu sudah benar-benar tidak mampu lagi menutupi seluruh beban keuangan yang ada.
Penggunaan pinjaman baru untuk membayar utang lama sebetulnya tidak akan menyelesaikan masalah, sebab hanya akan menambah beban bunga akumulatif dan biaya administrasi yang semakin mencekik. Akibat dari hal ini akan membuat jumlah keseluruhan pokok pinjaman terus membengkak secara eksponensial, sehingga pada akhirnya melampaui seluruh kapasitas pembayaran yang dimiliki.
3. Hanya mampu membayar jumlah minimum tagihan pada kartu kredit
ilustrasi uang (pexels.com/Photo By: Kaboompics.com) Jika pembayaran tagihan dari kartu kredit hanya mengandalkan batas pembayaran minimum atau minimum payment saja, apalagi secara berulang setiap bulannya, maka ini jelas menandakan kesulitan finansial. Kebiasaan ini menunjukkan bahwa kamu sudah tidak memiliki sisa dana tunai yang cukup untuk melunasi seluruh kewajiban cicilan yang ada.
Sisa cicilan yang tidak terbayarkan justru nantinya akan terus terkena bunga berbunga yang sangat tinggi pada siklus penagihan periode berikutnya, sehingga inilah yang akan terasa berat. Hal ini bisa menyebabkan saldo utang milikmu tetap bertambah tinggi, walau sebetulnya sudah merasa selalu rutin menyetorkan pembayaran setiap bulan.
4. Sering mengalami keterlambatan pembayaran dan terkena denda

ilustrasi uang (pexels.com/adrian vieriu) Jika kamu sering melewatkan tenggat waktu pembayaran tagihan bulanan hingga pada akhirnya berujung pada jatuhnya denda keterlambatan, maka ini bisa menjadi indikasi kuat adanya masalah keuangan yang serius. Keterlambatan ini biasanya tidak hanya diakibatkan oleh kelalaian saja, tetapi juga karena kamu harus menunggu dana masuk atau menunda pembayaran untuk kebutuhan lain yang lebih mendesak.
Bukan hanya berpotensi merusak kondisi keuangan harian, riwayat keterlambatan pembayaran yang konsisten juga akan memperburuk skor kredit pribadi yang dimiliki di lembaga keuangan resmi. Catatan merah pada riwayat kredit berpotensi menyulitkanmu saat ingin mengajukan fasilitas pembiayaan kredit lainnya, seperti kepemilikan rumah di masa mendatang.
Mengenali tanda kesulitan melunasi cicilan bulanan merupakan langkah awal yang sangat penting untuk mencegah terjadinya risiko kebangkrutan finansial. Jika kamu sudah mengalami salah satu atau beberapa indikasi di atas, maka usahakan untuk segera mengevaluasi gaya hidup dan buatlah prioritas anggaran secara ketat dan lebih disiplin.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.