4 Pertimbangan Sebelum Memperpanjang Tenor Cicilan Bank
- Perpanjangan tenor dapat meringankan cicilan bulanan, tetapi berpotensi menaikkan total bunga; debitur perlu membandingkan simulasi pembayaran baru dengan skema lama.
- Debitur perlu mengevaluasi pendapatan, kebutuhan pokok, kewajiban lain, tabungan, dana darurat, serta risiko perubahan penghasilan atau kebutuhan keluarga sebelum mengubah tenor.
- Sebelum menyetujui perubahan, periksa biaya tambahan dan ketentuan tertulis bank, lalu pertimbangkan dampak kewajiban kredit jangka panjang terhadap target keuangan serta peluang pembiayaan baru.
Memperpanjang masa cicilan bank atau tenor pinjaman mungkin bisa menjadi pilihan pada saat debitur mengalami kesulitan dalam memenuhi kewajiban pembayaran setiap bulannya. Dengan jangka waktu pelunasan yang jauh lebih panjang, maka jumlah cicilan bulanan bisa saja berpotensi menjadi lebih ringan, sehingga kondisi keuangan pun nantinya akan terasa lebih longgar.
Sebelum mengajukan perpanjangan tenor, maka para debitur harus memahami terlebih dahulu ketentuan yang berlaku dan juga menghitung kembali kemampuan finansial yang dimiliki. Hal ini karena cicilan yang lebih kecil tidak selalu berarti pinjaman menjadi lebih murah karena masa pembayaran yang terus bertambah bisa meningkatkan total bunga yang harus dibayarkan.
Table of Content
1. Hitung kembali total bunga yang harus dibayarkan
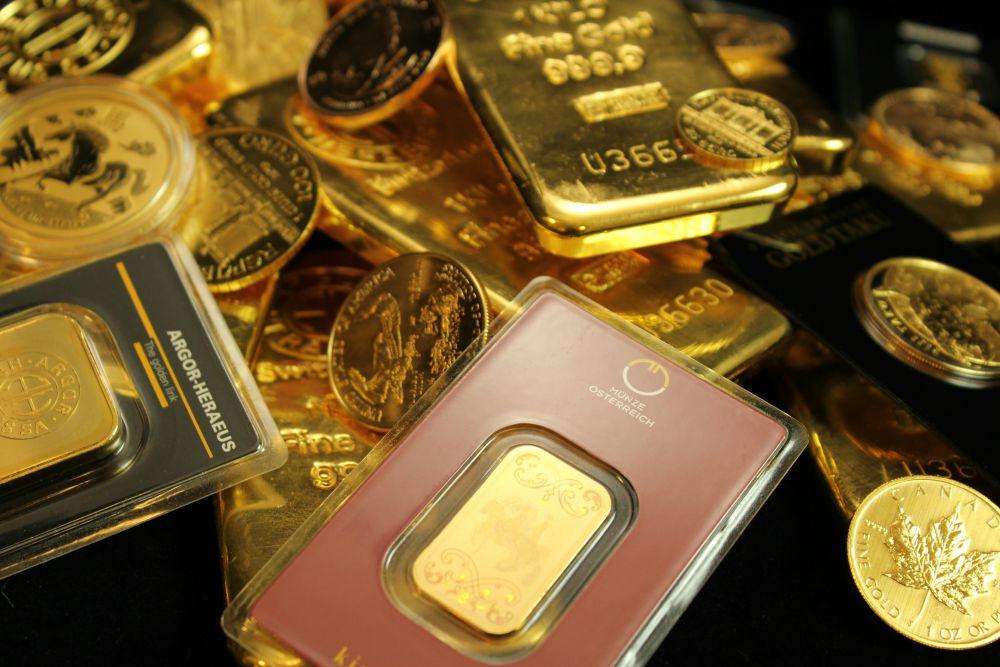
ilustrasi uang (pexels.com/https://kaboompics.com/) Hal pertama yang harus diperhatikan adalah dengan melihat perubahan total bunga yang diakibatkan karena bertambahnya masa pinjaman. Pada saat tenor diperpanjang, maka debitur memiliki peluang lebih banyak untuk memperoleh cicilan bulanan yang nominalnya lebih longgar, namun bunganya bisa terus berjalan selama periode pembayaran tambahan dan hal ini akan membuat beban uang yang harus dibayarkan jadi semakin besar dari tenor sebelumnya.
Untuk mengetahui dampaknya, maka sebaiknya mintalah simulasi pembayaran terbaru dari pihak bank yang pada umumnya mencakup suku bunga, jumlah cicilan, dan total kewajiban hingga akhir dari masa pinjaman tersebut. Coba bandingkan simulasi yang ada dengan skema pembayaran lama agar kamu bisa melihat dengan jelas terkait selisih biaya yang nantinya harus ditanggung.
2. Sesuaikan dengan kemampuan keuangan bulanan

ilustrasi uang (pexels.com/https://kaboompics.com/) Perpanjangan tenor memang sebaiknya dapat dilakukan dengan mempertimbangkan soal kondisi keuangan dan juga kemampuan dalam membayar cicilan setiap bulannya. Kamu bisa mulai mengevaluasi kembali pendapatan rutin, pengeluaran kebutuhan pokok, kewajiban lainnya, hingga dana yang nantinya harus disisihkan untuk keperluan tabungan dan dana darurat.
Bukan hanya menghitung soal pendapatan saat ini, namun kamu juga harus mempertimbangkan soal potensi adanya perubahan kondisi keuangan yang mungkin terjadi dalam beberapa bulan atau tahun mendatang. Sebagai contoh, setiap peminjam bisa mengalami adanya risiko penurunan penghasilan, perubahan pekerjaan, atau bertambahnya kebutuhan keluarga yang pada akhirnya mempengaruhi kemampuan dalam membayar pinjaman.
3. Periksa biaya tambahan dan ketentuan dari bank

ilustrasi uang (unsplash.com/Alexander Schimmeck) Sebelum menyetujui perpanjangan masa cicilan yang berlaku koma pastikan bahwa kamu sudah mengetahui dengan jelas apakah bank mengenakan biaya tambahan untuk perubahan perjanjian pinjaman yang ada. Biaya yang ada biasanya dapat berbeda-beda sesuai dengan kebijakan bank dan juga jenis produk kredit yang dipilih, seperti terkait pada biaya administrasi, provisi, atau biaya lain yang sangat berkaitan dengan proses perubahan fasilitas pinjaman.
Kamu harus memeriksa dengan seksama terkait ketentuan baru yang tercantum dalam perjanjian, termasuk dalam hal ini adalah suku bunga, jadwal pembayaran, dan juga potensi adanya perubahan kewajiban lainnya. Jangan sampai hanya mengandalkan penjelasan secara lisan, namun kamu juga harus meminta terkait rincian tertulis agar setiap ketentuan yang berlaku dapat dipelajari dengan seksama.
4. Pertimbangkan dampaknya terhadap rencana keuangan jangka panjang
ilustrasi uang (pexels.com/Photo By: Kaboompics.com) Memperpanjang tenor artinya kamu akan memiliki kewajiban pembayaran pinjaman dalam waktu yang lebih lama. Kondisi ini sebetulnya dapat mempengaruhi rencana keuangan lainnya, sehingga harus mulai dipertimbangkan apakah memang tambahan waktu tersebut masih sejalan dengan target keuangan yang ingin dicapai.
Perhatikan pula potensi adanya kebutuhan pinjaman lain pada masa mendatang. Kewajiban kredit yang masih terus berjalan akan menjadi salah satu pertimbangan bank pada saat menilai kemampuan dari calon debitur untuk mengajukan pembiayaan baru, meski keputusan persetujuannya tetap saja harus bergantung pada penilaian yang dimiliki oleh masing-masing bank.
Memperpanjang masa cicilan bank sebetulnya dapat dijadikan sebagai solusi untuk meringankan pembayaran bulanan, namun keputusan ini tetap memerlukan perhitungan yang benar-benar matang. Pastikan bahwa kamu sudah memahami total perhitungan yang ada sebelum menyetujui perubahan tenor dari pihak bank. Dengan begitu, maka kamu bisa memilih skema pembayaran yang paling sesuai tanpa menimbulkan adanya beban keuangan di kemudian hari.