5 Pertimbangan Sebelum Ambil KPR Tenor Puluhan Tahun, Pahami Risikonya
- KPR tenor panjang membuat cicilan bulanan lebih ringan, tetapi kemampuan bayar perlu diuji terhadap perubahan kebutuhan hidup, tabungan, dana darurat, dan pengeluaran tak terduga.
- Calon debitur perlu memahami peralihan bunga tetap ke bunga mengambang, membandingkan total pembayaran beserta biaya tambahan, bukan hanya fokus pada cicilan awal.
- Kestabilan penghasilan dan rencana hidup jangka panjang harus dipertimbangkan, termasuk fleksibilitas pelunasan dipercepat, penjualan rumah, atau pindah ketika kondisi berubah.
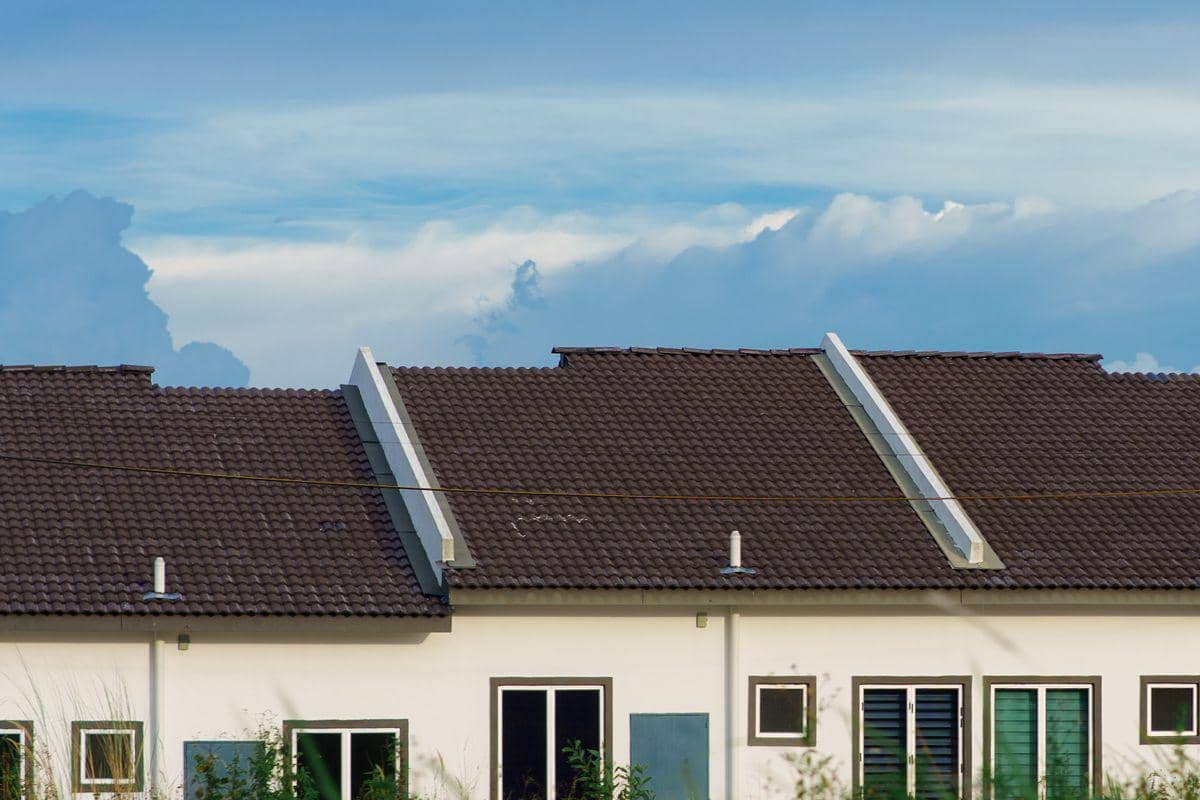
Memiliki rumah sendiri menjadi tujuan finansial besar bagi banyak orang, tetapi harga properti yang tinggi membuat Kredit Pemilikan Rumah (KPR) kerap menjadi jalan yang dianggap paling realistis. Tenor yang mencapai puluhan tahun memang dapat membuat cicilan bulanan terlihat lebih ringan dibanding memilih jangka waktu pendek. Namun, komitmen selama belasan hingga puluhan tahun berarti keputusan hari ini bakal terus memengaruhi kondisi keuangan pada berbagai fase kehidupan.
Angka cicilan yang terasa aman berdasarkan pendapatan sekarang belum tentu memberikan gambaran lengkap mengenai kemampuan finansial pada masa mendatang. Perubahan bunga, kebutuhan keluarga, kondisi pekerjaan, sampai total biaya kredit perlu diperhitungkan agar rumah impian gak berubah menjadi sumber tekanan keuangan berkepanjangan. Sebelum menandatangani akad dan berkomitmen dalam waktu sangat panjang, yuk pahami berbagai pertimbangannya secara matang.
1. Hitung kemampuan membayar cicilan dalam jangka panjang
ilustrasi mengatur keuangan (pexels.com/Bia Limova) Cicilan KPR sebaiknya dinilai berdasarkan kondisi keuangan secara menyeluruh, bukan sekadar melihat apakah pendapatan bulan ini cukup untuk membayarnya. Selama tenor berjalan, kebutuhan hidup dapat berubah karena pernikahan, kelahiran anak, pendidikan, perawatan orangtua, atau kebutuhan besar lainnya. Cicilan yang sekarang terasa ringan bisa menjadi lebih membebani ketika beberapa pengeluaran baru muncul secara bersamaan.
Karena itu, perhitungan perlu menyisakan ruang yang memadai untuk kebutuhan rutin, tabungan, dana darurat, investasi, serta pengeluaran gak terduga. Jangan sampai sebagian besar pendapatan habis untuk cicilan sehingga kondisi keuangan menjadi terlalu rapuh ketika muncul kebutuhan mendesak. Simulasi beberapa skenario pendapatan dan pengeluaran dapat membantu melihat seberapa kuat kemampuan finansial menghadapi komitmen KPR dalam waktu panjang.
2. Pahami skema bunga setelah masa tetap berakhir

ilustrasi konsultasi keuangan (pexels.com/RDNE Stock project) Penawaran KPR dengan bunga rendah pada beberapa tahun awal memang terlihat menarik karena cicilannya relatif terjangkau. Masalahnya, sebagian produk KPR menerapkan bunga tetap hanya dalam periode tertentu sebelum beralih ke skema bunga mengambang atau struktur bunga lain sesuai ketentuan bank. Perubahan tersebut dapat membuat besaran cicilan setelah periode awal berbeda dari angka yang pertama kali menjadi dasar perencanaan.
Calon debitur perlu membaca simulasi kredit secara lengkap dan memahami bagaimana bunga dihitung selama masa pinjaman. Informasi mengenai periode bunga tetap, metode penentuan bunga berikutnya, serta kemungkinan perubahan cicilan layak ditanyakan secara terperinci sebelum akad. Dengan begitu, keputusan mengambil KPR gak hanya didasarkan pada cicilan murah pada tahun pertama, tetapi juga mempertimbangkan kemampuan membayar ketika skema bunga berubah.
3. Bandingkan cicilan ringan dengan total biaya kredit
ilustrasi konsultasi keuangan (pexels.com/RDNE Stock project) Tenor puluhan tahun menawarkan keuntungan berupa cicilan bulanan yang umumnya lebih rendah karena pokok pinjaman dibagi ke periode pembayaran lebih panjang. Namun, masa pembayaran yang panjang juga berarti bunga dapat dibayarkan selama lebih banyak tahun sehingga total pengeluaran untuk kredit berpotensi jauh melampaui harga rumah saat transaksi. Perbedaan inilah yang kadang kurang terlihat ketika perhatian hanya tertuju pada angka cicilan bulanan.
Sebelum memilih tenor, bandingkan total pembayaran dari beberapa simulasi jangka waktu agar konsekuensinya terlihat lebih jelas. Perhitungkan pula biaya lain seperti provisi, administrasi, penilaian properti, asuransi, notaris, serta komponen lain sesuai ketentuan produk dan transaksi. Cicilan rendah memang memberikan kelonggaran arus kas, tetapi keputusan tersebut tetap perlu dibandingkan dengan total biaya yang harus ditanggung sampai kredit benar-benar lunas.
4. Pertimbangkan kestabilan penghasilan selama masa kredit
ilustrasi menghitung uang (pexels.com/Tima Miroshnichenko) Memperkirakan kondisi pekerjaan hingga dua atau tiga dekade ke depan jelas gak mudah karena dunia kerja dapat berubah sangat cepat. Pendapatan bisa meningkat seiring perkembangan karier, tetapi risiko kehilangan pekerjaan, berpindah profesi, menjalankan usaha, atau mengalami penurunan pemasukan juga tetap ada. KPR dengan tenor panjang membuat kemampuan beradaptasi terhadap berbagai perubahan tersebut menjadi faktor yang sangat penting.
Dana darurat dan perlindungan finansial dapat menjadi bantalan ketika sumber pemasukan mengalami gangguan sementara. Selain itu, mengambil cicilan jauh di bawah batas maksimal kemampuan membayar dapat memberikan ruang lebih luas untuk menghadapi perubahan kondisi ekonomi pribadi. Jangan sampai keputusan membeli rumah dibuat berdasarkan asumsi bahwa pendapatan akan selalu meningkat secara konsisten selama puluhan tahun.
5. Sesuaikan rumah dengan rencana hidup jangka panjang

ilustrasi bisnis properti (pexels.com/Alena Darmel) Membeli rumah melalui KPR bukan hanya persoalan mendapatkan tempat tinggal, tetapi juga menentukan aset yang akan terikat dengan kewajiban finansial dalam waktu lama. Lokasi pekerjaan, rencana berkeluarga, kebutuhan ruang, akses transportasi, hingga kemungkinan pindah kota dapat berubah jauh sebelum tenor berakhir. Rumah yang terasa ideal sekarang belum tentu sesuai dengan kebutuhan kehidupan sepuluh atau dua puluh tahun kemudian.
Fleksibilitas tersebut perlu dipertimbangkan bersama karakter properti yang hendak dibeli dan ketentuan kredit yang berlaku. Cari tahu pula aturan mengenai pelunasan dipercepat, penalti, penjualan rumah ketika kredit belum lunas, dan pilihan lain apabila kondisi kehidupan berubah. Semakin panjang tenor yang dipilih, semakin penting memastikan keputusan membeli rumah tetap memberikan ruang untuk menghadapi perubahan rencana pada masa depan.
KPR tenor puluhan tahun dapat membantu membuat kepemilikan rumah terasa lebih terjangkau dari sisi cicilan bulanan, tetapi konsekuensinya berlangsung jauh lebih lama daripada proses membeli rumah itu sendiri. Kemampuan membayar, skema bunga, total biaya kredit, kestabilan pendapatan, dan rencana kehidupan perlu diperhitungkan bersama sebelum menentukan tenor. Dengan perencanaan yang realistis dan pemahaman menyeluruh terhadap perjanjian kredit, keputusan memiliki rumah dapat disesuaikan dengan kemampuan finansial tanpa mengabaikan berbagai kebutuhan penting lainnya.