Ada Risiko Moral Hazard di Balik Rencana LPS Penjamin Koperasi
- Rencana LPS menjamin simpanan koperasi dinilai perlu membatasi peserta pada koperasi yang layak, bukan menerapkan skema perbankan secara langsung ke seluruh koperasi.
- Penjaminan berpotensi melindungi anggota, meningkatkan kepercayaan, dan mendukung inklusi keuangan, tetapi juga memicu moral hazard bagi anggota maupun pengelola koperasi.
- Sebelum penjaminan diterapkan, pemerintah perlu memperkuat pengawasan, standar tata kelola, pelaporan, premi berbasis risiko, serta mekanisme penanganan kegagalan koperasi.
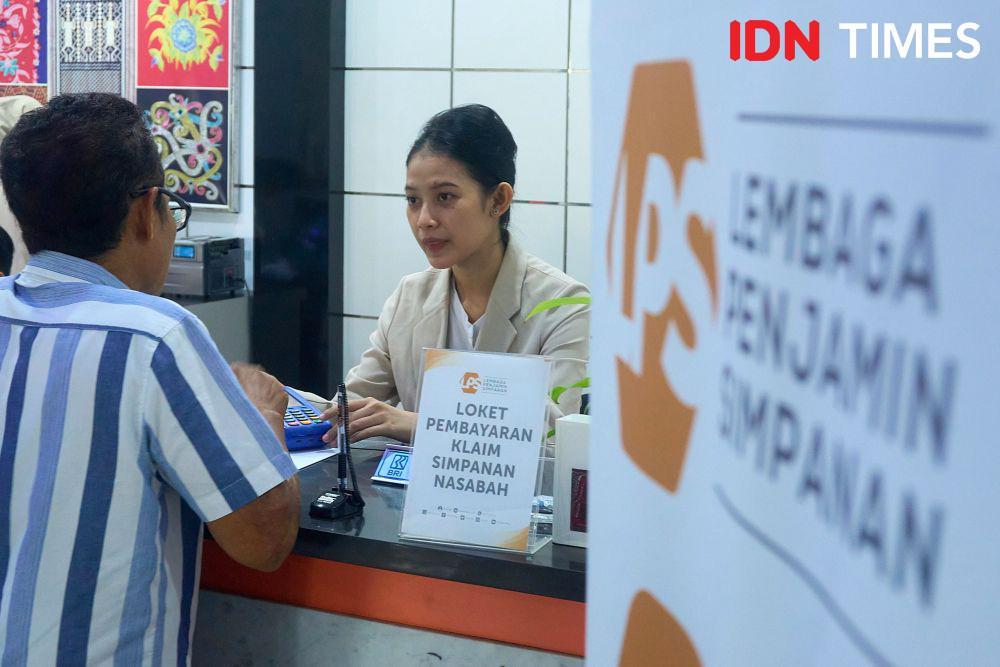
Jakarta, IDN Times - Rencana perluasan penjaminan simpanan koperasi oleh Lembaga Penjamin Simpanan (LPS) memasuki pembahasan soal kriteria koperasi yang dapat dijamin. Skema penjaminan juga perlu disertai penguatan pengawasan dan standar kehati-hatian.
Ekonom PT Bank Danamon Indonesia Tbk Irman Faiz menilai LPS secara institusional dapat menjadi lembaga yang logis untuk memberikan penjaminan kepada koperasi.
Namun, skema tersebut dinilai tidak tepat jika langsung diterapkan kepada seluruh koperasi dengan kerangka yang sama seperti perbankan.
"Pertanyaan utamanya bukan hanya apakah LPS perlu menjamin koperasi, tetapi koperasi seperti apa yang layak masuk ke dalam financial safety net LPS," kata Irman kepada IDN Times, Selasa (29/9/2026).
1. Perlu pengawasan yang ketat
Ilustrasi Cadangan Devisa (IDN Times/Arief Rahmat) Menurut dia, skema penjaminan simpanan akan efektif jika menjadi bagian dari ekosistem yang mencakup pengawasan, penjaminan, dan resolusi secara utuh.
Dalam perbankan, bank peserta LPS berada dalam regulatory perimeter yang jelas. Bank diawasi secara prudensial, wajib memenuhi ketentuan permodalan dan likuiditas, memiliki standar pelaporan, membayar premi penjaminan, serta memiliki mekanisme resolusi apabila mengalami kegagalan.
Sementara itu, karakteristik koperasi jauh lebih beragam. Meski Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) telah membawa koperasi tertentu yang menjalankan kegiatan di sektor jasa keuangan ke dalam pengawasan OJK, hal tersebut tidak berarti seluruh koperasi simpan pinjam memiliki kerangka prudensial yang sama dengan bank.
"Kalau suatu koperasi secara ekonomi sudah melakukan fungsi intermediasi yang semakin menyerupai lembaga keuangan dan membutuhkan public safety net, konsekuensinya juga harus lengkap. Mulai dari prudential regulation, supervision, premium contribution, serta resolution regime yang sepadan," kata Irman.
2. Untung rugi sisi koperasi dan LPS
ilustrasi cadangan devisa (unsplash.com/ Viacheslav Bublyk) Di sisi lain, penjaminan simpanan koperasi berpotensi memberikan sejumlah manfaat. Kebijakan tersebut dapat meningkatkan perlindungan anggota, memperkuat kepercayaan terhadap koperasi, serta mengurangi risiko rush ketika koperasi menghadapi masalah.
Dalam jangka panjang, penjaminan juga dapat mendukung inklusi keuangan karena masyarakat memperoleh perlindungan ketika menyimpan dana pada koperasi yang memenuhi persyaratan.
Namun, Irman mengingatkan adanya risiko moral hazard jika penjaminan diterapkan sebelum tata kelola dan pengawasan diperkuat.
"Anggota koperasi berpotensi menjadi kurang sensitif dalam membedakan koperasi yang sehat dan berisiko karena merasa simpanannya telah dijamin," bebernya.
Di sisi lain, pengelola koperasi dapat terdorong menawarkan imbal hasil lebih tinggi atau mengambil risiko aset yang lebih besar karena akses pendanaan menjadi lebih mudah.
Dari sisi LPS, dampak kebijakan tersebut juga tidak hanya berkaitan dengan likuiditas. LPS memang berpotensi memperoleh tambahan premi dari peserta baru, sehingga penambahan cakupan penjaminan tidak serta-merta mengurangi likuiditas LPS.
Namun, LPS juga akan menghadapi contingent liability dan tail risk baru dari sektor koperasi yang memiliki karakteristik risiko, tata kelola, serta kualitas data yang berbeda dengan perbankan.
"Besarnya risiko akan bergantung pada berapa besar simpanan yang dijamin, coverage limit, probability of failure, recovery value ketika koperasi gagal, serta kemungkinan beberapa koperasi mengalami masalah secara bersamaan," ujar Irman.
Menurut dia, apabila cakupan penjaminan terlalu luas sementara premi dan standar prudensial tidak mencerminkan profil risiko, potensi klaim saat terjadi tekanan dapat meningkat dan menambah beban sumber daya LPS.
3. Pengawasan dan standar prudensial perlu diperkuat
ilustrasi uang kertas (unsplash.com/@moneyphotos) Karena itu, Irman menilai desain penjaminan koperasi perlu dilakukan secara bertahap. Pertama, pemerintah perlu menentukan koperasi yang memenuhi syarat dan berada dalam regulatory perimeter yang jelas.
Kedua, perlu ada standar minimum tata kelola, pelaporan, dan pengawasan prudensial. Ketiga, harus dibangun resolution framework agar ketika koperasi gagal tidak hanya tersedia mekanisme pembayaran klaim, tetapi juga mekanisme untuk menangani kegagalan lembaganya.
"Setelah itu baru ditetapkan coverage limit dan premi yang idealnya mencerminkan profil risikonya," kata Irman.
Menurutnya, urutan kebijakan menjadi kunci. Pengawasan dan standar prudensial perlu diperkuat terlebih dahulu, kemudian diikuti resolution framework, dan baru penjaminan.
"Kalau penjaminan diberikan tanpa disiplin yang sepadan, kebijakan yang awalnya dimaksudkan melindungi masyarakat justru berisiko memindahkan sebagian risiko dari koperasi dan anggotanya ke balance sheet LPS dan pada akhirnya ke financial safety net secara umum," katanya.