Iklan - Scroll untuk Melanjutkan
Baca artikel IDN Times lainnya di IDN App
It helps you see more of our articles when you search on Google
BI Ungkap Penyebab Kredit Rp2.548 Triliun Belum Ditarik Debitur
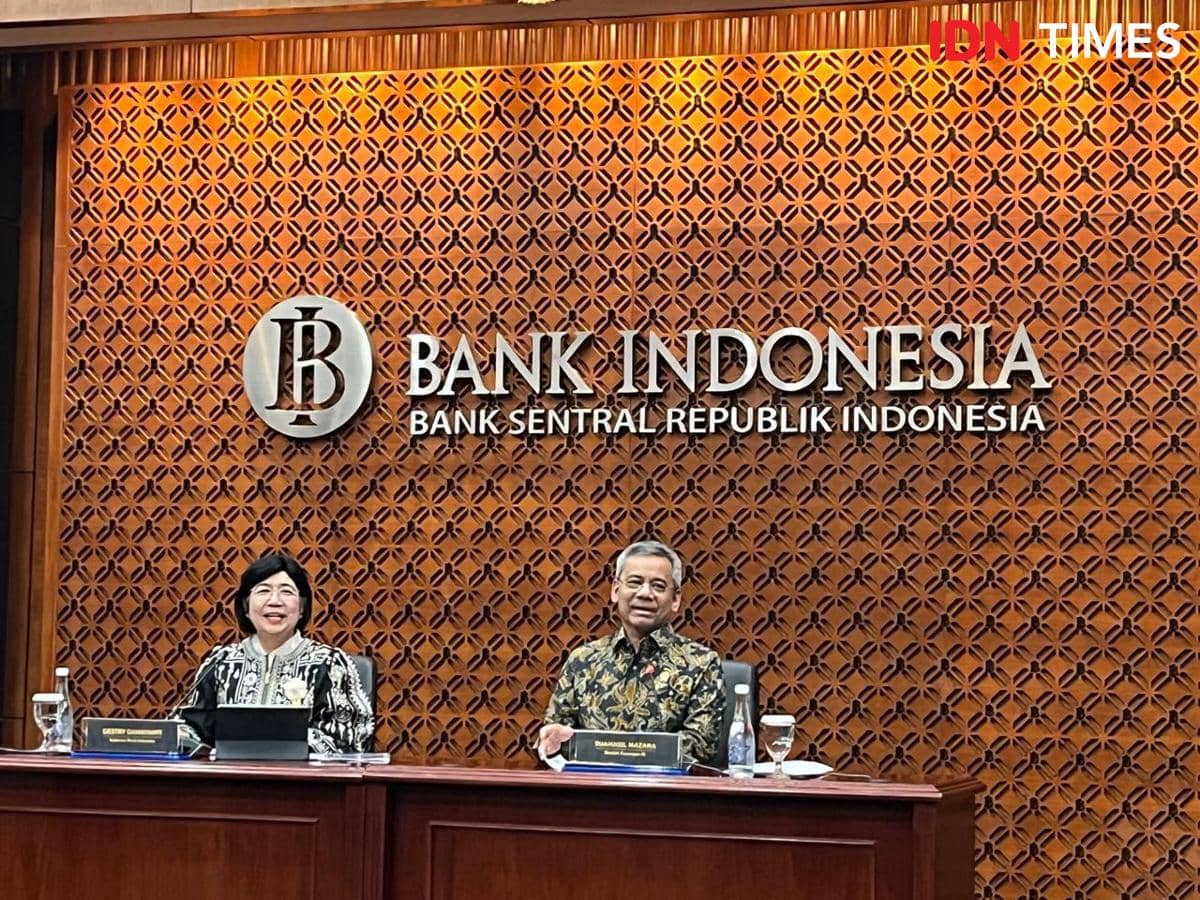
Konferensi Pers Menteri Keuangan Suahasil Nazara dan Gubernur Bank Indonesia Destry Damayanti. (IDN Times/Triyan).
  • BI mencatat undisbursed loan sekitar Rp2.548 triliun hingga Juli 2026, dipengaruhi sisi permintaan kredit dan penawaran dari perbankan.
  • Pertumbuhan kredit hingga kuartal II 2026 masih banyak didorong pemerintah, tetapi sektor swasta mulai bergerak naik sehingga permintaan kredit dinilai mulai bergeliat.
  • Saat permintaan lemah, sebagian bank memilih SBN dan SRBI; BI menerapkan KLM PPU untuk memberi insentif likuiditas bagi bank yang lebih aktif menyalurkan kredit.
This section summary was AI-assisted and reviewed by our editorial team.

Jakarta, IDN Times - Bank Indonesia (BI) mengungkap penyebab fasilitas kredit yang sudah disetujui perbankan tetapi belum ditarik debitur atau undisbursed loan (UL) yang tercatat sekitar Rp2.548 triliun hingga Juli 2026.

Gubernur BI Destry Damayanti mengatakan, tingginya UL dipengaruhi dua sisi, yakni permintaan (demand) dan penawaran (supply) kredit.

“Kita memang melihat Rp2.500-an triliun itu relatif flat. Angkanya di situ dan memang kalau kita lihat kenapa undisbursed loan-nya seperti itu Rp2.500-an triliun, kan ada dua sisi, sisi supply sama sisi demand,” ujar Destry dalam konferensi pers di Gedung BI, Jakarta, Kamis (24/9/2026).

1. Pergerakan sektor swasta masih belum besar untuk dorong tumbuhnya kredit di kuartal II

Ilustrasi Perusahaan Swasta Terbesar di Indonesia - Unsplash/Abbe Sublett

Destry mengatakan, BI bersama Komite Stabilitas Sistem Keuangan (KSSK) terus mencermati perkembangan UL yang masih berada di kisaran Rp2.500 triliun.

Dari sisi permintaan, pertumbuhan kredit hingga kuartal II 2026 masih banyak didorong oleh pemerintah. Namun, sektor swasta mulai menunjukkan pergerakan.

Menurut Destry, mulai bergeraknya sektor swasta menjadi sinyal bahwa permintaan kredit mulai meningkat.

“Tapi data terakhir, kita melihat sektor swasta itu sudah mulai bergerak. Sudah mulai bergerak naik,” katanya.

2. Mulai muncul geliat permintaan kredit dari swasta

ilustrasi dua orang yang bertukar dokumen permohonan pinjaman kredit (pexels.com/Proyek Saham RDNE)

Dengan kondisi tersebut, Destry melihat mulai muncul geliat permintaan kredit dari sektor swasta. Perkembangan ini menjadi salah satu pertimbangan BI dalam mempertahankan BI Rate.

“Ini yang membuat kenapa juga kami kemarin menahan suku bunga, BI Rate kami, karena kami melihat ini ada potensi,” ujarnya.

3. Bank pilih SBN dan SRBI

Nasabah bank Mandiri bisa berinvestasi SBN Sekunder langsung di Livin’ by Mandiri (Dok. Bank Mandiri)

Sementara dari sisi penawaran, tingginya UL juga dipengaruhi appetite perbankan dalam menyalurkan kredit. Destry menjelaskan, ketika permintaan kredit masih relatif lemah, sebagian bank memilih menempatkan dananya pada surat-surat berharga (SSB), seperti Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI).

“Kita melihat memang banyak bank, instead of menyalurkan kredit, karena demand-nya juga kemarin masih agak lemah, menempatkan pada surat-surat berharga, baik itu SBN ataupun SRBI,” jelasnya.

Untuk mendorong perbankaln meningkatkan penyaluran kredit, BI mulai menerapkan skema Kebijakan Insentif Likuiditas Makroprudensial (KLM) melalui pendalaman pasar uang sejak September 2026. Bank yang terlalu banyak menempatkan aset likuidnya pada surat berharga akan mendapatkan perlakuan berbeda dengan bank yang lebih aktif menyalurkan kredit.

Mulai 1 September 2026, BI mengganti KLM interest rate channel sebesar 1 persen dengan KLM Pendalaman Pasar Uang (PPU) sebesar 2 persen. Insentif diberikan kepada bank yang mampu menjaga rasio kepemilikan SBN dan SRBI secara non-repo dalam rupiah di bawah ambang batas 19 persen dari total pendanaan.

Sebaliknya, bank dengan kepemilikan SBN dan SRBI di bawah 19 persen dari total dana pihak ketiga (DPK) berpotensi memperoleh insentif berupa pengurangan Giro Wajib Minimum (GWM).

Melalui skema tersebut, total potensi insentif KLM dapat mencapai maksimal 6 persen dari DPK. Tambahan likuiditas tersebut diharapkan dapat mendorong bank meningkatkan penyaluran kredit.

“Maka kita akan memberikan mereka insentif, yaitu penurunan GWM, sehingga akan terjadi penambahan likuiditas buat mereka, karena mereka juga menyalurkan kreditnya,” jelasnya.
Curated For You

Editorial Team

Related Article