7 Perbedaan BPJS Kesehatan dan Asuransi Swasta yang Perlu Kamu Tahu
BPJS Kesehatan memakai layanan berjenjang melalui FKTP dan rujukan, sedangkan asuransi swasta tertentu memberi akses lebih fleksibel ke dokter spesialis atau rumah sakit sesuai polis.
BPJS menyediakan jaringan nasional, pembayaran langsung ke fasilitas kesehatan, serta manfaat luas berdasarkan JKN dan indikasi medis; asuransi swasta mengikuti jaringan, sistem klaim, dan batas manfaat polis.
Iuran BPJS tidak berdasarkan risiko kesehatan individu, sementara premi asuransi swasta dipengaruhi manfaat dan fasilitas. Asuransi swasta juga dapat menawarkan layanan tambahan seperti telemedis dan medical check-up.
Memiliki perlindungan kesehatan penting untuk membantu menghadapi biaya pengobatan yang tidak selalu bisa diprediksi. Di Indonesia, dua pilihan yang banyak dikenal masyarakat adalah BPJS Kesehatan dan asuransi swasta. Keduanya sama-sama menawarkan perlindungan kesehatan, tetapi memiliki mekanisme, cakupan manfaat, dan akses layanan yang berbeda.
BPJS Kesehatan hadir sebagai program jaminan kesehatan nasional dengan prinsip gotong royong, sedangkan asuransi swasta dapat memberikan perlindungan tambahan sesuai produk yang dipilih. Perbedaan tersebut membuat setiap orang perlu memahami karakteristik keduanya sebelum menentukan perlindungan yang sesuai. Untuk mengetahui perbedaan BPJS Kesehatan dan asuransi swasta secara lebih jelas, simak tujuh aspek berikut.
1. Alur mendapatkan layanan kesehatan memiliki mekanisme berbeda

Kartu BPJS Kesehatan (bpjs-kesehatan.go.id) Peserta BPJS Kesehatan umumnya mengikuti alur pelayanan kesehatan secara berjenjang. Ketika membutuhkan pemeriksaan, peserta terlebih dahulu mengakses Fasilitas Kesehatan Tingkat Pertama (FKTP) yang terdaftar, seperti puskesmas atau klinik, sebelum mendapatkan rujukan apabila membutuhkan penanganan lebih lanjut. Mekanisme tersebut menjadi bagian dari sistem pelayanan JKN yang diterapkan kepada peserta.
Sementara itu, asuransi kesehatan swasta pada produk tertentu dapat memberikan keleluasaan lebih besar dalam menentukan fasilitas kesehatan atau dokter. Peserta dapat memperoleh akses langsung ke dokter spesialis atau rumah sakit sesuai ketentuan polis tanpa harus melalui alur rujukan seperti pada layanan berjenjang. Kemudahan tersebut dapat menjadi pertimbangan bagi orang yang mengutamakan fleksibilitas ketika membutuhkan layanan medis.
2. Pilihan fasilitas dan tingkat kenyamanan tidak selalu sama

ilustrasi cek kesehatan (pexels.com/Pavel Danilyuk) BPJS Kesehatan memberikan pelayanan sesuai ketentuan dan fasilitas yang berlaku dalam program JKN. Peserta yang menginginkan fasilitas perawatan di atas haknya dapat menghadapi ketentuan mengenai selisih biaya atau peningkatan kelas. Pada fasilitas kesehatan tertentu, jumlah pasien yang banyak juga dapat membuat waktu tunggu menjadi pertimbangan bagi peserta.
Asuransi kesehatan swasta dapat menawarkan pilihan fasilitas yang lebih beragam, tergantung manfaat dalam polis yang dimiliki. Beberapa produk menyediakan manfaat berupa kamar perawatan dengan kelas lebih tinggi, layanan yang lebih personal, atau pilihan dokter dan jadwal konsultasi tertentu. Karena setiap produk memiliki ketentuan berbeda, fasilitas yang diterima tetap perlu disesuaikan dengan manfaat polis.
3. Jangkauan pelayanan menjadi salah satu pembeda utama
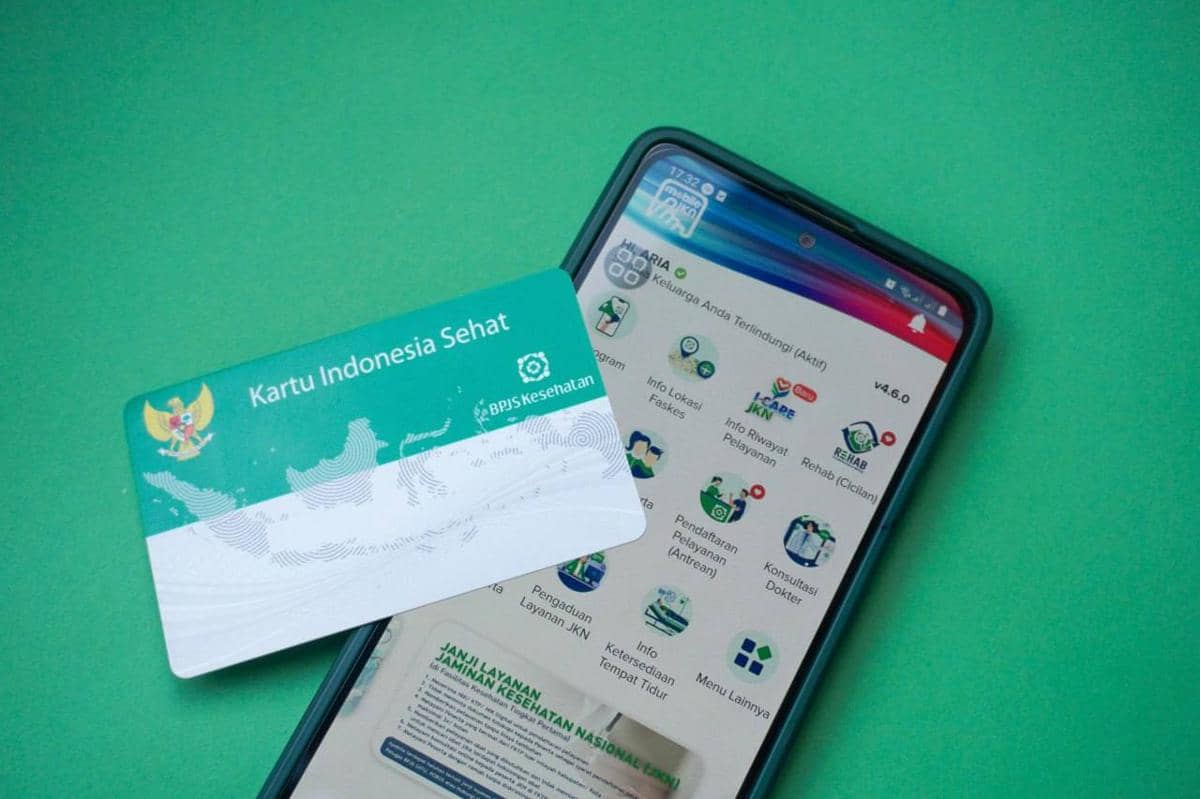
Kartu BPJS Kesehatan (bpjs-kesehatan.go.id) BPJS Kesehatan memiliki jaringan fasilitas kesehatan yang tersebar di berbagai wilayah Indonesia. Program JKN juga menerapkan prinsip portabilitas sehingga peserta dapat memperoleh pelayanan kesehatan di seluruh Indonesia sesuai prosedur yang berlaku. Hal ini membuat kepesertaan BPJS Kesehatan tidak semata-mata bergantung pada domisili yang tercantum dalam KTP.
Asuransi swasta pada produk tertentu dapat memberikan akses ke jaringan rumah sakit yang lebih luas sesuai daftar rekanan. Bahkan, terdapat produk yang menawarkan manfaat perawatan di luar negeri berdasarkan ketentuan polis yang dipilih. Jangkauan tersebut dapat menjadi nilai tambah bagi orang yang sering bepergian atau membutuhkan fasilitas kesehatan tertentu.
4. Mekanisme pembayaran dan klaim perlu diperhatikan
ilustrasi asuransi jiwa (freepik.com/rawpixel.com) Dalam Program JKN, BPJS Kesehatan tidak menggunakan mekanisme reimbursement kepada peserta setelah berobat. Biaya pelayanan yang dijamin dibayarkan langsung oleh BPJS Kesehatan kepada fasilitas kesehatan selama peserta mengikuti prosedur pelayanan yang berlaku. Dengan mekanisme tersebut, peserta tidak perlu mengurus berkas klaim penggantian biaya secara mandiri setelah menerima layanan yang dijamin.
Pada asuransi kesehatan swasta, mekanisme klaim bergantung pada ketentuan produk yang dimiliki. Sebagian perusahaan menyediakan fasilitas cashless di rumah sakit rekanan sehingga peserta dapat memperoleh layanan tanpa terlebih dahulu membayar seluruh biaya secara mandiri. Namun, pada produk dengan sistem penggantian biaya, peserta tetap perlu mengikuti prosedur pengajuan klaim sesuai persyaratan polis.
5. Cakupan manfaat ditentukan dengan pendekatan yang berbeda

ilustrasi asuransi (freepik.com/freepik) BPJS Kesehatan memberikan manfaat pelayanan kesehatan yang luas berdasarkan ketentuan Program JKN dan indikasi medis peserta. Program tersebut mencakup berbagai diagnosis dan perawatan, termasuk sejumlah kondisi yang membutuhkan pengobatan jangka panjang seperti cuci darah, talasemia, hemofilia, kanker, dan penggunaan insulin bagi penderita diabetes. Luasnya manfaat tersebut menjadi salah satu alasan BPJS Kesehatan menjadi perlindungan dasar bagi masyarakat.
Asuransi kesehatan swasta menawarkan cakupan berdasarkan manfaat yang tercantum dalam polis. Beberapa produk dapat mencakup rawat jalan, rawat inap, perawatan gigi, perawatan mata, hingga manfaat tertentu yang tidak tersedia dalam perlindungan dasar. Karena pilihan manfaatnya beragam, calon peserta perlu mencermati batas pertanggungan, pengecualian, serta ketentuan lain sebelum memilih produk.
6. Iuran dan cara menentukan biaya perlindungan berbeda
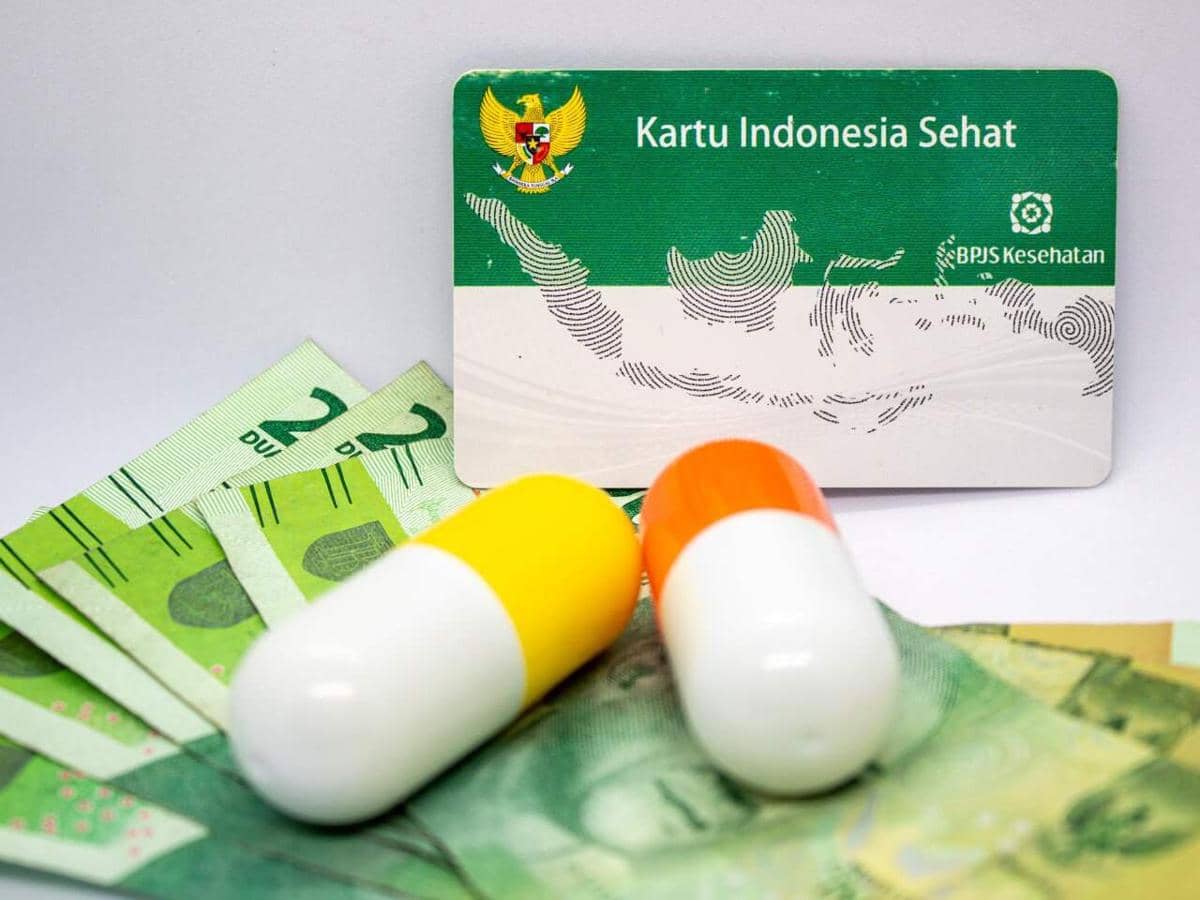
Kartu BPJS Kesehatan (bpjs-kesehatan.go.id) Iuran BPJS Kesehatan tidak ditentukan berdasarkan riwayat kesehatan atau tingkat risiko kesehatan masing-masing peserta. Besar iuran disesuaikan dengan segmen kepesertaan, bahkan terdapat kelompok masyarakat yang iurannya ditanggung pemerintah. Untuk peserta Pekerja Penerima Upah (PPU), iuran dihitung sebesar 5 persen dengan 4 persen ditanggung pemberi kerja dan 1 persen berasal dari penghasilan peserta, dengan batas penghasilan yang digunakan sebagai dasar perhitungan sebesar Rp12 juta per bulan.
Berbeda dengan BPJS Kesehatan, biaya asuransi swasta mengikuti produk dan manfaat yang dipilih oleh peserta. Besarnya premi dapat berkaitan dengan cakupan perlindungan, fasilitas, batas manfaat, serta ketentuan lain yang ditetapkan perusahaan asuransi. Karena itu, semakin luas manfaat yang diinginkan, peserta perlu memahami konsekuensi biaya dan memastikan perlindungan tersebut sesuai dengan kemampuan finansial.
7. Layanan tambahan dapat menjadi nilai pembeda
ilustrasi asuransi jiwa (freepik.com/rawpixel.com) Perlindungan kesehatan tidak selalu berhenti pada pengobatan ketika seseorang sudah sakit. Sejumlah produk asuransi swasta menawarkan manfaat tambahan seperti medical check-up, vaksinasi, konsultasi gizi, serta layanan TeleMedical yang memungkinkan konsultasi dengan dokter secara daring. Fasilitas tambahan tersebut dapat membantu peserta memperoleh layanan kesehatan yang lebih praktis sekaligus mendukung upaya pencegahan penyakit.
Sementara itu, kekuatan utama BPJS Kesehatan berada pada penyediaan jaminan kesehatan nasional yang dapat diakses masyarakat melalui sistem JKN. Program ini memberikan perlindungan untuk berbagai kebutuhan medis berdasarkan ketentuan manfaat yang berlaku, tanpa menetapkan iuran berdasarkan risiko kesehatan individu. Dengan karakter tersebut, BPJS Kesehatan dan asuransi swasta sebenarnya dapat ditempatkan sebagai dua bentuk perlindungan yang saling melengkapi sesuai kebutuhan dan kemampuan masing-masing orang.
Pada akhirnya, BPJS Kesehatan dan asuransi swasta memiliki keunggulan serta mekanisme yang berbeda sehingga pilihan terbaik bergantung pada kebutuhan perlindungan kesehatan masing-masing. BPJS Kesehatan dapat menjadi fondasi perlindungan dasar, sementara asuransi swasta dapat dipertimbangkan sebagai pelengkap untuk memperoleh manfaat atau fasilitas tambahan. Dengan memahami perbedaan keduanya, kamu bisa menentukan kombinasi perlindungan yang lebih sesuai dengan kondisi kesehatan dan kemampuan finansial.