"Meskipun layanan buy now, pay later (BNPL) dapat membantu sebagian konsumen dalam mengelola kendala keuangan-dengan membagi pembayaran menjadi cicilan yang lebih kecil serta menyediakan akses kredit tanpa bunga-cicilan kecil tanpa bunga tersebut juga dapat membuat konsumen menganggap barang yang dibeli jauh lebih terjangkau daripada harga sebenarnya. Hal ini meningkatkan risiko pengeluaran berlebih, penumpukan utang, bahkan gagal bayar," dikutip dari peneliti ekonomi Fumiko Hayashi dan Aditi Routh, Federal Reserve Bank of Kansas City yang menjelaskan mengenai Buy now, pay later (BNPL).
Paylater Bukan Uang Tambahan: Risiko Menunda Pembayaran demi Gaya Hidup
5 min read
Belanja sekarang, bayar nanti. Kalimat sederhana ini rasanya semakin akrab, terutama ketika ingin membeli sesuatu tetapi belum punya cukup uang. Mulai dari pakaian baru, gadget sampai skincare, semuanya terasa lebih mudah dijangkau berkat adanya paylater. Apalagi, biasanya ada promo cicilan dan potongan yang sering membuat transaksi terasa semakin menguntungkan.
Namun, ada satu hal yang terkadang luput dari perhatian: paylater bukanlah uang tambahan yang tiba-tiba membuat kemampuan finansial meningkat. Layanan ini tetap merupakan bentuk utang yang harus dibayar.
1. Paylater membuat belanja terasa lebih ringan daripada kenyataannya

ilustrasi paylater (unsplash.com/Clay Banks) Salah satu alasan paylater terasa menarik adalah karena nominal pembayaran terlihat kecil. Barang seharga Rp600 ribu misalnya, bisa terasa tidak terlalu memberatkan ketika ditampilkan sebagai cicilan beberapa kali. Padahal, nilai barang yang dibeli tetap Rp600 ribu, bukan berubah menjadi lebih murah hanya karena pembayarannya ditunda.
Cara pembayaran seperti ini dapat membuat seseorang lebih mudah mengabaikan total pengeluaran. Perhatian cenderung tertuju pada besarnya cicilan per bulan, bukan keseluruhan uang yang nantinya harus dikeluarkan. Akibatnya, keputusan membeli sesuatu bisa terasa lebih ringan daripada ketika harus membayar secara langsung.
2. Mengejar gaya hidup membuat utang terasa wajar

ilustrasi paylater (pexels.com/cottonbro studio) Keinginan menikmati hidup tentu bukan sesuatu yang salah. Membeli pakaian, atau menggunakan produk yang sedang populer juga bisa menjadi bagian dari pengalaman menyenangkan. Masalahnya muncul ketika kebutuhan untuk terlihat mengikuti perkembangan zaman lebih diutamakan daripada kondisi keuangan yang sebenarnya.
Ketika paylater digunakan berulang kali untuk memenuhi keinginan tersebut, utang perlahan-lahan menjadi bagian dari rutinitas. Seseorang mungkin merasa masih mampu membayar karena setiap transaksi memiliki nominal cicilan yang terlihat kecil. Namun jika kebiasaan ini terus berlangsung, jumlah kewajiban bisa semakin besar dan mengurangi ruang untuk kebutuhan lain.
3. Cicilan kecil jika dikumpulkan menjadi tagihan besar
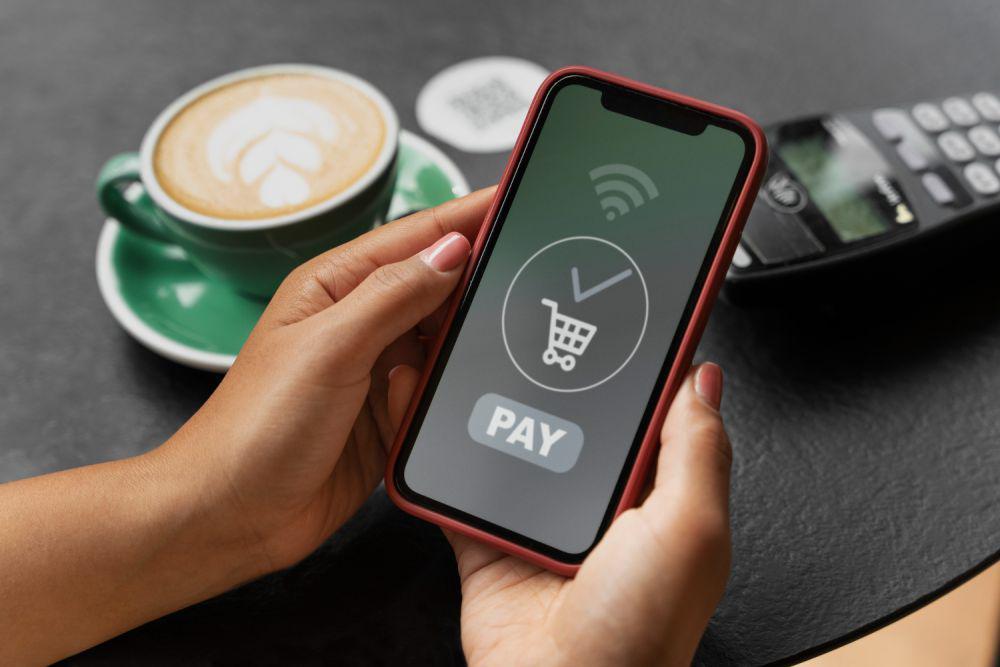
ilustrasi paylater (freepik.com/freepik) Bayangkan seseorang membeli sepatu dengan paylater, lalu beberapa hari kemudian membeli pakaian, memesan makanan, dan mengambil promo skincare. Setiap transaksi mungkin terlihat masih bisa ditanggung. Namun, seluruh pembelian tersebut memiliki jadwal pembayaran yang berbeda dan akhirnya bertemu dalam satu periode.
Situasi seperti ini membuat pengeluaran menjadi lebih sulit dipantau. Uang yang seharusnya digunakan untuk kebutuhan sehari-hari, tabungan, atau keperluan mendadak justru harus dialokasikan untuk membayar berbagai cicilan. Bahkan, ketika penghasilan tetap sama, jumlah uang yang bisa digunakan secara bebas semakin berkurang.
"Secara rata-rata, pengguna BNPL jauh lebih mungkin memiliki tingkat utang yang tinggi, menanggung saldo kartu kredit yang terus bergulir (revolving debt), mengalami keterlambatan pembayaran pada produk kredit konvensional, serta menggunakan layanan keuangan berbunga tinggi-seperti pinjaman jangka pendek (payday loans), gadai, atau fasilitas overdraft, (jika) dibandingkan dengan mereka yang tidak menggunakan BNPL," demikian laporan studi lembaga Consumer Financial Protection Bureau (CFPB).
4. Terlambat bayar bisa berdampak pada riwayat kredit

ilustrasi paylater (unsplash.com/CardMapr.nl) Sebagian orang mungkin menganggap keterlambatan membayar paylater bukan masalah besar, terutama jika nominal utangnya relatif kecil. Padahal, kewajiban yang tidak diselesaikan tepat waktu dapat menimbulkan konsekuensi yang lebih luas daripada sekadar tagihan yang tertunda.
Otoritas Jasa Keuangan (OJK) telah mengingatkan bahwa riwayat pembayaran paylater dapat memengaruhi catatan kredit seseorang. Dalam Majalah Edukasi Konsumen OJK, Friderica Widyasari Dewi, Kepala Eksekutif Pengawas Perilaku Pelaku Usaha Jasa Keuangan, Edukasi, dan Pelindungan Konsumen OJK, memberikan penjelasannya.
"Beberapa bank kemarin mengeluhkan ke kami, anak-anak muda banyak yang harusnya ngajuin KPR rumah pertama, tapi tidak bisa karena ada utang di paylater. Itu kadang Rp300 ribu, Rp400 ribu, kemudian jelek kan credit score-nya,” kata Friderica dikutip dalam laporan Majalah Edukasi Konsumen OJK "Optimis Menatap Ekonomi Indonesia 2024".
Artinya, kebiasaan menunda pembayaran demi mempertahankan gaya hidup saat ini berpotensi memengaruhi rencana keuangan di masa depan. Catatan pembayaran yang buruk dapat menjadi pertimbangan ketika seseorang mengajukan pembiayaan, termasuk kredit rumah.
5. Belajar menikmati hidup tanpa bergantung pada paylater
Ilustrasi merasa bahagia (pexels.com/ROMAN ODINTSOV) Menjaga gaya hidup bukan berarti harus berhenti menikmati hal-hal yang disukai. Kuncinya adalah membedakan antara keinginan yang benar-benar bisa dipenuhi sekarang dan keinginan yang sebaiknya ditunda sampai kondisi keuangan lebih siap. Tidak semua barang harus dibeli begitu muncul keinginan, apalagi jika pembeliannya membutuhkan cicilan baru.
Sebelum menggunakan paylater, coba periksa kembali penghasilan, kebutuhan rutin, cicilan yang sudah berjalan, dan dana darurat. Jika pembayaran baru hanya bisa dilakukan dengan mengandalkan penghasilan bulan berikutnya tanpa menyisakan ruang untuk kebutuhan penting, keputusan tersebut sebaiknya dipertimbangkan ulang. Jangan lupa membaca ketentuan biaya, bunga, denda, serta jadwal pembayaran yang berlaku.
Jika sudah memiliki beberapa tagihan, prioritaskan pembayaran sesuai jatuh tempo dan hindari menambah transaksi baru untuk sementara. Catat seluruh cicilan dalam satu tempat agar lebih mudah melihat total kewajiban. Langkah sederhana ini membantu mengembalikan kendali atas pengeluaran sekaligus mengurangi risiko lupa membayar.
Paylater memang bisa menjadi alat pembayaran yang praktis ketika digunakan secara bijak. Namun, layanan ini bukan solusi untuk menambah kemampuan belanja atau mempertahankan gaya hidup di luar kemampuan finansial. Pada akhirnya, gaya hidup yang nyaman bukan tentang seberapa banyak barang yang bisa dibeli sekarang, melainkan seberapa tenang menjalani kehidupan tanpa terus dibayangi tagihan di kemudian hari.