5 Kesalahan yang Sering Terjadi saat Membeli Kendaraan dengan Kredit
- Pembeli kredit kendaraan perlu menghitung biaya kepemilikan seperti bahan bakar, perawatan, pajak, dan asuransi, bukan hanya uang muka serta cicilan bulanan.
- Tenor panjang dan uang muka kecil memang meringankan pembayaran awal, tetapi dapat memperbesar total kewajiban, memperpanjang utang, dan menekan kondisi keuangan.
- Nilai kendaraan dapat turun lebih cepat daripada sisa utang; cicilan sebaiknya ditopang pendapatan realistis yang sudah tersedia, bukan proyeksi pemasukan masa depan.
Membeli kendaraan dengan kredit memungkinkan seseorang memiliki kendaraan tanpa harus menyiapkan seluruh harga pembelian secara tunai. Cicilan kemudian dibayarkan secara bertahap sesuai tenor yang dipilih. Namun, keputusan tersebut tidak hanya berkaitan dengan kemampuan membayar uang muka dan cicilan setiap bulan.
Kendaraan juga menimbulkan berbagai pengeluaran setelah pembelian, sementara kewajiban kredit tetap berjalan dalam jangka waktu tertentu. Jika seluruh biaya tidak diperhitungkan sejak awal, kendaraan yang terlihat terjangkau dapat menjadi beban bagi keuangan. Berikut beberapa kesalahan yang sering terjadi saat membeli kendaraan dengan kredit.
1. Hanya menghitung cicilan tanpa memperhitungkan biaya kepemilikan
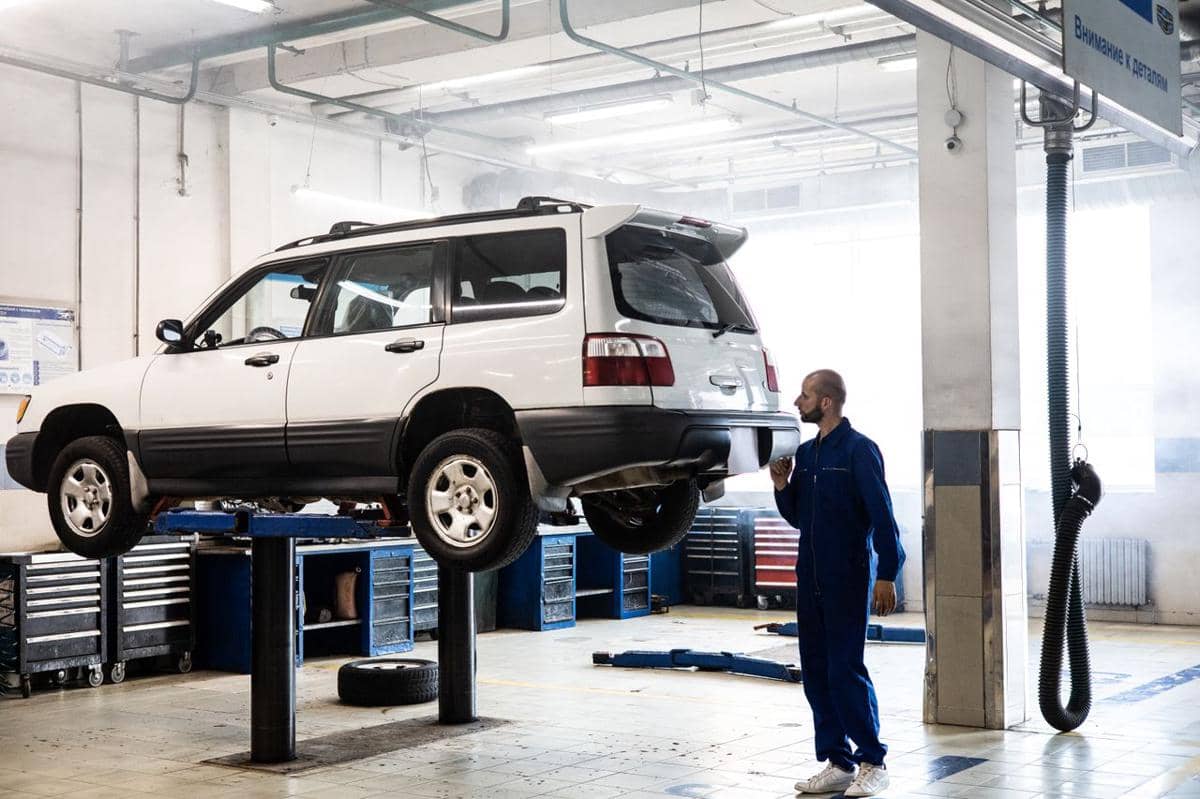
ilustrasi seorang mekanik sedang memeriksa sebuah mobil di bengkel (pexels.com/Artem Podrez) Cicilan sering menjadi angka utama yang diperhatikan ketika seseorang membandingkan pembiayaan kendaraan. Padahal, pemilik tetap perlu membayar bahan bakar, perawatan, pajak, asuransi, dan berbagai kebutuhan lain selama kendaraan digunakan. Pengeluaran tersebut dapat membuat biaya kepemilikan jauh lebih besar daripada nominal cicilan bulanan.
Kesalahan terjadi ketika seluruh pendapatan yang tersisa setelah membayar cicilan dianggap masih bisa digunakan untuk kebutuhan lain. Padahal, kendaraan membutuhkan biaya rutin yang perlu disiapkan selama masa kredit. Menghitung seluruh pengeluaran tersebut sejak awal dapat memberikan gambaran yang lebih realistis mengenai kemampuan memiliki kendaraan.
2. Memilih tenor terlalu panjang hanya agar cicilan terlihat ringan
ilustrasi seseorang yang sedang menghitung angka menggunakan kalkulator (pexels.com/Produksi SHVETS) Tenor panjang dapat membuat cicilan bulanan menjadi lebih rendah. Kondisi ini sering membuat kendaraan dengan harga tinggi terlihat lebih mudah dijangkau dibandingkan jika menggunakan tenor yang lebih pendek. Namun, kewajiban pembayaran akan berlangsung lebih lama dan total biaya kredit dapat menjadi lebih besar.
Tenor yang panjang juga membuat seseorang tetap memiliki utang ketika kondisi kendaraan sudah mengalami perubahan. Nilai kendaraan dapat menurun seiring usia dan pemakaian, sementara cicilan masih harus dibayarkan. Karena itu, memilih tenor sebaiknya tidak hanya berdasarkan nominal cicilan, tetapi juga mempertimbangkan total kewajiban hingga kredit selesai.
3. Menggunakan uang muka terlalu kecil tanpa menghitung dampaknya
ilustrasi dua orang yang saling bertukar uang kertas seratus dolar yang masih baru (pexels.com/Mark Youso) Uang muka yang kecil memang membuat dana yang harus disiapkan di awal menjadi lebih ringan. Namun, semakin kecil uang muka, semakin besar bagian harga kendaraan yang perlu dibiayai melalui kredit. Jumlah pokok pinjaman yang lebih besar dapat membuat cicilan dan total pembayaran ikut meningkat.
Kondisi tersebut juga dapat mempersempit ruang keuangan setelah kendaraan dibeli. Dana yang awalnya terlihat lebih banyak karena uang muka rendah tetap harus diimbangi dengan kemampuan membayar cicilan dalam jangka panjang. Sebelum menentukan uang muka, calon pembeli perlu melihat kondisi keuangan setelah transaksi, bukan hanya jumlah dana yang harus dikeluarkan pada hari pembelian.
4. Mengabaikan penurunan nilai kendaraan selama masa kredit
ilustrasi lahan parkir mobil yang luas dengan kendaraan yang terparkir (pexels.com/Tom Fisk) Kendaraan pada umumnya mengalami penurunan nilai seiring bertambahnya usia dan pemakaian. Sementara itu, sisa utang kredit tidak selalu turun dengan kecepatan yang sama seperti nilai kendaraan. Perbedaan tersebut dapat menjadi masalah apabila kendaraan ingin dijual sebelum kredit selesai.
Dalam kondisi tertentu, hasil penjualan kendaraan dapat lebih rendah daripada sisa kewajiban yang masih harus dibayarkan. Pemilik mungkin perlu menyediakan dana tambahan untuk menutup selisih tersebut. Karena itu, kendaraan yang dibeli dengan kredit tidak sebaiknya dianggap sebagai aset yang nilainya pasti mampu menutup seluruh sisa utang.
5. Menganggap kendaraan langsung meningkatkan kemampuan finansial
ilustrasi seorang mengendarai kendaraan mewah (pexels.com/Pavel Danilyuk) Kendaraan memang dapat membantu mobilitas atau bahkan menunjang aktivitas yang menghasilkan pendapatan. Namun, tidak semua kendaraan otomatis memberikan tambahan pemasukan kepada pemiliknya. Jika kendaraan hanya digunakan untuk kebutuhan pribadi, cicilan tetap harus dibayar dari pendapatan yang sudah ada.
Kesalahan terjadi ketika calon pembeli menganggap pendapatan di masa depan pasti meningkat setelah memiliki kendaraan. Perubahan pekerjaan, kondisi usaha, atau kebutuhan keluarga dapat membuat kemampuan membayar justru menurun. Karena itu, keputusan mengambil kredit sebaiknya didasarkan pada pendapatan yang realistis dan sudah tersedia, bukan pada perkiraan pemasukan yang belum pasti.
Membeli kendaraan dengan kredit bukan hanya soal mendapatkan cicilan yang terlihat terjangkau. Biaya kepemilikan, tenor, uang muka, penurunan nilai kendaraan, dan sumber pembayaran cicilan perlu diperhitungkan secara bersamaan. Kesalahan dalam melihat salah satu aspek tersebut dapat membuat kendaraan yang awalnya terasa mampu dibeli justru menekan keuangan selama masa kredit. Dengan menghitung seluruh kewajiban sejak awal, keputusan membeli kendaraan secara kredit dapat dilakukan dengan lebih matang.