5 Penyebab Paylater Tanpa Bunga Justru Bikin Keuangan Bocor Halus
- Paylater 0 persen tetap dapat memicu kebocoran keuangan melalui biaya administrasi atau layanan tersembunyi, sehingga total pembayaran dan ketentuan keterlambatan perlu diperiksa.
- Cicilan membuat harga penuh terasa lebih ringan, mendorong belanja tanpa mempertimbangkan anggaran; beberapa cicilan kecil juga dapat menumpuk menjadi kewajiban bulanan besar.
- Pembayaran paylater dapat mengurangi dana untuk tabungan, investasi, dan kebutuhan penting, terutama ketika fasilitas cicilan mendorong pembelian barang non-esensial.
Paylater tanpa bunga sering dianggap sebagai solusi praktis ketika kamu ingin membeli sesuatu tanpa harus membayar penuh di awal. Tawaran cicilan 0 persen juga terlihat menarik karena nominal pembayaran terasa lebih ringan dan tidak ada tambahan bunga yang terlihat. Namun, di balik kemudahannya, ada beberapa penyebab paylater tanpa bunga justru bikin keuangan bocor halus jika digunakan tanpa perhitungan.
Masalahnya bukan selalu terletak pada ada atau tidaknya bunga, tetapi bagaimana layanan tersebut mengubah kebiasaan belanja kamu. Transaksi yang awalnya terlihat kecil bisa menumpuk menjadi kewajiban bulanan yang cukup besar. Kalau tidak dikontrol, kondisi ini dapat mengganggu tabungan, investasi, hingga kebutuhan penting lainnya.
1. Munculnya biaya tersembunyi (hidden fees)
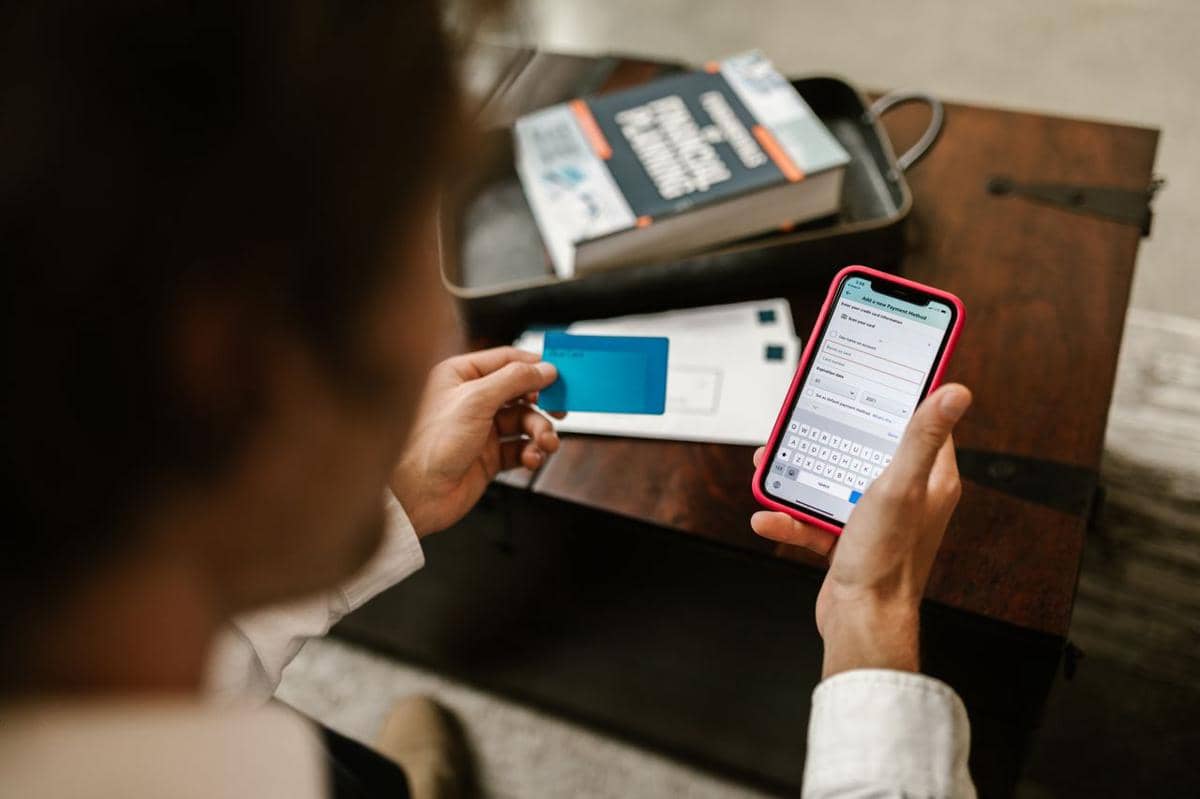
ilustrasi paylater (pexels.com/Monstera Production) Label tanpa bunga bukan berarti transaksi selalu benar-benar gratis. Dalam beberapa layanan, pengguna tetap bisa dikenakan biaya administrasi, biaya layanan, biaya penanganan, atau biaya lain sesuai ketentuan yang berlaku.
Biaya tersebut mungkin terlihat kecil jika hanya muncul dalam satu transaksi. Namun, kalau kamu menggunakan paylater berkali-kali, akumulasinya bisa cukup terasa. Karena itu, jangan hanya melihat tulisan "0 persen" sebelum checkout.
Perhatikan juga total pembayaran, rincian biaya, tenor cicilan, serta ketentuan jika terjadi keterlambatan. Dengan begitu, kamu bisa mengetahui apakah transaksi tersebut memang menguntungkan atau hanya terlihat murah di awal.
2. Ilusi "harga murah" karena belanja terasa lebih mudah
ilustrasi belanja online (pexels.com/Cup of Couple) Paylater membuat proses pembayaran terasa lebih ringan. Ketika harga barang Rp1 juta dapat dibayar dalam beberapa kali cicilan, nominal Rp1 juta tersebut secara psikologis bisa terasa seperti pengeluaran yang lebih kecil.
Inilah yang disebut frictionless spending, yaitu kondisi ketika seseorang lebih mudah mengeluarkan uang karena hambatan saat membayar menjadi lebih sedikit. Kamu mungkin jadi tidak terlalu memikirkan harga penuh barang dan hanya fokus pada nominal cicilan per bulan.
Padahal, kemampuan membayar cicilan belum tentu sama dengan kemampuan membeli barang tersebut. Sebelum menggunakan paylater, tetap lihat harga total dan tanyakan pada diri sendiri apakah barang itu memang sudah masuk anggaran.
3. Penumpukan cicilan kecil bisa menjadi besar
ilustrasi paylater (pexels.com/Nataliya Vaitkevich) Satu cicilan Rp100 ribu mungkin terasa tidak berat. Masalahnya muncul ketika ada beberapa transaksi sekaligus, misalnya cicilan Rp100 ribu untuk pakaian, Rp150 ribu untuk aksesori, dan Rp200 ribu untuk perangkat elektronik.
Masing-masing terlihat kecil, tetapi totalnya bisa mencapai ratusan ribu bahkan jutaan rupiah setiap bulan. Kondisi ini mirip efek bola salju atau snowball effect, ketika kewajiban kecil terus bertambah hingga akhirnya menjadi beban yang lebih besar. Karena itu, jangan menilai kemampuan finansial hanya berdasarkan satu cicilan. Hitung seluruh kewajiban bulanan, termasuk cicilan dari transaksi lama yang masih berjalan.
4. Mengurangi nilai tabungan dan investasi masa depan
ilustrasi celengan (pexels.com/El Jundi) Uang yang digunakan untuk membayar cicilan sebenarnya sudah memiliki tujuan lain yang mungkin lebih penting. Jika sebagian penghasilan rutin habis untuk membayar berbagai transaksi paylater, jumlah uang yang bisa dialihkan ke tabungan atau investasi otomatis ikut berkurang.
Dampaknya mungkin tidak langsung terasa. Namun, dalam jangka panjang, berkurangnya dana yang disimpan atau diinvestasikan dapat membuat persiapan finansial kamu berjalan lebih lambat.
Misalnya, uang yang seharusnya masuk tabungan darurat justru digunakan untuk membayar barang yang dibeli beberapa bulan sebelumnya. Karena itu, paylater tetap perlu dimasukkan dalam perencanaan keuangan, meski cicilannya bebas bunga.
5. Mempercepat pembelian barang non-esensial
ilustrasi belanja online (pexels.com/MART PRODUCTION) Kemudahan pembayaran dapat membuat kamu membeli barang yang sebenarnya belum dibutuhkan. Promo terbatas, gratis biaya tertentu, dan cicilan tanpa bunga bisa menciptakan dorongan untuk segera checkout.
Barang non-esensial memang tidak selalu buruk untuk dibeli. Namun, kalau pembelian dilakukan hanya karena tersedia fasilitas cicilan, kamu berisiko mengubah keinginan menjadi kewajiban pembayaran selama beberapa bulan.
Sebelum menggunakan paylater, coba bedakan antara kebutuhan dan keinginan. Kalau barang tersebut belum diperlukan dan pembeliannya berpotensi mengganggu anggaran bulanan, menunda transaksi bisa menjadi pilihan yang lebih aman.
Paylater tanpa bunga memang dapat membantu ketika digunakan secara bijak dan sesuai kemampuan finansial. Namun, biaya tersembunyi, ilusi harga murah, penumpukan cicilan, berkurangnya tabungan, hingga pembelian barang non-esensial bisa menjadi penyebab paylater tanpa bunga justru bikin keuangan bocor halus.
Karena itu, jangan hanya terpaku pada embel-embel cicilan 0 persen. Pastikan kamu menghitung total biaya, mengecek kemampuan membayar, dan mempertimbangkan apakah pembelian tersebut benar-benar dibutuhkan.