Dana pensiun sering terasa seperti cadangan finansial yang menggoda untuk digunakan ketika kebutuhan besar muncul sebelum masa pensiun tiba. Jumlah yang sudah terkumpul selama bertahun-tahun dapat terlihat sebagai solusi cepat untuk membayar utang, memenuhi kebutuhan keluarga, atau menghadapi kondisi keuangan mendesak. Padahal, keputusan untuk mengambilnya lebih awal dapat memengaruhi keamanan finansial dalam jangka panjang.
5 Pertimbangan sebelum Memakai Dana Pensiun Lebih Awal
4 min read
Intinya Sih
- Penggunaan dana pensiun lebih awal perlu dibatasi untuk kebutuhan benar-benar mendesak setelah memeriksa tabungan, dana darurat, atau aset lain sebagai alternatif.
- Sebelum mencairkan dana, hitung kebutuhan hidup saat pensiun, dampak inflasi, serta potensi pertumbuhan majemuk yang hilang akibat berkurangnya modal.
- Pahami aturan, pajak, biaya, dan dampak manfaat pencairan, lalu siapkan strategi realistis untuk mengganti dana agar kesiapan finansial masa pensiun tetap terjaga.
This section summary was AI-assisted and reviewed by our editorial team.
Pertimbangannya gak cukup hanya berfokus pada kebutuhan yang sedang dihadapi saat ini, sebab dana tersebut pada dasarnya dipersiapkan untuk menopang kehidupan ketika penghasilan aktif sudah berkurang atau berhenti. Penggunaan lebih awal juga perlu diperhitungkan bersama kondisi tabungan lain, potensi pertumbuhan dana, hingga rencana kehidupan setelah pensiun. Supaya keputusan finansial gak berujung pada penyesalan pada masa mendatang, yuk, pahami beberapa pertimbangan sebelum memakai dana pensiun lebih awal.
1. Pastikan kebutuhan memang benar-benar mendesak

ilustrasi transaksi digital (pexels.com/Hook Tell) Mengambil dana pensiun lebih awal sebaiknya gak langsung menjadi pilihan pertama setiap kali muncul kebutuhan finansial bernilai besar. Perlu ada penilaian mengenai seberapa mendesak kebutuhan tersebut dan apakah masih tersedia sumber dana lain yang lebih aman untuk digunakan. Pengeluaran konsumtif yang masih dapat ditunda tentu memiliki tingkat urgensi berbeda dibandingkan dengan kebutuhan pokok yang benar-benar gak dapat menunggu.
Coba periksa kembali tabungan, dana darurat, atau aset lain yang mungkin dapat menjadi alternatif sebelum menyentuh dana pensiun. Langkah tersebut penting karena uang untuk masa pensiun mempunyai tujuan jangka panjang yang berbeda dari tabungan biasa. Semakin selektif dalam menentukan alasan penggunaannya, semakin kecil risiko mengorbankan keamanan finansial masa tua hanya demi kebutuhan sesaat.
2. Hitung kembali kebutuhan hidup saat masa pensiun
ilustrasi mengatur keuangan (pexels.com/Karola G) Kebutuhan hidup gak otomatis menghilang ketika seseorang berhenti bekerja dan memasuki masa pensiun. Biaya tempat tinggal, makanan, transportasi, kebutuhan keluarga, dan berbagai pengeluaran rutin masih harus terpenuhi meski pemasukan aktif mungkin sudah jauh berkurang. Kondisi tersebut membuat kecukupan dana pensiun perlu dihitung sebelum sebagian dananya digunakan lebih awal.
Perhitungan sebaiknya mempertimbangkan berapa lama dana tersebut diperkirakan harus menopang kehidupan setelah pensiun. Inflasi juga dapat membuat biaya kebutuhan sehari-hari pada masa depan lebih tinggi dibandingkan dengan saat ini, sehingga nominal yang terlihat besar sekarang belum tentu mempunyai daya beli serupa kelak. Tanpa perencanaan yang matang, penggunaan dana terlalu cepat dapat menciptakan kesenjangan antara jumlah simpanan yang tersisa dan kebutuhan hidup pada masa tua.
3. Pertimbangkan hilangnya potensi pertumbuhan dana
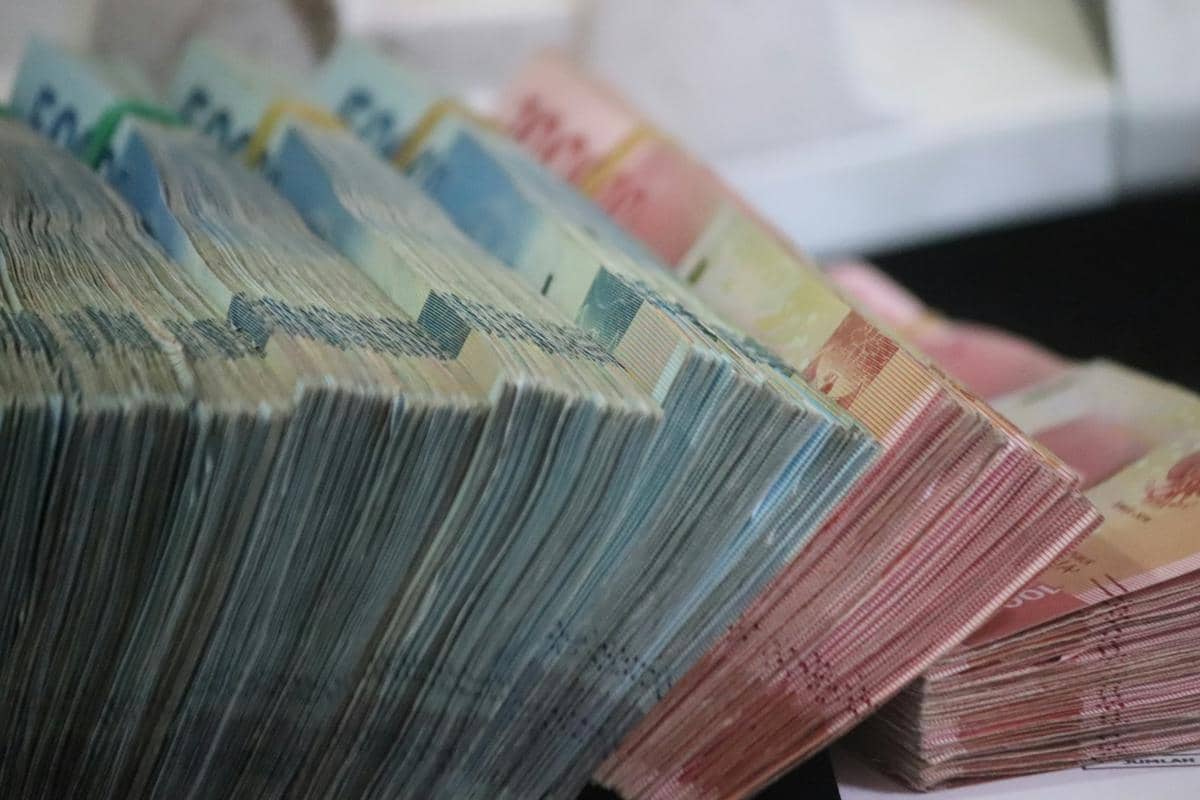
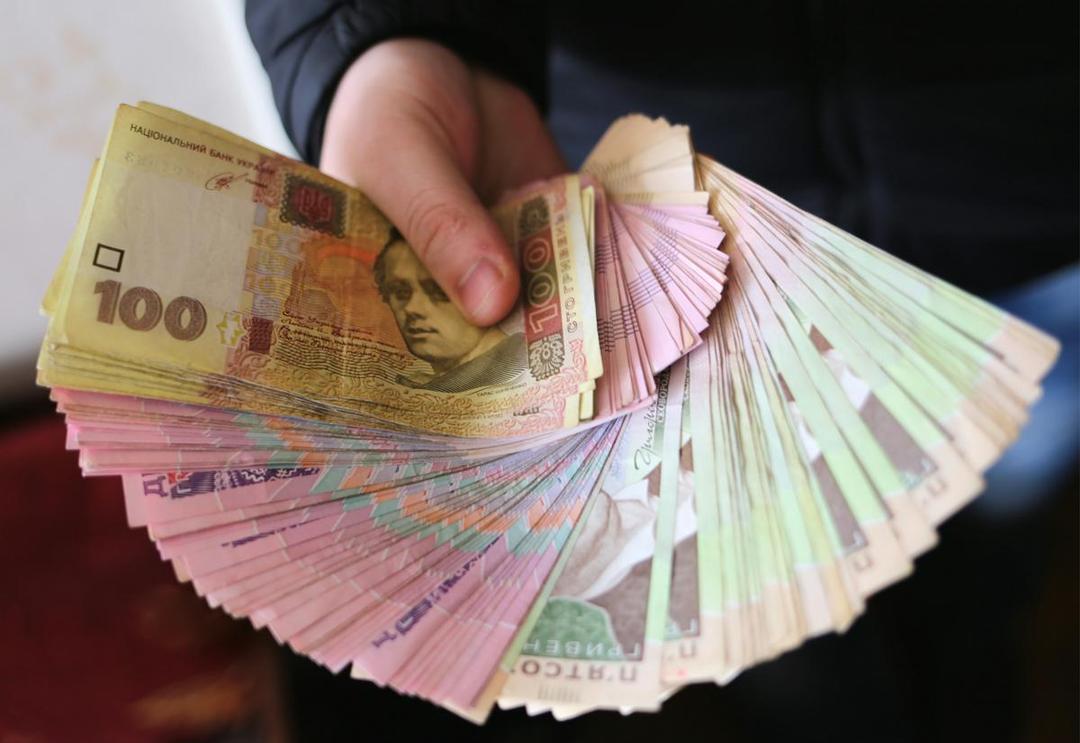
ilustrasi uang rupiah (unsplash.com/Mufid Majnun) Dana pensiun yang tetap tersimpan dalam instrumen tertentu berpotensi mengalami pertumbuhan seiring berjalannya waktu. Ketika sebagian dana diambil lebih awal, jumlah modal yang masih dapat berkembang otomatis menjadi lebih kecil. Dampaknya mungkin terasa sepele dalam jangka pendek, tetapi selisihnya dapat semakin besar ketika periode menuju pensiun masih cukup panjang.
Efek pertumbuhan majemuk menjadi salah satu alasan bahwa waktu memiliki peran penting dalam pengelolaan dana jangka panjang. Dana yang tetap berkembang dapat menghasilkan pertumbuhan dari modal awal sekaligus hasil yang sudah terkumpul sebelumnya, tergantung pada jenis instrumen dan kinerjanya. Karena itu, keputusan untuk mengambil dana sekarang perlu dibandingkan dengan potensi nilai yang mungkin dikorbankan pada masa mendatang.
4. Pahami aturan dan konsekuensi pencairannya
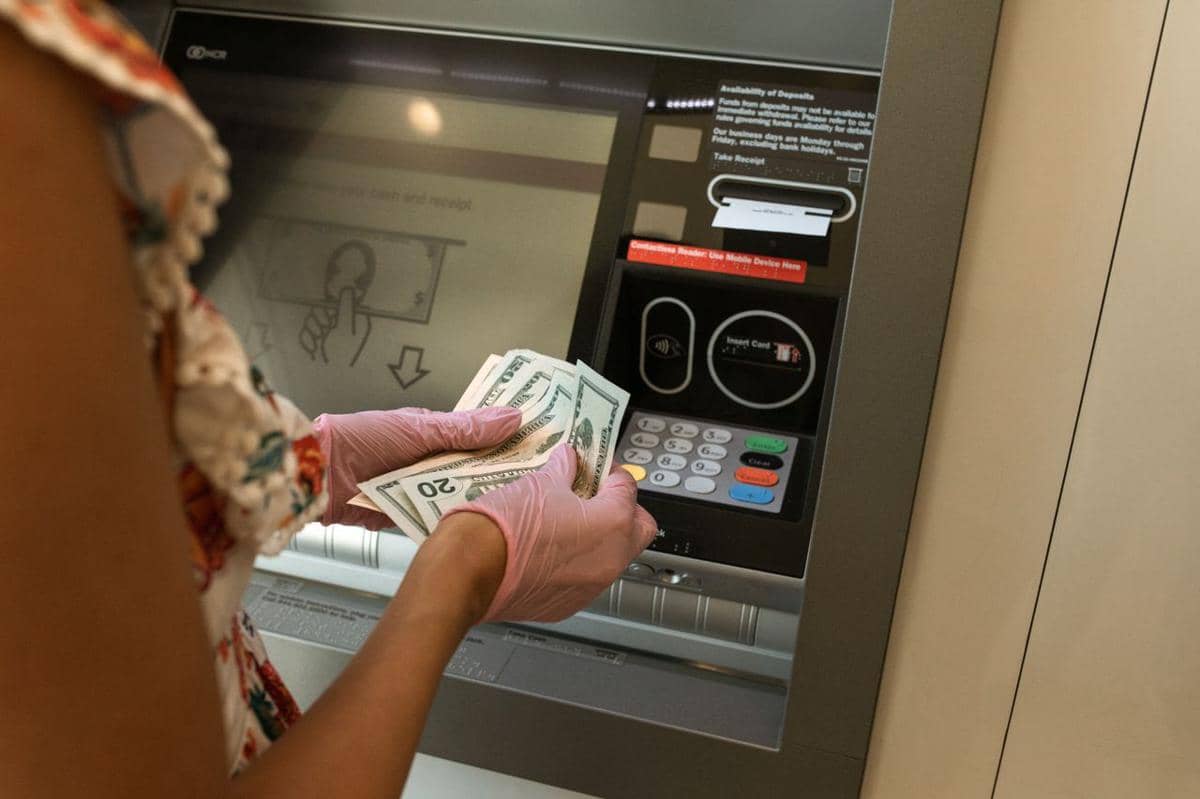
ilustrasi uang (pexels.com/RDNE Stock project) Setiap program dana pensiun dapat mempunyai ketentuan berbeda mengenai pencairan sebelum waktunya. Ada program yang membatasi kondisi pencairan, menerapkan prosedur tertentu, atau memiliki konsekuensi finansial sesuai ketentuan yang berlaku. Membaca aturan secara menyeluruh menjadi langkah penting agar jumlah yang diterima dan dampaknya gak berbeda dari perkiraan awal.
Jangan hanya memperhatikan nominal saldo yang terlihat tanpa memahami mekanisme pencairannya secara lengkap. Periksa ketentuan program, implikasi pajak yang relevan, biaya apabila ada, serta pengaruh pencairan terhadap manfaat yang nantinya diterima. Informasi tersebut membantu memberikan gambaran lebih realistis mengenai apakah pencairan lebih awal benar-benar sesuai dengan kebutuhan dan kondisi finansial.
5. Siapkan rencana untuk mengganti dana yang terpakai

ilustrasi muslim fokus menulis (pexels.com/Mikhail Nilov) Menggunakan dana pensiun lebih awal menjadi semakin berisiko apabila gak disertai strategi untuk memperbaiki kondisi keuangan setelahnya. Jika keadaan memungkinkan, perlu ada perencanaan mengenai cara meningkatkan kembali tabungan jangka panjang melalui pendapatan dan alokasi keuangan berikutnya. Tanpa langkah pemulihan, kekurangan dana dapat terus terbawa hingga usia pensiun semakin dekat.
Rencana tersebut dapat dimulai dengan mengevaluasi anggaran bulanan dan menentukan kemampuan menabung setelah kondisi finansial kembali stabil. Target yang realistis akan membantu menjaga konsistensi tanpa membuat kebutuhan sehari-hari justru terganggu. Semakin cepat kekurangan dana diantisipasi, semakin banyak waktu yang tersedia untuk membangun kembali kesiapan finansial menjelang masa pensiun.
Pertimbangan sebelum memakai dana pensiun lebih awal tidak cukup dengan memikirkan besarnya kebutuhan saat ini saja. Dampak terhadap kebutuhan masa tua, potensi pertumbuhan dana, aturan pencairan, hingga kemampuan memulihkan tabungan perlu dilihat sebagai satu kesatuan. Dengan pertimbangan yang matang, dana pensiun dapat tetap menjalankan fungsi utamanya sebagai salah satu penopang keamanan finansial ketika masa kerja berakhir.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.