5 Kebiasaan Sederhana yang Membuat Kamu Jago Mengatur Keuangan
- Mencatat pemasukan dan pengeluaran secara rutin membantu memantau arus uang, mengenali pos yang membengkak, serta mengevaluasi kebiasaan belanja.
- Menyusun anggaran sejak menerima penghasilan dan memisahkan dana untuk kebutuhan harian, tagihan, tabungan, serta dana darurat membuat penggunaan uang lebih terarah.
- Menunda pembelian impulsif dengan jeda dan daftar belanja, lalu menyisihkan tabungan secara konsisten, membantu menjaga prioritas serta menghadapi kebutuhan tak terduga.
Mengatur keuangan menjadi salah satu keterampilan penting yang perlu kamu kuasai saat mulai memiliki penghasilan sendiri. Apalagi, kebutuhan sehari-hari semakin beragam, mulai dari biaya makan, transportasi, tagihan bulanan, hingga keinginan untuk membeli barang yang sedang tren. Kalau gak memiliki perencanaan yang jelas, uang yang baru diterima bisa terasa cepat habis tanpa kamu sadari.
Kondisi tersebut sering membuat kamu kesulitan menyisihkan uang untuk tabungan atau kebutuhan mendadak. Padahal, kemampuan mengelola keuangan bisa dibangun melalui kebiasaan kecil yang dilakukan secara konsisten. Kamu gak harus langsung memahami berbagai instrumen investasi atau menggunakan aplikasi keuangan yang rumit untuk mulai belajar.
Hal terpenting adalah memahami ke mana uangmu pergi dan bagaimana menggunakannya sesuai prioritas. Dengan kebiasaan yang tepat, kamu bisa membuat keputusan finansial secara lebih terarah dan mengurangi pengeluaran yang kurang diperlukan. Berikut lima kebiasaan sederhana yang bisa membantu kamu semakin jago mengatur keuangan.
1. Mencatat pemasukan dan pengeluaran secara rutin
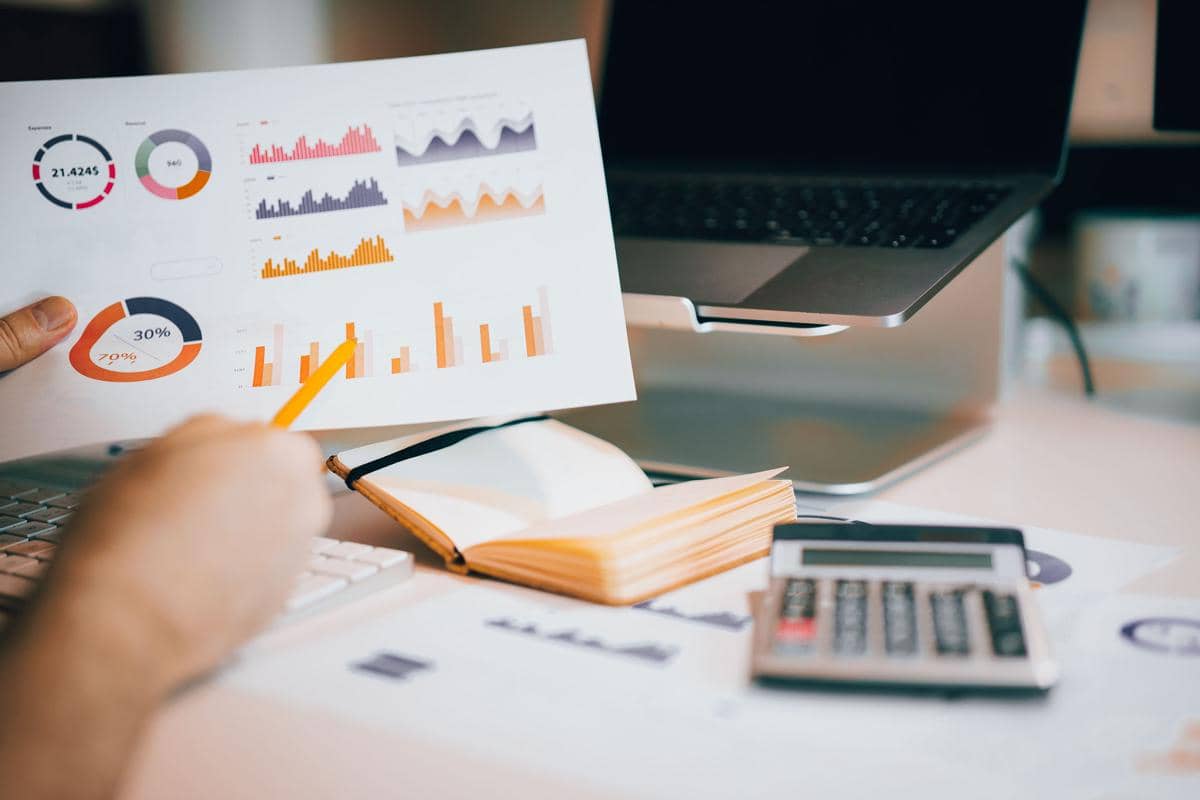
Ilustrasi mencatat pemasukan dan pengeluaran (magnific.com/shurkin_son) Kebiasaan pertama yang bisa kamu terapkan untuk jago mengatur keuangan adalah mencatat setiap pemasukan dan pengeluaran. Mulai dari gaji bulanan, pendapatan tambahan, biaya makan, ongkos transportasi, hingga pembelian kecil seperti kopi atau camilan. Pengeluaran kecil yang terjadi berulang kali terkadang sulit disadari jika kamu gak pernah mencatatnya. Padahal, akumulasi pengeluaran tersebut bisa memengaruhi jumlah uang yang tersisa pada akhir bulan.
Kamu bisa menggunakan buku catatan, spreadsheet, atau aplikasi keuangan di ponsel. Pilih cara yang paling praktis agar kamu gak merasa terbebani saat melakukannya. Luangkan beberapa menit setiap hari untuk mencatat transaksi, lalu periksa kembali jumlah pengeluaran pada akhir minggu. Dengan begitu, kamu bisa memantau penggunaan uang secara berkala dan mengetahui apakah pengeluaranmu masih sesuai dengan anggaran yang sudah ditetapkan.
Dari catatan tersebut, kamu bisa mengetahui kategori pengeluaran yang paling banyak menyerap uang. Misalnya, biaya makan di luar ternyata lebih besar daripada perkiraan atau belanja impulsif sering membuat anggaran membengkak. Kamu dapat mengevaluasi kebiasaan tersebut dan menentukan bagian yang perlu dikurangi. Semakin terbiasa memahami arus uang sendiri, semakin mudah kamu membuat keputusan keuangan berdasarkan kondisi yang sebenarnya dan mengalokasikan penghasilan untuk kebutuhan yang lebih penting.
2. Menyusun anggaran sebelum mulai menggunakan uang
Ilustrasi menyusun anggaran (magnific.com/benzoix) Menyusun anggaran membantu kamu menentukan tujuan penggunaan uang sejak awal menerima penghasilan. Kamu bisa membagi pendapatan untuk kebutuhan pokok, tabungan, dana darurat, hiburan, dan keperluan lainnya. Pembagian ini membuat kamu memiliki gambaran mengenai batas pengeluaran yang perlu dijaga selama satu bulan.
Sebagai langkah awal, catat kebutuhan rutin seperti biaya tempat tinggal, makan, transportasi, pulsa, dan tagihan. Setelah itu, tentukan nominal yang realistis untuk tabungan serta kebutuhan pribadi. Kamu bisa menggunakan metode pembagian anggaran tertentu sebagai panduan, lalu menyesuaikannya dengan besarnya penghasilan dan tanggungan yang dimiliki.
Anggaran yang baik tetap perlu fleksibel karena kebutuhan setiap orang bisa berubah. Jika ada pengeluaran mendadak, kamu dapat menyesuaikan pos lain yang masih memungkinkan untuk dikurangi. Dengan membiasakan diri menyusun anggaran, kamu akan lebih terarah saat menggunakan uang dan memiliki pertimbangan yang jelas sebelum melakukan pembelian.
3. Memisahkan uang berdasarkan kebutuhan
Ilustrasi memisahkan uang (pexels.com/Tima Miroshnichenko) Mencampur seluruh uang dalam satu rekening bisa membuat kamu kesulitan mengetahui jumlah dana yang benar-benar tersedia untuk dibelanjakan. Uang untuk membayar tagihan atau menabung bisa ikut terpakai karena terlihat seperti saldo yang masih bebas digunakan. Karena itu, memisahkan uang berdasarkan tujuan dapat membantu kamu mengelolanya dengan lebih teratur.
Kamu bisa menyediakan rekening atau kantong keuangan terpisah untuk kebutuhan harian, tabungan, dan dana darurat. Jika belum ingin membuka rekening tambahan, gunakan pencatatan sederhana untuk membedakan alokasi setiap dana. Pastikan kamu tetap memperhatikan biaya administrasi dan ketentuan rekening yang digunakan.
Setelah menerima gaji, segera alokasikan uang sesuai anggaran yang sudah dibuat. Dengan begitu, kamu gak perlu menunggu sampai akhir bulan untuk melihat apakah masih ada uang yang bisa ditabung. Kebiasaan ini juga membantu kamu memahami batas dana yang boleh digunakan untuk kebutuhan sehari-hari tanpa mengganggu tujuan finansial lainnya.
4. Membiasakan diri menunda pembelian impulsif
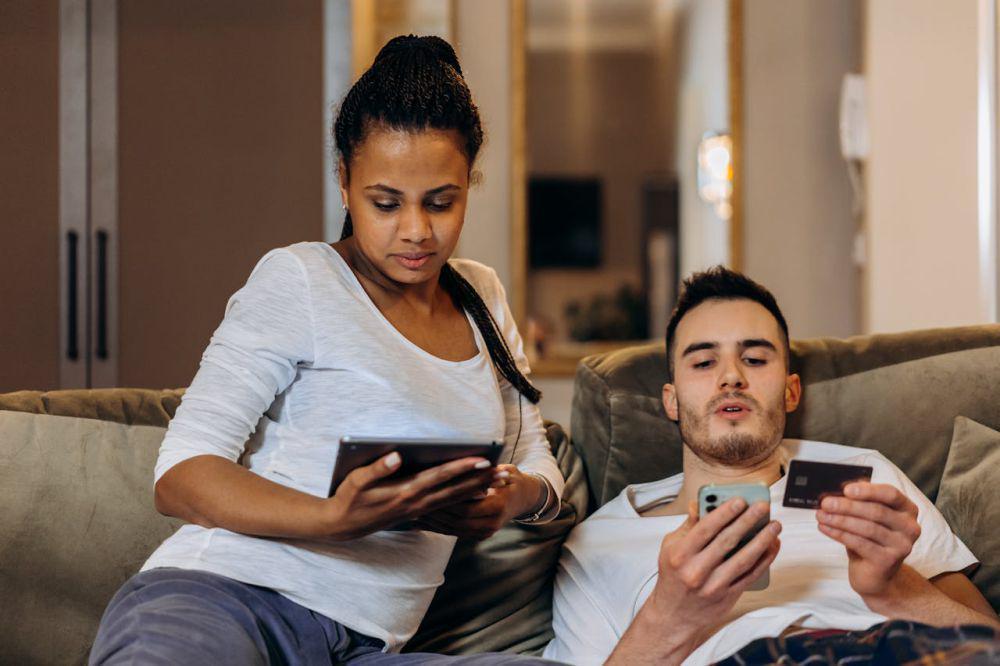
Ilustrasi menunda pembelian impulsif (pexels.com/Pavel Danilyuk) Diskon besar, promo gratis ongkir, dan rekomendasi produk di media sosial bisa membuat kamu tertarik membeli barang secara spontan. Apalagi jika transaksi hanya membutuhkan beberapa kali sentuhan di layar ponsel. Tanpa pertimbangan yang matang, kamu bisa menghabiskan uang untuk barang yang sebenarnya gak terlalu dibutuhkan.
Untuk mengatasinya, coba terapkan aturan menunda pembelian. Kamu bisa memberi jeda 24 jam untuk barang yang harganya relatif terjangkau dan waktu lebih lama untuk pembelian bernilai besar. Selama jeda tersebut, pertimbangkan apakah barang itu memang dibutuhkan, sesuai anggaran, dan masih ingin kamu beli setelah keinginan sesaat mereda.
Kamu juga bisa membuat daftar belanja sebelum pergi ke toko atau membuka aplikasi belanja. Fokuslah pada barang yang sudah masuk daftar dan hindari menjadikan promo sebagai alasan utama untuk bertransaksi. Dengan membiasakan diri berpikir sebelum membeli, kamu dapat mengurangi pengeluaran spontan dan menggunakan uang untuk hal yang lebih penting.
5. Menyisihkan uang untuk tabungan dan dana darurat
Ilustrasi menyisihkan uang (magnific.com/frimufilms) Menabung secara rutin merupakan kebiasaan penting untuk membangun kondisi keuangan yang lebih siap menghadapi masa depan. Kamu bisa memulainya dengan nominal kecil yang sesuai kemampuan, lalu meningkatkan jumlahnya ketika penghasilan bertambah. Konsistensi perlu dijaga agar kegiatan menabung tetap berjalan tanpa mengganggu kebutuhan sehari-hari. Selain tabungan untuk tujuan tertentu, usahakan membangun dana darurat secara bertahap untuk menghadapi kebutuhan tak terduga, seperti biaya kesehatan, perbaikan kendaraan, atau kehilangan sumber penghasilan.
Agar lebih mudah, kamu bisa menjadwalkan transfer otomatis ke rekening tabungan setiap kali menerima gaji. Cara ini membantu kamu menyisihkan uang sebelum menggunakannya untuk berbagai kebutuhan. Simpan dana darurat di tempat yang relatif mudah diakses saat diperlukan dan pisahkan dari uang belanja harian. Besarnya dana yang perlu disiapkan bergantung pada pengeluaran bulanan, tanggungan, dan kestabilan pekerjaanmu. Dengan persiapan tersebut, kamu memiliki cadangan dana untuk menghadapi situasi mendesak tanpa harus langsung mengandalkan utang.
Jago mengatur keuangan bisa dimulai dari kebiasaan sederhana, seperti mencatat transaksi, menyusun anggaran, memisahkan dana, menunda pembelian impulsif, dan menabung secara rutin. Kamu gak harus menerapkan semuanya secara sempurna dalam satu waktu. Pilih satu kebiasaan yang paling mudah dilakukan, kemudian bangun konsistensi sebelum menambahkan kebiasaan lainnya. Seiring waktu, langkah kecil ini bisa membantu kamu memahami kondisi finansial, menggunakan penghasilan dengan lebih bijak, dan mempersiapkan kebutuhan keuangan di masa depan.