Iklan - Scroll untuk Melanjutkan
Baca artikel IDN Times lainnya di IDN App
It helps you see more of our articles when you search on Google
UOB Ungkap Penyebab Likuiditas Perbankan Mengetat Bukan karena SAL
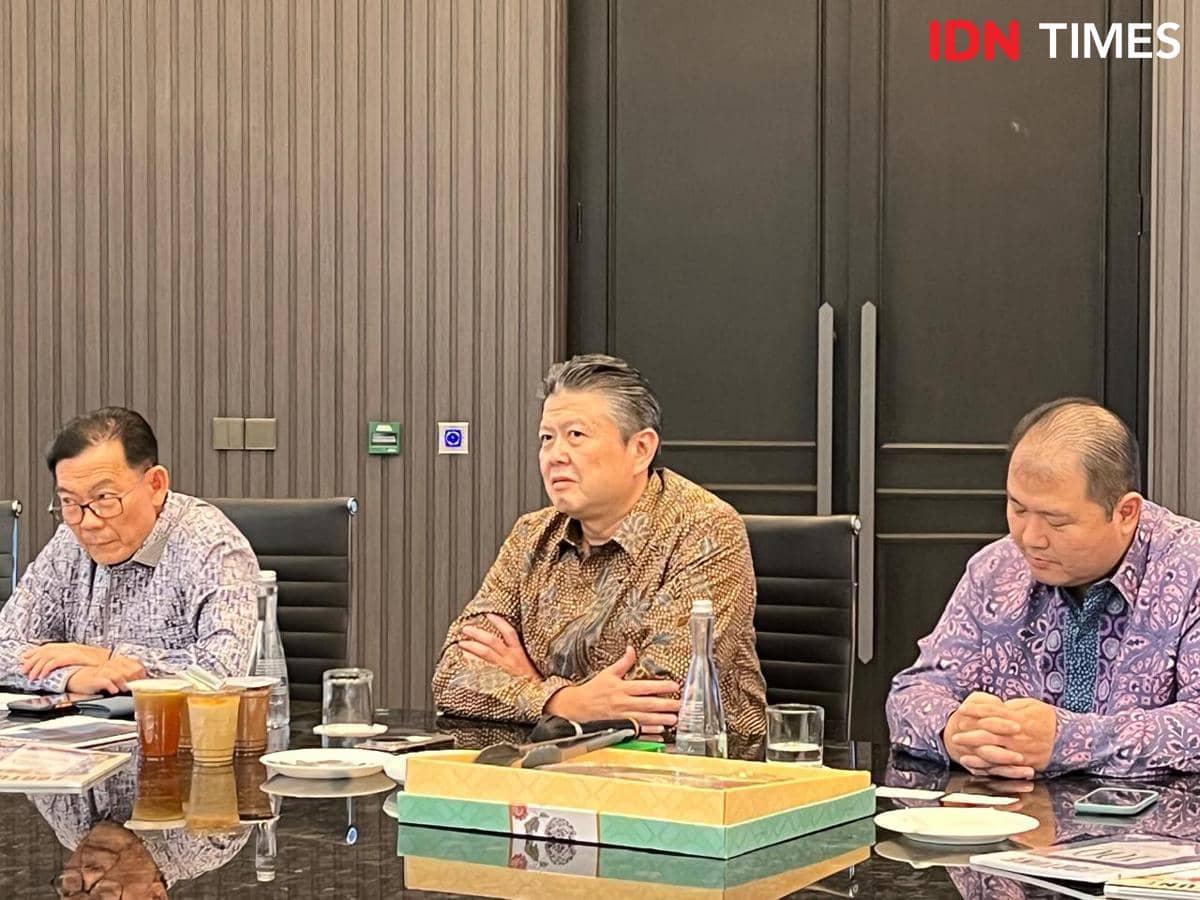
Direktur Utama UOB Indonesia Hendra Gunawan saat mengunjungi IDN Times. (IDN Times/Triyan).
  • UOB Indonesia menilai likuiditas perbankan lebih ketat, terutama karena pertumbuhan kredit melampaui dana pihak ketiga, bukan semata penggunaan SAL pemerintah.

  • Hendra Gunawan menyebut arus modal keluar dari pasar domestik turut memperketat likuiditas; dampaknya terasa meski nominal keluarnya tidak selalu besar.

  • Kredit perbankan Agustus 2026 tumbuh 13,65 persen secara tahunan, melampaui DPK 10,94 persen, sehingga LDR naik menjadi 88,14 persen.

This section summary was AI-assisted and reviewed by our editorial team.

Jakarta, IDN Times - PT Bank UOB Indonesia Tbk. (BBIA) atau UOB Indonesia menilai kondisi likuiditas perbankan saat ini memang lebih ketat dibandingkan periode sebelumnya. Namun, kondisi tersebut tidak bisa hanya dikaitkan dengan dana Saldo Anggaran Lebih (SAL) pemerintah di bank-bank Himbara.

Direktur Utama UOB Indonesia Hendra Gunawan mengatakan, kondisi likuiditas perbankan memang menjadi salah satu hal yang perlu dievaluasi. Hal itu seiring dengan pertumbuhan kredit yang relatif lebih cepat dibandingkan pertumbuhan dana pihak ketiga (DPK).

"Memang dalam kondisi perbankan, kami melihat dua minggu lalu tim internal ada evaluasi soal kondisi likuiditas. Memang likuiditas itu lebih ketat dibandingkan sebelumnya," ujar Hendra dalam diskusi Media Visit di IDN Times, Kamis (8/10/2026)

1. Kondisi likuiditas juga ada pengaruh terkait kondisi makroekonomi

UOB Indonesia (dok.UOB)

Menurutnya, kondisi likuiditas memang berpengaruh terhadap perekonomian secara makro. Namun, mengetatnya likuiditas tidak tepat jika hanya dikaitkan dengan penggunaan Saldo Anggaran Lebih (SAL) pemerintah.

"Kalau dari sisi makroekonomi, sebenarnya keadaan likuiditas itu ada pengaruh. Tapi kalau dibilang karena SAL, itu overjustify," katanya.

Ia menjelaskan, kondisi likuiditas juga dipengaruhi oleh dinamika pertumbuhan kredit dan dana pihak ketiga (DPK) perbankan. Ketika pertumbuhan kredit lebih cepat dibandingkan DPK, kebutuhan likuiditas perbankan turut meningkat.

Meski demikian, ekspansi kredit perbankan pada saat yang sama juga menciptakan uang baru di dalam perekonomian. Dengan demikian, pertumbuhan kredit tidak serta-merta berarti likuiditas di pasar semakin berkurang.

"Kalau saat ini ada pertumbuhan kredit, ada pertumbuhan uang. Yang menciptakan uang itu perbankan dari sisi ekonomi, bukan Bank Indonesia, tetapi lewat fresh money yang beredar," jelasnya.

2. Arus modal asing keluar dari pasar domestik juga jadi penyebab likuiditas ketat

ilustrasi dolar Amerika (unsplash.com/Jonathan Borba)

Dengan demikian, pengetatan likuiditas di pasar tidak hanya berasal dari satu sumber. Selain dinamika pertumbuhan kredit dan DPK, arus modal juga menjadi faktor yang perlu diperhatikan.

Menurutnya, repatriasi atau arus modal yang keluar dari pasar domestik secara umum turut menyebabkan likuiditas menjadi lebih ketat. Meski nominalnya tidak selalu besar, dampaknya terhadap likuiditas pasar tetap dapat terasa.

"Likuiditas di market bergantung the marginal, bukan dari total. Jadi kalau keluar 5 persen akan memengaruhi," tuturnya.

Ia menilai, kondisi tersebut menunjukkan bahwa pengetatan likuiditas di pasar keuangan memiliki banyak sumber. Salah satunya berkaitan dengan keputusan pemilik modal dalam menentukan lokasi investasi.

3. Kredit masih tumbuh double digit

Pameran 16th UOB Painting of the Year (Indonesia). (IDNTimes/Dina Salma)

Di sisi lain, permintaan kredit perbankan masih cukup kuat dengan pertumbuhan yang berada di level dua digit. Untuk melihat kondisi tersebut secara lebih rinci Hendra menyarankan untuk mencermati pertumbuhan kredit berdasarkan kelompok Bank Umum berdasarkan Kegiatan Usaha (KBMI), khususnya KBMI 3 dan KBMI 4.

"Masih double digit. Kalau dari sisi wartawan melihat, harusnya pertumbuhan kredit berdasarkan KBMI 4 dan 3. Itu lihat pertumbuhan kredit seperti apa per KBMI, bisa kelihatan," ujarnya.

Menurutnya, pertumbuhan kredit pada masing-masing kelompok bank dapat memberikan gambaran mengenai perkembangan permintaan kredit di industri perbankan. Data tersebut juga dapat membantu melihat bagaimana kondisi likuiditas di masing-masing kelompok bank di tengah ekspansi kredit yang masih berlangsung.

Sebelumnya, Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan tumbuh 13,65 persen secara tahunan (year on year/yoy) pada Agustus 2026. Pertumbuhan kredit tersebut lebih tinggi dibandingkan dengan dana pihak ketiga (DPK) yang tumbuh 10,94 persen secara tahunan.

Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan, pertumbuhan kredit yang lebih cepat dibandingkan DPK mendorong kenaikan rasio kredit terhadap dana pihak ketiga atau loan to deposit ratio (LDR) perbankan.

"Pertumbuhan kredit yang lebih tinggi dibandingkan pertumbuhan DPK menyebabkan LDR perbankan meningkat baik secara bulanan maupun tahunan," kata Dian dalam konferensi pers RDKB September, Senin (5/10/2026).

Pada Agustus 2026, LDR perbankan tercatat sebesar 88,14 persen. Kenaikan LDR perlu dilihat secara proporsional karena merupakan bagian dari fungsi intermediasi perbankan. Namun, di sisi lain, kondisi tersebut juga menunjukkan likuiditas perbankan yang mulai menurun seiring pertumbuhan kredit yang lebih cepat dibandingkan sumber pendanaannya.

"Peningkatan LDR tersebut perlu dilihat secara proporsional sebagai bagian dari fungsi intermediasi perbankan," ujarnya.
Curated For You

Editorial Team

Related Article