Iklan - Scroll untuk Melanjutkan
Baca artikel IDN Times lainnya di IDN App
It helps you see more of our articles when you search on Google
Wansus Ketum DAI: Asuransi Bukan Sekadar Jualan Polis
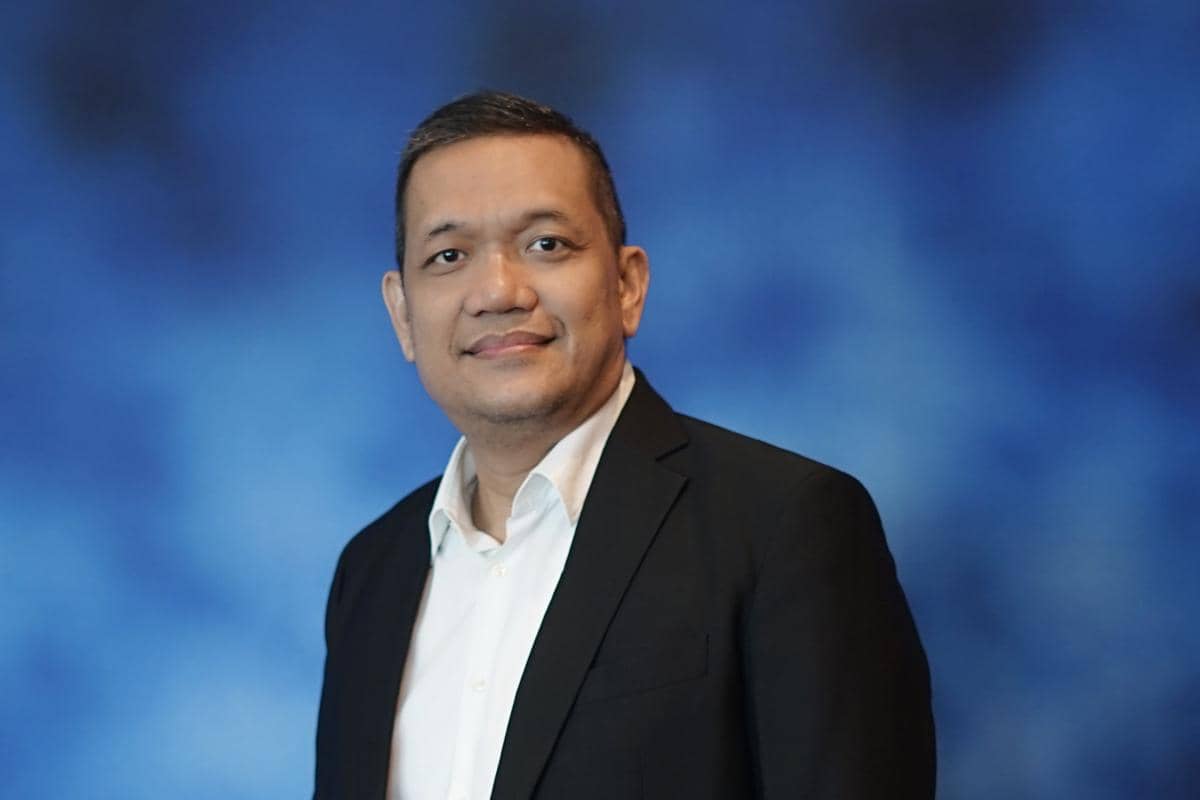
Ketua Umum Dewan Asuransi Indonesia (DAI), Yulius Bhayangkara. (Dok. DAI)
  • Ketua Umum DAI Yulius Bhayangkara menegaskan asuransi harus membuktikan janji perlindungan, dengan kepercayaan publik dibangun lewat tata kelola, integritas, transparansi, dan pengalaman klaim yang baik.

  • DAI mendorong pengembangan pemimpin, kolaborasi lintas pemangku kepentingan, serta literasi dan inklusi; indeks literasi naik dari 36,90 persen pada 2023 menjadi 42,84 persen pada 2025.

  • Untuk pekerja muda, industri didorong menyediakan produk terjangkau, sederhana, dan relevan, didukung teknologi serta inovasi tanpa mengorbankan kualitas perlindungan dan kesehatan perusahaan.

This section summary was AI-assisted and reviewed by our editorial team.

Jakarta, IDN Times - Industri asuransi Indonesia masih menghadapi tantangan besar dalam membangun kepercayaan publik, di tengah tuntutan penguatan tata kelola, peningkatan kualitas layanan, dan perluasan perlindungan bagi masyarakat.

Ketua Umum Dewan Asuransi Indonesia (DAI), Yulius Bhayangkara menilai transformasi industri tidak cukup hanya berfokus pada pertumbuhan bisnis, tetapi juga harus memastikan perusahaan mampu memenuhi janji perlindungan kepada nasabah.

Dalam wawancara khusus (wansus) bersama IDN Times, Yulius berbicara tentang upaya memulihkan kepercayaan masyarakat, capaian dan agenda transformasi DAI, hingga strategi memperluas akses asuransi bagi generasi muda.

Dia juga membagikan pandangannya mengenai kepemimpinan, integritas, serta harapan untuk mewujudkan industri asuransi Indonesia yang semakin profesional, inklusif, dan dipercaya publik.

Berikut hasil wawancara khusus IDN Times bersama Ketua Umum DAI, Yulius Bhayangkara:

1. Perjalanan karier dan transformasi industri

Ketua Umum Dewan Asuransi Indonesia (DAI) Yulius Bhayangkara. (IDN Times/Trio Hamdani)

Apa yang pertama kali membuat Bapak tertarik masuk ke industri asuransi?

Pada awalnya, saya melihat asuransi sebagai sebuah industri jasa keuangan yang menawarkan peluang karier dan bisnis yang menarik. Namun, semakin lama saya berada di industri ini, semakin saya menyadari bahwa asuransi memiliki makna yang jauh lebih besar daripada sekadar bisnis. Asuransi adalah bisnis yang menjual janji, dan janji tersebut harus dibuktikan ketika seseorang sedang menghadapi kesulitan.

Yang membuat saya terus bertahan dan berkembang di industri ini adalah keyakinan bahwa asuransi merupakan instrumen penting untuk menjaga keberlangsungan kehidupan, usaha, dan perekonomian. Saya juga tertarik dengan kompleksitas industrinya. Asuransi mempertemukan aspek keuangan, hukum, manajemen risiko, hubungan manusia, dan kepercayaan dalam satu ekosistem.

Bagi saya, asuransi bukan sekadar bisnis pengalihan risiko, tetapi bisnis yang memberikan kepastian di tengah ketidakpastian.

Apa titik balik terbesar dalam perjalanan karier Bapak?

Saya melihat salah satu titik balik penting dalam perjalanan karier saya adalah ketika perspektif saya berubah, dari seorang profesional yang berorientasi pada pencapaian bisnis menjadi seseorang yang merasa memiliki tanggung jawab untuk membangun organisasi, mengembangkan orang lain, dan memberikan kontribusi bagi industri.

Membangun SedanaRe sebagai perusahaan pialang reasuransi merupakan bagian penting dari perjalanan tersebut. Saya belajar bahwa membangun perusahaan bukan hanya persoalan modal dan strategi, tetapi juga membangun kepercayaan, membentuk tim yang kuat, dan menciptakan nilai bagi para mitra bisnis.

Titik balik berikutnya adalah ketika saya memperoleh kepercayaan untuk memimpin APPARINDO dan kemudian DAI.

Di sana saya semakin memahami bahwa keberhasilan seorang pemimpin tidak lagi cukup diukur dari seberapa besar organisasi yang dipimpinnya, tetapi dari seberapa besar manfaat yang bisa diciptakannya bagi orang lain.

Saya percaya, semakin besar kepercayaan yang diberikan kepada kita, semakin besar pula tanggung jawab kita untuk memberikan manfaat.

Apa perubahan paling besar yang Bapak lihat selama lebih dari dua dekade di industri ini?

Menurut saya, perubahan paling besar adalah pergeseran dari industri yang dahulu sangat berorientasi pada produk dan distribusi, menuju industri yang semakin dituntut untuk berorientasi pada kebutuhan, pengalaman, dan perlindungan nasabah.

Dahulu, keberhasilan sering kali diukur dari pertumbuhan premi, jumlah polis, dan penguasaan pasar. Saat ini, ukuran tersebut tidak lagi cukup. Industri harus mampu menjawab pertanyaan yang lebih mendasar: apakah produk yang kita jual benar-benar memberikan manfaat? Apakah nasabah memahami apa yang dibelinya? Apakah perusahaan dapat memenuhi janji perlindungannya? Selain itu, perkembangan teknologi, tuntutan tata kelola, kecukupan permodalan, dan perubahan karakter risiko telah membuat industri semakin kompleks.

Tetapi saya melihat satu hal yang tidak pernah berubah: kepercayaan tetap menjadi fondasi utama. Teknologi bisa mengubah cara kita berbisnis, tetapi integritas menentukan apakah masyarakat tetap bersedia mempercayai kita.

2. Kepercayaan publik dan perubahan fundamental industri

ilustrasi asuransi (pexels.com/Leeloo The First)

Apa persoalan paling mendasar yang membuat masyarakat belum sepenuhnya percaya pada asuransi?

Saya melihat bahwa persoalan mendasar industri asuransi bukan hanya rendahnya literasi, melainkan adanya kesenjangan antara ekspektasi masyarakat dan pengalaman yang mereka rasakan.

Masyarakat membeli asuransi dengan harapan memperoleh perlindungan. Namun, ketika terjadi klaim, terkadang muncul perbedaan pemahaman mengenai manfaat, pengecualian, maupun kewajiban perusahaan. Persoalan tersebut bisa semakin besar ketika proses komunikasi dan penyelesaian klaim tidak berjalan dengan baik. 

Saya selalu mengatakan bahwa membangun kepercayaan membutuhkan dua hal, yaitu pembenahan struktur dan kultur. Struktur berkaitan dengan regulasi, permodalan, tata kelola, pengawasan, serta kemampuan perusahaan memenuhi kewajibannya. Kultur berkaitan dengan integritas, profesionalisme, transparansi, dan bagaimana industri memperlakukan nasabah.

Keduanya harus berjalan bersamaan. Kepercayaan masyarakat tidak bisa dibangun hanya melalui kampanye atau promosi. Kepercayaan harus dibuktikan melalui pengalaman nyata, terutama ketika nasabah mengajukan klaim.

Apa yang harus diubah perusahaan asuransi agar nasabah merasa terlindungi, bukan sekadar membeli polis?

Saya kira perubahan terpenting adalah mengubah cara berpikir dari selling insurance policies menjadi delivering protection solutions. Perusahaan harus lebih dahulu memahami kebutuhan dan risiko nasabah, baru kemudian menawarkan produk yang sesuai.

Ada tiga perubahan yang menurut saya sangat penting. Pertama, produk harus lebih sederhana, transparan, dan mudah dipahami. Nasabah harus mengetahui dengan jelas apa yang dijamin dan apa yang tidak dijamin.

Kedua, pelayanan harus benar-benar berorientasi pada nasabah, terutama dalam proses klaim. Kecepatan, kepastian, dan komunikasi yang baik merupakan bagian dari kualitas perlindungan.

Ketiga, ukuran keberhasilan perusahaan harus diperluas. Bukan hanya pertumbuhan premi dan laba, tetapi juga kepuasan nasabah, ketepatan penyelesaian klaim, dan keberlanjutan hubungan dengan pelanggan.

Saya menyebut pendekatan ini sebagai client-centricity 2.0, yaitu ketika kebutuhan dan kepentingan nasabah menjadi dasar pengambilan keputusan bisnis. Kita harus berhenti berpikir bahwa tugas perusahaan asuransi selesai ketika polis terjual. Justru di situlah tanggung jawab kita dimulai.

3. Kepemimpinan DAI dan agenda transformasi

ilustrasi asuransi (pexels.com/Kindel Media)

Apa hasil konkret yang sudah dicapai DAI selama kepemimpinan Bapak?

Sejak awal kepemimpinan saya, kami membawa semangat Restoring Confidence and Always Getting Better. Saya ingin DAI bukan sekadar menjadi wadah komunikasi antar-asosiasi, tetapi juga menjadi kekuatan bersama yang mendorong perubahan kualitas industri.

Ada beberapa capaian dan langkah konkret yang telah kami jalankan. Pertama, pengembangan kepemimpinan industri. DAI membentuk Komite Pengembangan Kepemimpinan Perasuransian dan merealisasikan Insurance Leadership Executive Program pada September 2026. Ini merupakan langkah nyata untuk mempersiapkan pemimpin masa depan yang memiliki kemampuan strategis, kepemimpinan, tata kelola, serta manajemen risiko yang lebih baik.

Kedua, memperkuat kolaborasi lintas industri. Melalui berbagai forum, termasuk Indonesia Insurance Summit, kami berupaya membangun dialog yang lebih substantif antara pelaku industri, regulator, akademisi, dan pemangku kepentingan lainnya.

Ketiga, mendorong perubahan paradigma literasi dan inklusi. Kami menekankan bahwa literasi tidak boleh berhenti pada pemahaman masyarakat mengenai asuransi, tetapi harus menghasilkan produk yang relevan dan perlindungan yang benar-benar dirasakan.

Puji Tuhan dalam tiga tahun terakhir ada kemajuan signifikan dalam indeks literasi dan inklusi asuransi. Perubahan dari kondisi 2023 hingga 2025 menunjukkan:

Literasi: meningkat 5,94 poin persentase, dari 36,90 persen menjadi 42,84 persen.

Inklusi: meningkat 17,34 poin persentase, dari 12,21 persen menjadi 29,55 persen.

Kesenjangan literasi dan inklusi: menyempit dari 24,69 menjadi 13,29 persen.

Keempat, mengangkat kembali agenda kepercayaan publik. Kami secara konsisten mengingatkan pentingnya pembenahan struktur dan kultur industri, profesionalisme sumber daya manusia, serta tata kelola. Revitalisasi lembaga lembaga di bawah DAI berlangsung dengan baik walau sangat besar tantangannya.

Tentu saja, saya tidak ingin mengklaim bahwa semua persoalan telah selesai. Perubahan industri membutuhkan waktu dan kerja bersama. Bagi saya, capaian terpenting bukan berapa banyak kegiatan yang diselenggarakan DAI, melainkan seberapa jauh kegiatan tersebut mampu menjadi fondasi perubahan yang berkelanjutan.

Apa target yang harus tercapai sebelum masa jabatan Bapak berakhir?

Saya ingin meninggalkan fondasi yang kuat agar DAI dapat terus memberikan kontribusi nyata bagi industri, bahkan setelah periode kepemimpinan saya selesai. Ada tiga prioritas utama yang ingin saya dorong.

Pertama, terbentuknya ekosistem pengembangan sumber daya manusia dan kepemimpinan yang lebih terintegrasi, mulai dari pengetahuan, keterampilan profesional, hingga kemampuan manajerial dan kepemimpinan.

Kedua, semakin kuatnya kolaborasi antarasosiasi untuk memperjuangkan kepentingan industri secara keseluruhan, bukan hanya kepentingan sektoral masing-masing. Ketiga, adanya kemajuan yang dapat diukur dalam upaya meningkatkan kepercayaan masyarakat melalui perbaikan kualitas layanan, integritas, dan relevansi produk asuransi.

Saya menyadari bahwa memulihkan kepercayaan masyarakat tidak bisa diselesaikan hanya dalam satu periode kepengurusan. Karena itu, saya lebih memilih membangun fondasi yang dapat diteruskan oleh generasi pemimpin berikutnya. Saya tidak ingin keberhasilan DAI bergantung pada siapa ketuanya. Saya ingin DAI menjadi institusi yang semakin kuat, relevan, dan mampu bekerja secara berkelanjutan.
4. Inklusi asuransi dan generasi muda

ilustrasi asuransi (magnific.com/freepik)

Bagaimana industri asuransi bisa menjangkau pekerja muda dengan penghasilan terbatas?

Menurut saya, kita harus mengubah pendekatan. Jangan selalu berharap masyarakat menyesuaikan diri dengan produk asuransi yang sudah ada. Justru industri harus menciptakan produk yang sesuai dengan kemampuan dan kebutuhan masyarakat.

Bagi pekerja muda, asuransi harus memiliki tiga karakteristik: terjangkau, sederhana, dan relevan. Contohnya adalah perlindungan kecelakaan diri, kesehatan dasar, kehilangan penghasilan akibat risiko tertentu, maupun risiko digital seperti penipuan siber.

Produk tersebut dapat dikembangkan melalui skema mikro, embedded insurance, ataupun affinity insurance melalui ekosistem yang sudah digunakan masyarakat, seperti telekomunikasi, perbankan digital, platform pekerjaan, dan berbagai komunitas.

Model pembayaran juga perlu lebih fleksibel, misalnya premi yang dapat dibayarkan bulanan atau mengikuti pola penghasilan, sepanjang sesuai ketentuan dan prinsip pengelolaan risiko. Namun, saya ingin menegaskan bahwa harga murah tidak boleh mengorbankan kualitas perlindungan. Untuk generasi muda, kita tidak harus mulai dengan menjual perlindungan yang besar. Kita harus mulai dengan memberikan perlindungan yang relevan, sederhana, dan dapat mereka rasakan manfaatnya.

Bagaimana memastikan pembenahan industri tidak membuat asuransi semakin sulit dijangkau?

Ini pertanyaan yang sangat penting karena kita sedang menghadapi dua kepentingan yang harus diseimbangkan. Di satu sisi, industri membutuhkan penguatan permodalan, tata kelola, dan manajemen risiko. Di sisi lain, masyarakat membutuhkan produk asuransi yang semakin mudah diakses dan terjangkau.

Menurut saya, keduanya tidak perlu dipertentangkan. Perusahaan yang sehat secara keuangan dan memiliki tata kelola yang baik justru lebih mampu memberikan kepastian perlindungan dalam jangka panjang. Namun, pembenahan struktural juga harus disertai inovasi.

Teknologi dapat membantu menurunkan biaya distribusi dan administrasi. Kolaborasi dengan berbagai ekosistem dapat memperluas basis peserta. Sementara pengembangan produk yang lebih spesifik memungkinkan harga premi disesuaikan dengan kebutuhan dan karakter risiko.

Regulator dan industri juga perlu terus berdialog agar implementasi kebijakan mempertimbangkan kesiapan pasar tanpa mengorbankan perlindungan konsumen. Tujuan reformasi bukan menjadikan asuransi semakin eksklusif, tetapi menjadikan perlindungan semakin berkualitas sekaligus semakin inklusif.

5. Filosofi kepemimpinan dan nilai pribadi

Ketua Umum Dewan Asuransi Indonesia (DAI) Yulius Bhayangkara. (IDN Times/Trio Hamdani)

Apa keputusan paling sulit yang pernah Bapak ambil sebagai pemimpin?

Dalam perjalanan saya memimpin organisasi dan perusahaan, keputusan yang paling sulit umumnya adalah ketika harus memilih antara kepentingan jangka pendek dan keberlanjutan jangka panjang.

Terkadang sebuah peluang bisnis terlihat sangat menarik secara komersial, tetapi membawa risiko yang tidak sejalan dengan prinsip tata kelola, kemampuan organisasi, atau nilai-nilai yang kita pegang. Dalam situasi seperti itu, seorang pemimpin harus berani mengambil keputusan yang mungkin tidak populer.

Saya juga belajar bahwa keputusan yang menyangkut manusia sering kali lebih sulit daripada keputusan yang berkaitan dengan angka atau strategi bisnis. Namun, saya percaya bahwa tugas pemimpin bukan untuk selalu membuat semua pihak senang, melainkan untuk mengambil keputusan yang benar, dapat dipertanggungjawabkan, dan membawa kebaikan jangka panjang. Penambahan nilai tambah baru harus terus menjadi jurumudi kita. Business of creating values. 

Seorang pemimpin diuji bukan hanya ketika harus menentukan apa yang akan dilakukan, tetapi juga ketika harus berani mengatakan tidak terhadap sesuatu yang sebenarnya menguntungkan.

Apa prinsip yang Bapak pegang ketika menghadapi tekanan dan perbedaan kepentingan?

Saya memegang tiga prinsip utama: integritas, objektivitas, dan kebermanfaatan. Integritas berarti tidak mengorbankan nilai-nilai yang kita yakini hanya untuk memperoleh keuntungan sesaat.

Objektivitas berarti bersedia mendengar pandangan yang berbeda, memahami fakta, dan mengambil keputusan berdasarkan pertimbangan yang rasional. Sedangkan kebermanfaatan berarti setiap keputusan harus mempertimbangkan dampaknya terhadap organisasi, para pemangku kepentingan, serta kepentingan yang lebih luas.

Saya juga percaya bahwa kepemimpinan bukan tentang memenangkan setiap perdebatan. Kepemimpinan adalah kemampuan menemukan titik temu dan membangun kolaborasi tanpa kehilangan prinsip. Secara pribadi, saya meyakini bahwa kita harus melakukan bagian kita dengan sungguh-sungguh, mempersiapkan keputusan dengan sebaik-baiknya, dan tetap mengandalkan tuntunan Tuhan dalam setiap perjalanan.

Saya lebih memilih kehilangan sebuah kesempatan daripada kehilangan integritas dan kepercayaan. Karena kesempatan bisa datang kembali, tetapi kepercayaan yang rusak sangat sulit dipulihkan.

Warisan apa yang ingin Bapak tinggalkan bagi industri asuransi Indonesia?

Saya tidak ingin warisan kepemimpinan saya hanya diukur dari program yang pernah dibuat, jabatan yang pernah dipegang, atau penghargaan yang pernah diterima. Saya ingin dikenang sebagai bagian dari generasi yang berupaya mendorong industri asuransi Indonesia menjadi lebih baik, lebih profesional, dan lebih dipercaya oleh masyarakat.

Ada tiga hal yang saya harapkan dapat menjadi bagian dari kontribusi tersebut. Pertama, industri yang semakin dipercaya karena memiliki integritas dan benar-benar memenuhi janjinya kepada masyarakat.

Kedua, lahirnya generasi pemimpin baru yang memiliki kompetensi, karakter, dan keberanian untuk membawa industri melangkah lebih jauh. Ketiga, tumbuhnya budaya kolaborasi, di mana setiap pelaku industri memahami bahwa keberhasilan bersama akan menciptakan peluang yang jauh lebih besar dibandingkan keberhasilan masing-masing secara terpisah.

Saya ingin industri asuransi menjadi bagian penting dari ketahanan ekonomi nasional dan memberikan perlindungan kepada semakin banyak masyarakat Indonesia. Saya menyadari bahwa perubahan besar tidak pernah diselesaikan oleh satu orang atau satu generasi. Tetapi setiap generasi mempunyai tanggung jawab untuk meninggalkan industri dalam kondisi yang lebih baik daripada ketika mereka menerimanya.

Jika suatu hari nanti masyarakat Indonesia semakin percaya kepada asuransi, semakin banyak keluarga dan usaha terlindungi, serta semakin banyak pemimpin berkualitas lahir dari industri ini, saya akan merasa bahwa perjalanan dan pengabdian saya tidak sia-sia.

Dan pada akhirnya, saya ingin meninggalkan satu keyakinan sederhana: "Indonesia Insurance Keeps Getting Better".

Curated For You

Editorial Team

Related Article