- Membangun dana darurat yang cukup untuk menutupi kebutuhan selama tiga hingga enam bulan.
- Mempertimbangkan pilihan asuransi dengan deductible lebih tinggi jika hal tersebut dapat menurunkan premi bulanan.
- Menyisihkan dana ke Health Savings Account (HSA) untuk membantu membayar deductible, copayment, serta pengeluaran kesehatan tertentu lainnya.
7 Masalah Keuangan yang Dulu Hampir Tidak Ada, Kini Jadi Beban Besar
7 min read
Intinya Sih
Persiapan pensiun kini lebih banyak ditanggung individu karena program pensiun perusahaan berkurang, sementara usia harapan hidup meningkat dan biaya hidup terus menekan pendapatan.
Digitalisasi memperluas risiko pencurian identitas serta kemudahan penggunaan kartu kredit, yang dapat mendorong transaksi impulsif dan memperbesar beban utang lintas kelompok usia.
Biaya kesehatan, rumah, transportasi, dan kebutuhan pokok meningkat; pencatatan anggaran, dana darurat, evaluasi pengeluaran besar, serta pembayaran utang terarah disorot sebagai langkah pengelolaan.
This section summary was AI-assisted and reviewed by our editorial team.
Ada alasan mengapa banyak orang sering merasa kondisi finansial di masa lalu terasa lebih sederhana. Bukan berarti semua hal benar-benar lebih mudah, tetapi sejumlah pengeluaran yang sekarang menjadi bagian besar dari kehidupan sehari-hari dulu belum menjadi beban sebesar saat ini. Harga rumah, pendidikan, layanan kesehatan, hingga biaya kebutuhan pokok telah berubah secara signifikan dalam beberapa dekade terakhir.
Di saat yang sama, perkembangan teknologi dan perubahan gaya hidup juga melahirkan masalah finansial baru. Penipuan identitas semakin mudah dilakukan secara digital, kartu kredit semakin terintegrasi dengan kehidupan sehari-hari, dan banyak orang harus memikirkan sendiri bagaimana membiayai masa pensiun mereka.
Dikutip dari GoBankingRates, pakar keuangan Dave Ramsey melalui situsnya, Ramsey Solutions, menyoroti tujuh persoalan finansial yang menurutnya tidak menjadi masalah sebesar sekarang sekitar 50 tahun lalu. Selain mengidentifikasi masalah tersebut, Ramsey Solutions juga memberikan sejumlah langkah yang dapat dilakukan untuk mengelola atau menguranginya.
Table of Content
1. Dana pensiun yang tidak lagi terjamin
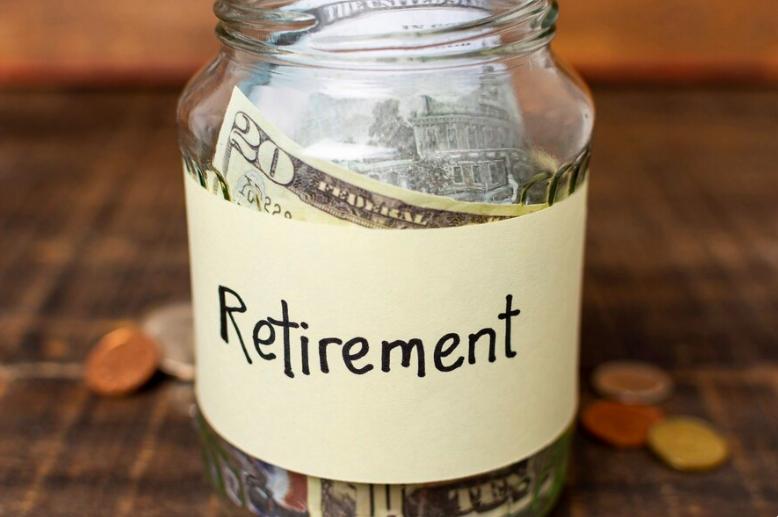
Ilustrasi dana pensiun (freepik.com) Salah satu perubahan terbesar dalam dunia keuangan adalah cara orang mempersiapkan masa pensiun. Dulu, program pensiun dari perusahaan atau pension plan menjadi salah satu sumber penghasilan yang relatif terjamin setelah seseorang berhenti bekerja.
Menurut artikel tersebut, sekitar 41 persen pekerja sektor swasta di Amerika Serikat tercakup dalam program pensiun pada 1960. Namun, model tersebut perlahan berubah. Salah satu tantangannya adalah orang hidup lebih lama sehingga perusahaan harus membayar manfaat pensiun kepada para pensiunan selama periode yang lebih panjang.
Akibatnya, semakin banyak pekerja saat ini yang harus bertanggung jawab atas tabungan pensiun mereka sendiri. Kondisi ini dapat terasa semakin berat ketika mempertimbangkan kekhawatiran mengenai keberlanjutan dana Social Security. Meski begitu, ada berbagai instrumen yang dapat digunakan untuk menyiapkan masa pensiun, termasuk 401(k) dan Roth IRA. Prinsip utamanya adalah mulai menabung sedini mungkin dan melakukannya secara konsisten.
2. Pencurian identitas yang semakin marak
Ilustrasi kartu identitas (magnific.com) Lima puluh tahun lalu, pencurian identitas dalam bentuk digital seperti yang dikenal sekarang tentu belum menjadi ancaman sehari-hari. Kini, semakin banyak aktivitas finansial dilakukan secara online, mulai dari transaksi perbankan hingga pembayaran melalui aplikasi.
Menurut data yang dikutip dalam artikel tersebut, pada 2025 terdapat kasus pencurian identitas yang terjadi setiap 22 detik, dan jumlahnya diperkirakan masih dapat meningkat. Di US dalam satu tahun, Federal Trade Commission (FTC) menerima 5,7 juta laporan terkait penipuan dan pencurian identitas, termasuk 1,4 juta laporan pencurian identitas.
Penipuan terkait tunjangan atau benefit juga menjadi salah satu area yang banyak dimanfaatkan pelaku. Sementara itu, kerugian median yang dialami korban penipuan berada di sekitar 500 dolar AS, dengan total kerugian yang diperkirakan mencapai 10,2 miliar dolar AS.
Semakin bergantungnya masyarakat pada teknologi digital membuat perlindungan data pribadi menjadi semakin penting. Salah satu langkah yang dapat dilakukan adalah memperkuat keamanan akun finansial, memantau transaksi secara berkala, serta mempertimbangkan perlindungan pencurian identitas jika memang diperlukan.
3. Biaya kesehatan yang semakin mahal
Ilustrasi uang (freepik.com) Idealnya, ketika seseorang sakit atau mengalami kecelakaan, perhatian utama adalah mendapatkan perawatan yang tepat, bukan memikirkan apakah biaya pengobatannya mampu dibayar.
Namun, sistem layanan kesehatan privat di Amerika Serikat membuat biaya kesehatan dapat menjadi beban finansial yang sangat besar, bahkan bagi orang yang sudah memiliki asuransi.
Biaya asuransi kesehatan untuk keluarga beranggotakan empat orang dapat berbeda jauh, mulai dari kurang dari 2.000 dolar AS hingga lebih dari 35 ribu dolar AS per tahun. Besarnya biaya tersebut dipengaruhi oleh berbagai faktor, seperti lokasi, jenis asuransi, tingkat pendapatan, serta apakah asuransi diperoleh melalui perusahaan atau dibeli secara mandiri.
Untuk mengantisipasi pengeluaran kesehatan yang tidak terduga, beberapa langkah yang disarankan antara lain:
4. Kartu kredit ada di mana-mana
Ilustrasi kartu kredit (freepik.com) Kartu kredit saat ini bukan lagi sekadar kartu yang disimpan di dalam dompet. Kartu tersebut juga tersimpan dalam dompet digital di smartphone dan terhubung dengan berbagai aplikasi yang digunakan sehari-hari.
Aplikasi transportasi, layanan pesan makanan, hingga platform hiburan memungkinkan pengguna menyimpan kartu sebagai metode pembayaran. Kemudahan ini memang membuat transaksi jauh lebih praktis, tetapi juga dapat membuat seseorang lebih mudah melakukan pembelian tanpa benar-benar memikirkan kemampuan finansialnya.
Bagi orang yang ingin mengurangi ketergantungan pada kartu kredit, salah satu pendekatan yang disarankan Ramsey Solutions adalah berhenti menggunakannya dan menghindari biaya bulanan yang tidak diperlukan.
Alternatif lainnya adalah menabung terlebih dahulu sebelum membeli sesuatu. Dengan demikian, pembelian dilakukan menggunakan uang yang memang sudah tersedia, bukan dengan utang yang harus dibayar kemudian.
5. Beban utang yang semakin besar
Ilustrasi utang (freepik.com) Utang juga menjadi salah satu persoalan finansial yang semakin sulit diabaikan.
Pada 2025, rata-rata saldo utang masyarakat Amerika berada di angka ribuan dolar di berbagai kelompok usia. Gen Z berusia 20 tahun memiliki rata-rata utang sekitar 9.593 dolar AS, sementara milenial berusia 35 tahun rata-rata memiliki utang sekitar US$78.396. Pada kelompok Gen X berusia 50 tahun, angkanya bahkan mencapai sekitar 135.841 dolar AS.
Besarnya angka tersebut menunjukkan bagaimana utang dapat mengikuti seseorang selama bertahun-tahun dan menjadi bagian besar dari kondisi keuangannya.
Jika memiliki utang, salah satu strategi yang sering digunakan adalah debt snowball. Metode ini mengharuskan seseorang membayar utang dengan nominal paling kecil terlebih dahulu sambil tetap memenuhi pembayaran minimum untuk utang lainnya. Setelah satu utang lunas, dana yang sebelumnya digunakan untuk membayarnya dialihkan ke utang berikutnya hingga seluruh utang selesai.
6. Biaya hidup yang semakin tinggi

Ilustrasi belanja bumbu dapur (freepik.com) Hampir semua kebutuhan utama mengalami perubahan harga dalam beberapa dekade terakhir. Rumah, kendaraan, transportasi, dan berbagai kebutuhan sehari-hari kini dapat menghabiskan porsi pendapatan yang jauh lebih besar.
Kenaikan biaya hidup juga membuat pengelolaan pengeluaran menjadi semakin penting. Ketika pendapatan tidak meningkat secepat biaya kebutuhan, seseorang perlu mencari ruang untuk mengurangi pengeluaran yang tidak terlalu penting.
Salah satu pendekatan adalah mengevaluasi pengeluaran terbesar terlebih dahulu. Misalnya, seseorang yang tinggal di kota dengan sistem transportasi publik yang memadai mungkin dapat mempertimbangkan kembali kepemilikan mobil.
Pilihan lainnya adalah mencari tempat tinggal dengan biaya lebih rendah, termasuk berbagi tempat tinggal dengan roommate. Mengurangi satu atau dua pengeluaran besar sering kali memberikan dampak yang lebih signifikan dibandingkan hanya memangkas pengeluaran kecil sehari-hari.
7. Kebiasaan membuat anggaran yang semakin terabaikan
Ilustrasi menghitung pengeluaran (freepik.com) Masalah terakhir sebenarnya terdengar sederhana, tetapi justru menjadi dasar dari banyak persoalan finansial lainnya: tidak memiliki anggaran yang jelas.
Meskipun kartu kredit sudah digunakan selama puluhan tahun, banyak orang masih mengandalkannya untuk memenuhi berbagai kebutuhan. Pada saat yang sama, tidak semua orang memiliki atau secara konsisten mengikuti anggaran bulanan.
Padahal, budgeting tidak harus rumit. Dengan mencatat berapa banyak uang yang masuk dan ke mana uang tersebut pergi setiap bulan, seseorang dapat mengetahui kondisi keuangannya dengan lebih jelas.
Anggaran juga membantu menemukan masalah lebih awal. Jika pengeluaran terus lebih besar daripada pendapatan, atau tabungan tidak kunjung bertambah, catatan tersebut dapat menunjukkan bagian mana yang perlu diperbaiki.
8. Perubahan zaman membawa masalah finansial yang berbeda
Membandingkan kondisi finansial saat ini dengan 50 tahun lalu memang tidak selalu sepenuhnya adil. Struktur ekonomi, teknologi, pola kerja, usia harapan hidup, hingga gaya hidup masyarakat sudah berubah secara drastis. Namun, perbandingan tersebut tetap memberikan satu pelajaran penting: masalah keuangan juga ikut berkembang mengikuti zaman.
Jika dahulu tantangan utama mungkin lebih banyak berkaitan dengan keterbatasan akses terhadap layanan finansial, kini masyarakat justru menghadapi terlalu banyak kemudahan untuk bertransaksi, berutang, dan mengeluarkan uang. Ditambah biaya hidup dan kesehatan yang tinggi serta kebutuhan untuk mempersiapkan pensiun secara mandiri, mengelola uang menjadi keterampilan yang semakin penting.
Pada akhirnya, tidak semua masalah finansial dapat dihindari. Namun, memahami sumber masalah dan mengetahui ke mana uang pergi setiap bulan dapat membantu seseorang mengambil keputusan keuangan dengan lebih terencana. Bagi banyak orang, langkah tersebut mungkin terlihat sederhana, tetapi justru kebiasaan kecil yang konsisten dapat menjadi fondasi untuk kondisi finansial yang lebih sehat dalam jangka panjang.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.