4 Risiko Mengambil Deposito Jangka Panjang saat Inflasi Tinggi

- Inflasi tinggi dapat menggerus daya beli dana deposito jika bunga yang diterima lebih rendah dari kenaikan harga, meski saldo nominal tetap bertambah.
- Dana deposito berjangka panjang terkunci hingga jatuh tempo, sehingga nasabah berisiko tertahan pada bunga kurang menarik saat suku bunga meningkat dan menghadapi penalti jika mencairkan lebih awal.
- Tenor panjang membatasi akses dana ketika biaya hidup naik serta berpotensi melewatkan instrumen lain; pembagian dana perlu disesuaikan dengan kebutuhan, tujuan, dan profil risiko.
Inflasi yang sedang tinggi bisa membuat strategi menyimpan uang di deposito jangka panjang perlu dipertimbangkan lagi. Meski deposito menawarkan bunga yang relatif stabil, kenaikan harga barang dan jasa dapat membuat nilai uang yang kamu simpan berkurang secara riil. Kondisi ini penting dipahami sebelum kamu mengunci dana dalam jangka waktu yang panjang.
Risiko mengambil deposito jangka panjang saat inflasi sedang tinggi bukan berarti produk ini selalu merugikan. Namun, kamu perlu melihat apakah bunga yang diterima mampu mengimbangi kenaikan harga sekaligus mempertahankan daya beli uang. Ada beberapa risiko yang sebaiknya kamu pertimbangkan sebelum memilih tenor panjang.
1. Daya beli uang bisa tergerus inflasi
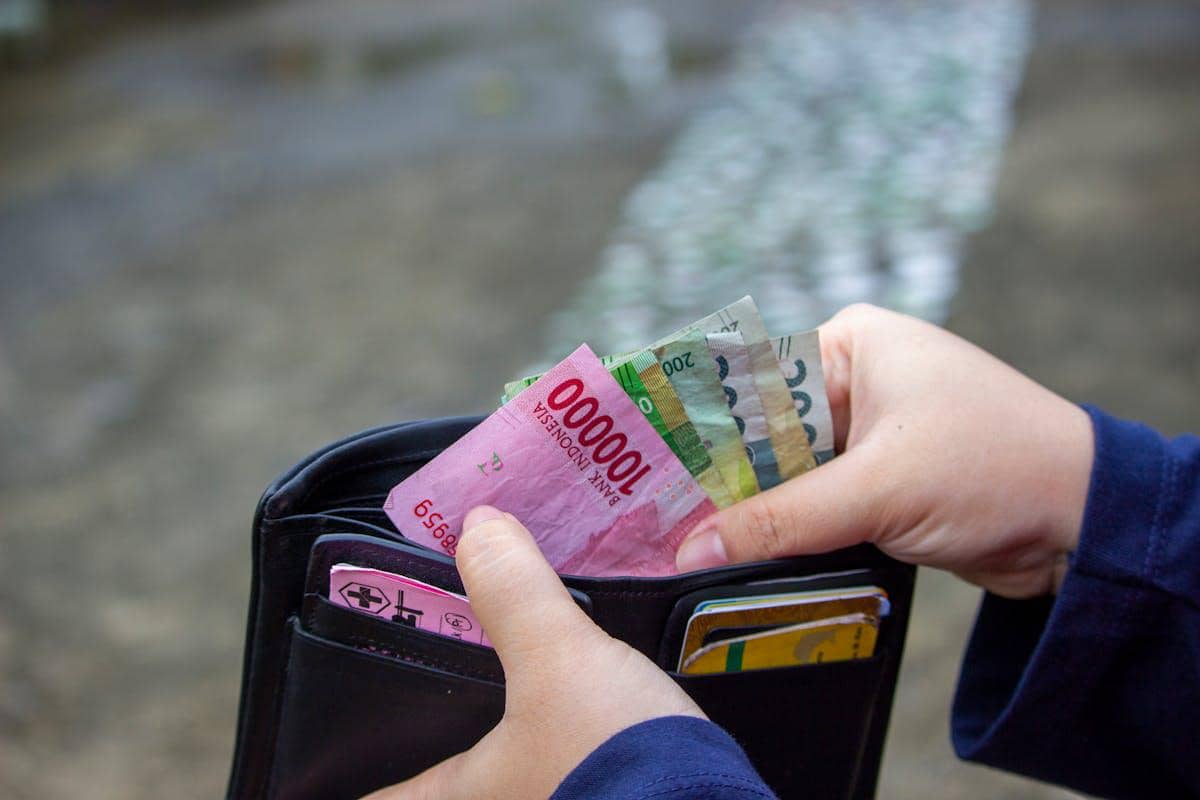
ilustrasi uang rupiah (pexels.com/Ahsanjaya) Risiko utama deposito jangka panjang saat inflasi tinggi adalah menurunnya daya beli uang. Sederhananya, uang yang kamu simpan hari ini mungkin memiliki kemampuan membeli barang yang lebih banyak dibandingkan beberapa tahun mendatang. Misalnya, kamu mendapatkan bunga deposito 4 persen per tahun, tetapi inflasi berada di atas angka tersebut.
Secara nominal, saldo memang bertambah karena adanya bunga. Namun, secara riil, kemampuan uang tersebut untuk membeli barang dan jasa justru bisa menurun. Karena itu, jangan hanya melihat besarnya bunga deposito. Kamu juga perlu membandingkannya dengan tingkat inflasi agar bisa mengetahui apakah keuntungan yang diperoleh benar-benar memberikan pertumbuhan nilai uang.
2. Berisiko terjebak pada bunga yang kurang menarik

ilustrasi deposito (pexels.com/Monstera Production) Deposito jangka panjang biasanya membuat dana terkunci hingga mencapai tanggal jatuh tempo. Masalahnya, kondisi suku bunga dapat berubah selama periode tersebut. Ketika inflasi tinggi, bank sentral bisa mengambil kebijakan untuk menaikkan suku bunga guna mengendalikan tekanan harga.
Jika bunga deposito baru kemudian ikut meningkat, kamu bisa saja sudah terlanjur menempatkan dana dengan tingkat bunga yang lebih rendah. Artinya, kamu kehilangan kesempatan untuk mendapatkan imbal hasil yang lebih menarik dari deposito baru. Dana memang tetap menghasilkan bunga sesuai perjanjian awal, tetapi kamu tidak bisa begitu saja memindahkannya tanpa mempertimbangkan ketentuan pencairan.
3. Likuiditas menjadi lebih terbatas

ilustrasi deposito (pexels.com/Monstera Production) Memilih tenor panjang juga berarti kamu harus siap kehilangan fleksibilitas dalam menggunakan dana. Jika tiba-tiba membutuhkan uang untuk keperluan penting, pencairan deposito sebelum jatuh tempo dapat dikenai penalti atau konsekuensi sesuai kebijakan bank. Risiko ini semakin penting ketika inflasi tinggi karena biaya kebutuhan sehari-hari dapat meningkat.
Dana yang sebelumnya terasa cukup mungkin ternyata dibutuhkan lebih cepat untuk menghadapi pengeluaran yang tidak terduga. Sebelum mengambil deposito jangka panjang, pastikan kamu sudah memiliki dana darurat atau uang yang mudah dicairkan. Dengan begitu, deposito tidak menjadi satu-satunya tempat penyimpanan uang yang kamu andalkan.
4. Peluang investasi lain bisa terlewat

ilustrasi investasi (pexels.com/Liza Summer) Mengunci dana dalam deposito untuk waktu lama juga memiliki risiko opportunity cost, yaitu hilangnya kesempatan memperoleh potensi keuntungan dari pilihan lain. Ketika inflasi tinggi, kamu mungkin menemukan instrumen yang berpotensi memberikan imbal hasil lebih sesuai dengan kondisi ekonomi. Bukan berarti kamu harus langsung meninggalkan deposito dan memindahkan semua uang ke investasi lain.
Setiap instrumen memiliki risiko masing-masing, termasuk kemungkinan mengalami penurunan nilai. Yang penting, kamu bisa membagi dana berdasarkan tujuan dan kebutuhan. Uang untuk kebutuhan jangka pendek sebaiknya tetap mudah diakses, sedangkan dana yang memang tidak akan digunakan dalam waktu lama dapat ditempatkan pada instrumen yang sesuai dengan profil risiko kamu.
Risiko mengambil deposito jangka panjang saat inflasi sedang tinggi terutama berkaitan dengan daya beli, perubahan suku bunga, keterbatasan likuiditas, dan hilangnya peluang dari instrumen lain. Jadi, jangan hanya mempertimbangkan besarnya bunga sebelum memilih tenor deposito. Pastikan keputusan tersebut sesuai dengan kebutuhan dana, kondisi inflasi, dan rencana keuangan kamu agar uang tetap bisa bekerja secara optimal.