Keamanan memang menjadi pertimbangan penting, tetapi uang yang tidak akan digunakan dalam waktu dekat juga bisa ditempatkan pada instrumen yang berpotensi memberikan imbal hasil. Terdapat beberapa pilihan tempat untuk menyimpan dana agar tetap aman sekaligus lebih produktif. Berikut lima tempat yang bisa kamu pertimbangkan untuk menyimpan uang.
5 Tempat untuk Menyimpan Uang agar Tetap Aman dan Produktif
4 min read

Intinya Sih
- Dana sebaiknya dibagi berdasarkan tujuan dan waktu penggunaan, bukan seluruhnya disimpan dalam satu rekening, agar tetap mudah diakses sekaligus berpotensi berkembang.
- Rekening tabungan cocok untuk kebutuhan harian, sedangkan rekening terpisah membantu menjaga dana darurat tetap tersedia dan tidak tercampur dengan pengeluaran rutin.
- Reksa dana pasar uang, deposito, dan SBN dapat dipilih untuk dana berjangka sesuai kebutuhan likuiditas, sambil memahami risiko, jatuh tempo, legalitas, serta ketentuan pencairan.
This section summary was AI-assisted and reviewed by our editorial team.
Menyimpan uang tidak harus menaruh seluruh dana di satu rekening tabungan. Setiap uang memiliki tujuan berbeda, mulai dari kebutuhan sehari-hari, dana darurat, hingga rencana beberapa tahun mendatang. Karena itu, tempat menyimpan uang sebaiknya disesuaikan dengan kapan dana tersebut akan digunakan.
Table of Content
1. Rekening tabungan untuk uang yang sering digunakan
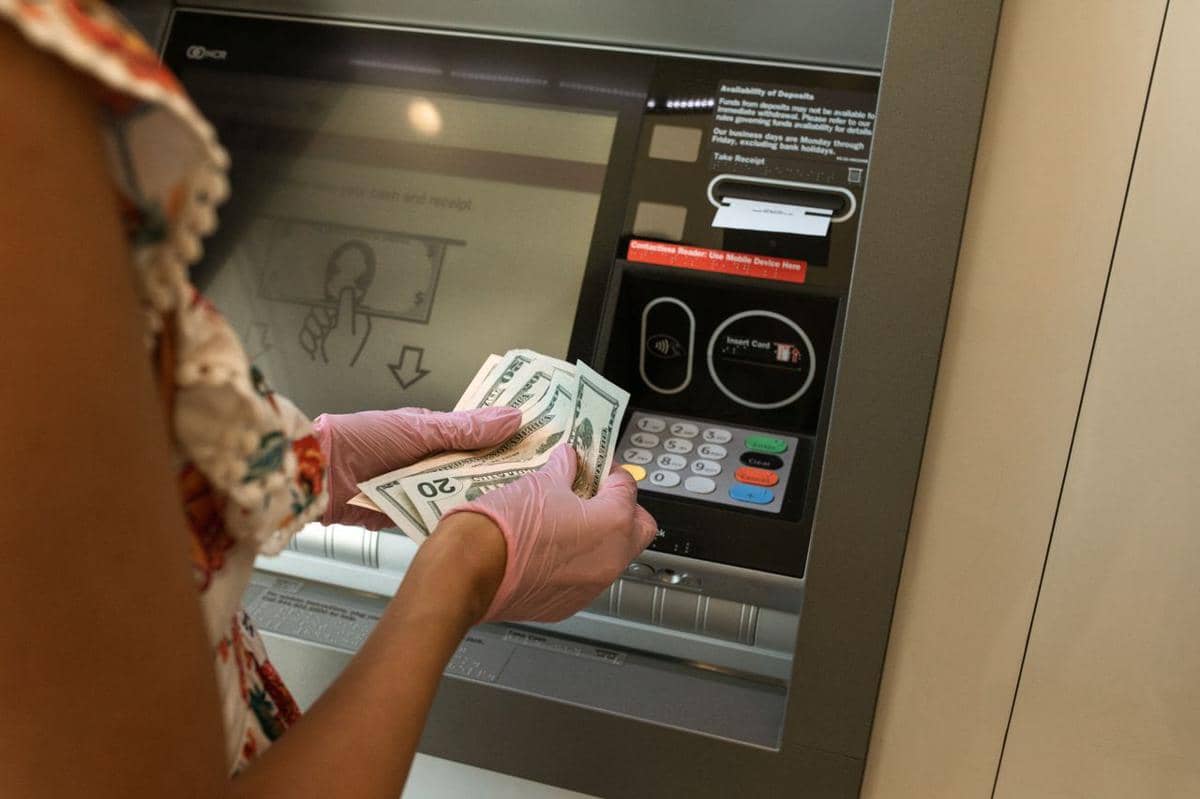
ilustrasi mesin atm (pexels.com/RDNE Stock project) Rekening tabungan masih menjadi tempat paling praktis untuk menyimpan uang yang akan digunakan dalam waktu dekat. Dana di dalamnya dapat dipakai untuk berbelanja, membayar tagihan, melakukan transfer, atau memenuhi berbagai kebutuhan sehari-hari. Kemudahan untuk mengakses uang menjadi alasan utama mengapa sebagian dana tetap perlu tersedia di rekening tabungan.
Namun, tidak semua uang harus dibiarkan berada di rekening yang sama dalam jumlah besar. Bunga tabungan umumnya tidak ditujukan untuk memberikan pertumbuhan dana yang tinggi, sehingga uang yang tidak digunakan dalam waktu lama bisa kehilangan daya belinya akibat inflasi. Simpanan di bank juga memiliki perlindungan Lembaga Penjamin Simpanan atau LPS selama memenuhi ketentuan yang berlaku, termasuk persyaratan terkait pencatatan simpanan dan tingkat bunga.
2. Rekening terpisah untuk menyimpan dana darurat
ilustrasi dompet dan kartu (pexels.com/Nataliya Vaitkevich) Dana darurat sebaiknya disimpan di tempat yang mudah diakses ketika situasi tidak terduga terjadi. Kehilangan pekerjaan, biaya rumah sakit, atau kebutuhan keluarga dapat membuat kita mengeluarkan uang dalam waktu singkat. Karena itu, dana darurat tidak ideal jika seluruhnya ditempatkan pada instrumen yang sulit dicairkan atau nilainya dapat turun tajam.
Menyimpan dana darurat pada rekening yang terpisah juga dapat membantu kita membedakannya dari uang untuk kebutuhan sehari-hari. Cara ini membuat dana tersebut tidak mudah terpakai hanya karena saldo terlihat tersedia di rekening utama. Tujuan utama dana darurat bukan mengejar keuntungan tertinggi, melainkan memastikan uang tetap tersedia saat benar-benar dibutuhkan.
3. Reksa dana pasar uang untuk dana yang belum dipakai
ilustrasi aplikasi keuangan (unsplash.com/atlanticmoney) Reksa dana pasar uang dapat dipertimbangkan untuk uang yang belum akan digunakan dalam waktu dekat, tetapi kita tetap ingin memiliki fleksibilitas untuk mencairkannya. Secara sederhana, dana investor dikelola dan ditempatkan pada instrumen pasar uang serta instrumen berjangka pendek lainnya. Karakter tersebut membuat reksa dana pasar uang sering digunakan sebagai tempat sementara untuk menyimpan dana sebelum digunakan untuk tujuan lain.
Meski risikonya relatif lebih rendah dibandingkan beberapa jenis investasi lain, reksa dana pasar uang tetap bukan tabungan bank. Nilai investasi dapat berubah dan terdapat risiko yang perlu dipahami, termasuk risiko penurunan nilai serta risiko likuiditas. Karena itu, sebelum membeli, kita perlu memahami produk yang dipilih dan memastikan pengelola maupun produknya memiliki legalitas yang sesuai.
4. Deposito untuk uang yang sudah memiliki rencana
ilustrasi deposito (pexels.com/Monstera Production) Deposito dapat menjadi pilihan ketika kita sudah mengetahui bahwa suatu dana tidak akan digunakan selama periode tertentu. Berbeda dari rekening tabungan, deposito biasanya memiliki jangka waktu penyimpanan yang telah ditentukan sejak awal. Selama periode tersebut, uang tidak digunakan secara bebas seperti saldo pada rekening tabungan biasa.
Instrumen ini cocok untuk dana yang sudah memiliki tujuan dan jadwal penggunaan yang cukup jelas. Misalnya, uang yang direncanakan untuk kebutuhan tertentu dalam beberapa bulan mendatang dapat ditempatkan di deposito jika kita yakin tidak akan membutuhkannya lebih cepat. Sebelum memilih deposito, penting untuk memperhatikan jangka waktu, ketentuan pencairan sebelum jatuh tempo, serta tingkat bunga yang ditawarkan.
5. SBN untuk dana yang tidak dibutuhkan dalam waktu dekat
ilustrasi uang rupiah (pexels.com/Defrino Maasy) Surat Berharga Negara atau SBN dapat dipertimbangkan untuk dana yang memang tidak diperlukan dalam waktu dekat. Saat membeli SBN, kita menempatkan dana pada surat berharga yang diterbitkan pemerintah dengan ketentuan imbal hasil dan jangka waktu tertentu. Karena memiliki berbagai jenis dan seri, karakter setiap produk SBN dapat berbeda sehingga perlu dipahami sebelum membeli.
SBN tidak selalu cocok untuk uang yang mungkin dibutuhkan secara mendadak. Kita perlu memperhatikan kapan instrumen tersebut jatuh tempo dan bagaimana mekanisme penjualannya jika ingin mencairkan dana lebih awal. Dengan memilih sesuai jangka waktu kebutuhan, SBN dapat menjadi salah satu cara untuk menempatkan dana jangka menengah atau panjang sambil memperoleh imbal hasil sesuai ketentuan produknya.
Menyimpan uang bukan sekadar soal mencari tempat yang paling aman atau menawarkan imbal hasil tertinggi. Kita perlu memahami kapan uang tersebut akan digunakan dan apa tujuannya. Dengan menempatkan dana sesuai kebutuhan, kita bisa menjaga uang tetap mudah diakses saat diperlukan sekaligus membuat sebagian dana tetap berpotensi berkembang.
This article is written by our community writers and has been carefully reviewed by our editorial team. We strive to provide the most accurate and reliable information, ensuring high standards of quality, credibility, and trustworthiness.