5 Sektor Bisnis yang Paling Terbebani oleh Kenaikan PPN dan Dampaknya
- Sejak 1 Januari 2025, PPN 12 persen berlaku bagi barang mewah tertentu ber-PPnBM, sedangkan barang dan jasa nonmewah tetap bertarif efektif 11 persen.
- Otomotif, barang konsumsi mewah, dan ritel berisiko menghadapi kenaikan harga, pembelian lebih selektif, pergeseran preferensi konsumen, serta tekanan pada penjualan dan persediaan.
- Manufaktur, UMKM, dan distributor dapat tertekan oleh biaya pengadaan, bahan baku, logistik, serta modal kerja; mereka perlu menyesuaikan harga, efisiensi, arus kas, dan strategi pemasok.
Kenaikan Pajak Pertambahan Nilai (PPN) menjadi salah satu kebijakan fiskal yang dapat memengaruhi aktivitas bisnis, mulai dari biaya pengadaan barang hingga daya beli konsumen. Perubahan tarif pajak berpotensi memberikan tekanan berbeda pada setiap sektor, terutama bisnis yang memiliki ketergantungan tinggi terhadap barang kena pajak, bahan baku, dan transaksi bernilai besar. Ketika biaya operasional meningkat, pelaku usaha harus mempertimbangkan kembali strategi harga agar tetap kompetitif tanpa mengorbankan keuntungan.
Namun, dampak kenaikan PPN gak selalu dirasakan secara langsung oleh seluruh pelaku usaha karena terdapat perbedaan ketentuan pajak berdasarkan jenis barang dan jasa. Di Indonesia, sejak 1 Januari 2025, tarif PPN 12 persen berlaku untuk barang mewah tertentu yang dikenai Pajak Penjualan atas Barang Mewah (PPnBM), sedangkan barang dan jasa nonmewah tetap memiliki tarif efektif 11 persen. Lantas, sektor bisnis apa saja yang paling rentan menghadapi tekanan tersebut dan bagaimana dampaknya terhadap operasional perusahaan? Yuk, kenali lima sektor berikut agar lebih memahami pengaruh kebijakan pajak terhadap dunia usaha!
1. Industri otomotif dan kendaraan mewah

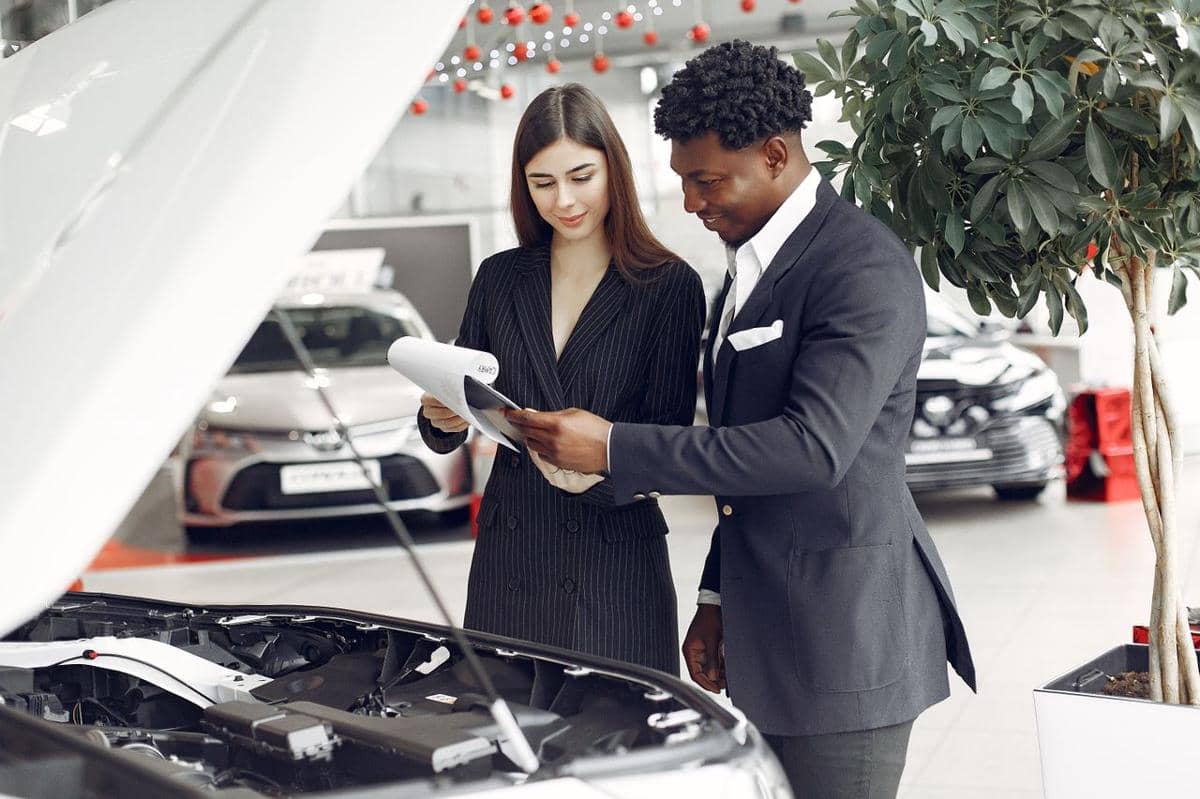
ilustrasi mobil baru (pexels.com/Crz .) Industri otomotif menjadi salah satu sektor yang memiliki keterkaitan erat dengan kebijakan kenaikan PPN, terutama pada segmen kendaraan bermotor yang tergolong barang mewah. Kendaraan dengan harga tinggi dan spesifikasi tertentu dapat dikenai PPnBM sekaligus PPN dengan tarif 12 persen sesuai ketentuan perpajakan yang berlaku. Kondisi tersebut membuat produsen, importir, distributor, hingga perusahaan penjualan kendaraan perlu memperhitungkan komponen pajak dalam menentukan harga jual produknya.
Dampaknya dapat terlihat dari meningkatnya harga akhir kendaraan yang harus dibayar konsumen, sehingga keputusan pembelian berpotensi menjadi lebih selektif. Konsumen mungkin menunda pembelian, beralih ke kendaraan dengan kategori harga lebih terjangkau, atau mempertimbangkan produk dengan biaya kepemilikan lebih rendah. Bagi perusahaan otomotif, perubahan tersebut dapat memengaruhi volume penjualan, pengelolaan persediaan, dan target pendapatan, terutama pada segmen kendaraan mewah yang memiliki nilai transaksi besar.
2. Industri barang konsumsi mewah dan elektronik

potret logo Apple (unsplash.com/Bangyu Wang) Industri barang konsumsi mewah juga menghadapi tekanan akibat penerapan tarif PPN 12 persen terhadap produk tertentu yang termasuk kategori barang kena pajak mewah. Produk seperti barang bermerek dengan klasifikasi tertentu, peralatan elektronik mewah, dan barang bernilai tinggi dapat memiliki konsekuensi perpajakan berbeda dibandingkan produk konsumsi biasa. Karena itu, perusahaan yang bergerak dalam produksi, impor, maupun distribusi barang mewah perlu memperhatikan klasifikasi produk dan ketentuan PPnBM sebelum menentukan strategi penjualan.
Kenaikan beban pajak pada produk yang memenuhi kriteria tersebut dapat memengaruhi daya tarik harga di mata konsumen. Pembeli yang sebelumnya memiliki anggaran tertentu mungkin mulai membandingkan harga antarmerek atau mengurangi frekuensi pembelian barang nonprioritas. Situasi ini membuat perusahaan perlu menjaga keseimbangan antara harga jual, kualitas produk, dan keuntungan agar tetap mampu bersaing di pasar. Strategi promosi yang tepat dan pengelolaan persediaan yang efisien juga menjadi penting untuk mengantisipasi perubahan permintaan.
3. Industri manufaktur dan pengolahan barang

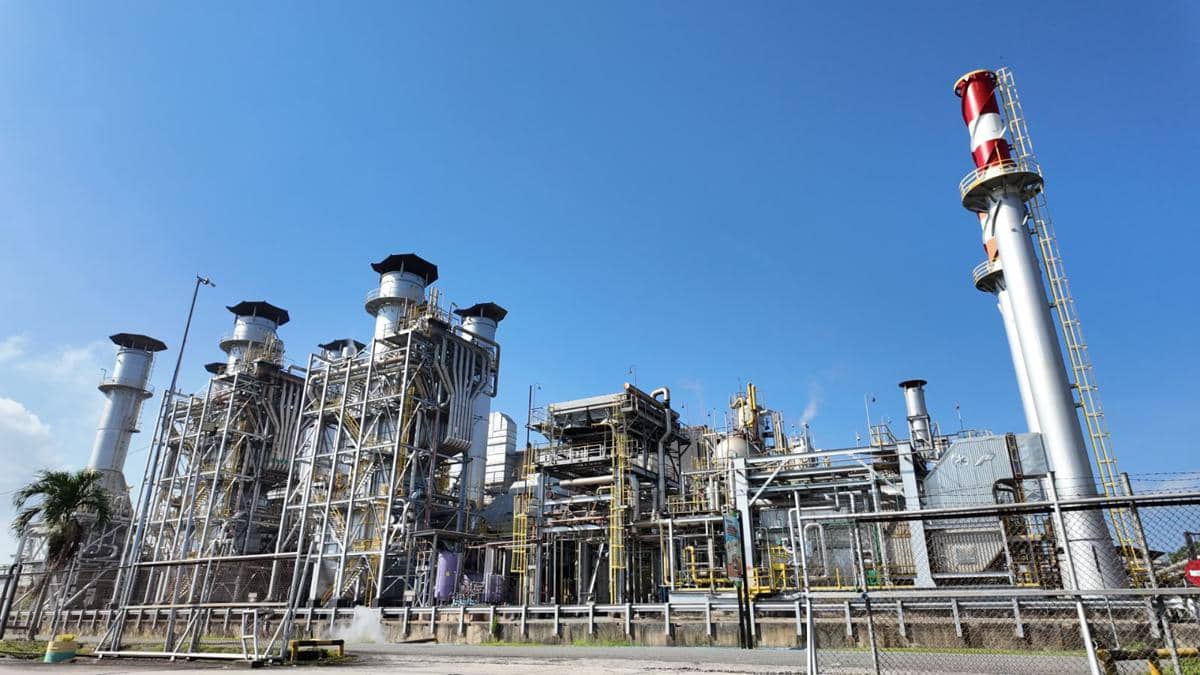
ilustrasi industri (pexels.com/Keegan Checks) Industri manufaktur memiliki rantai produksi yang melibatkan berbagai transaksi, mulai dari pembelian bahan baku, pengadaan mesin, penggunaan jasa pendukung, hingga distribusi produk jadi. Perubahan ketentuan PPN dapat memengaruhi perhitungan pajak masukan dan pajak keluaran, terutama bagi perusahaan yang melakukan transaksi dengan barang kena pajak mewah atau memiliki kebutuhan pengadaan tertentu. Selain itu, perusahaan juga perlu memastikan pencatatan transaksi dan administrasi perpajakan berjalan sesuai ketentuan agar tidak menimbulkan kesalahan penghitungan kewajiban pajak.
Dampak terhadap sektor manufaktur gak hanya berkaitan dengan besaran pajak, tetapi juga pengelolaan modal kerja dan efisiensi produksi. Perusahaan yang memiliki transaksi besar perlu memperhatikan waktu pembayaran, mekanisme pengkreditan pajak masukan, serta kemungkinan perubahan harga dari pemasok. Apabila biaya pengadaan meningkat dan tidak dapat diimbangi dengan efisiensi operasional, margin keuntungan berpotensi mengalami tekanan. Dalam jangka panjang, kondisi tersebut dapat memengaruhi keputusan investasi, ekspansi kapasitas produksi, hingga kemampuan perusahaan mempertahankan harga jual.
4. Sektor ritel dan perdagangan barang
ilustrasi belanja di supermarket (pexels.com/Tianwang Xiao) Sektor ritel dan perdagangan memiliki posisi penting karena menjadi penghubung antara produsen, distributor, dan konsumen akhir. Perusahaan yang menjual barang mewah dengan klasifikasi kena pajak tertentu harus menyesuaikan perhitungan PPN dalam transaksi penjualan. Sementara itu, pelaku ritel yang menjual barang kebutuhan sehari-hari atau produk nonmewah tetap mengikuti ketentuan tarif efektif 11 persen, sehingga gak tepat apabila seluruh produk ritel dianggap otomatis mengalami kenaikan PPN menjadi 12 persen.
Meski begitu, perubahan harga pada produk tertentu dapat memengaruhi pola belanja konsumen dan strategi pengelolaan toko. Konsumen cenderung lebih mempertimbangkan manfaat produk, membandingkan harga, serta memprioritaskan kebutuhan yang dianggap penting ketika pengeluaran meningkat. Bagi perusahaan ritel, perubahan perilaku tersebut dapat memengaruhi perputaran stok, nilai transaksi rata-rata, dan pendapatan penjualan. Pelaku usaha perlu memperkuat pengelolaan persediaan, menentukan strategi harga secara cermat, serta menjaga pengalaman belanja agar pelanggan tetap memiliki alasan untuk melakukan pembelian.
5. UMKM dan bisnis distribusi
ilustrasi kerja distribusi (pexels.com/Tima Miroshnichenko) UMKM dan bisnis distribusi juga perlu memperhatikan perubahan kebijakan PPN karena aktivitas usahanya sering berkaitan dengan rantai pasok yang melibatkan banyak pihak. Meskipun gak semua UMKM berstatus Pengusaha Kena Pajak (PKP) atau dikenai kewajiban memungut PPN, pelaku usaha tetap dapat merasakan pengaruh perubahan harga barang dan jasa dari pemasok. Terutama bagi bisnis yang mengandalkan bahan baku, produk impor, peralatan produksi, dan jasa logistik, perubahan biaya pengadaan dapat memengaruhi struktur biaya usaha.
Tekanan tersebut berpotensi lebih terasa pada usaha dengan modal terbatas dan margin keuntungan yang relatif tipis. Ketika harga bahan baku atau biaya distribusi meningkat, pelaku UMKM harus memilih antara menyesuaikan harga jual, mengurangi biaya operasional, atau menerima penurunan keuntungan. Jika kenaikan harga diteruskan sepenuhnya kepada konsumen, daya saing produk juga berisiko melemah, terutama ketika harus berhadapan dengan merek yang memiliki kapasitas produksi lebih besar. Karena itu, pengendalian arus kas, diversifikasi pemasok, dan evaluasi biaya produksi menjadi langkah penting untuk menjaga keberlanjutan usaha.
Kenaikan PPN dapat memberikan dampak berbeda terhadap setiap sektor bisnis, bergantung pada jenis barang, karakteristik transaksi, dan posisi perusahaan dalam rantai pasok. Industri otomotif mewah, barang konsumsi mewah, manufaktur, ritel, hingga UMKM perlu memahami ketentuan pajak agar mampu mengantisipasi perubahan biaya dan perilaku konsumen. Pada akhirnya, kemampuan mengelola biaya, menjaga daya saing, dan menyesuaikan strategi bisnis menjadi faktor penting agar perusahaan tetap bertahan di tengah perubahan kebijakan perpajakan.