5 Kondisi Perusahaan Sebaiknya Menyewa Aset daripada Membelinya

- Menyewa aset lebih relevan saat perusahaan perlu menjaga arus kas, terutama ketika modal kerja dibutuhkan untuk gaji, bahan baku, pemasaran, dan kewajiban pemasok.
- Penyewaan cocok untuk kebutuhan sementara atau aset yang teknologinya cepat berubah, sehingga perusahaan menghindari biaya penyimpanan, penggantian, serta risiko penurunan nilai.
- Perusahaan dapat memilih sewa bila kapasitas pemeliharaan terbatas atau permintaan sulit diprediksi, dengan tetap menghitung total biaya, layanan, ketersediaan aset, dan ketentuan kontrak.
Keputusan untuk menyewa atau membeli aset menjadi salah satu pertimbangan penting dalam pengelolaan keuangan perusahaan. Mulai dari kendaraan operasional, mesin produksi, hingga gedung perkantoran, setiap pilihan memiliki konsekuensi terhadap arus kas, biaya pemeliharaan, dan fleksibilitas bisnis. Meski membeli aset dapat memberikan kendali jangka panjang, menyewa terkadang menjadi pilihan yang lebih rasional ketika kebutuhan operasional dan kemampuan finansial perusahaan belum mendukung kepemilikan.
Di tengah persaingan bisnis yang semakin dinamis, perusahaan perlu memastikan bahwa setiap pengeluaran benar-benar memberikan nilai tambah bagi kegiatan usaha. Mengalokasikan dana untuk membeli aset yang jarang digunakan atau berisiko mengalami penurunan nilai justru dapat membebani keuangan perusahaan. Yuk, pahami lima kondisi ketika menyewa aset lebih masuk akal daripada membelinya agar keputusan bisnis lebih terukur!
1. Arus kas perusahaan perlu dijaga agar tetap sehat
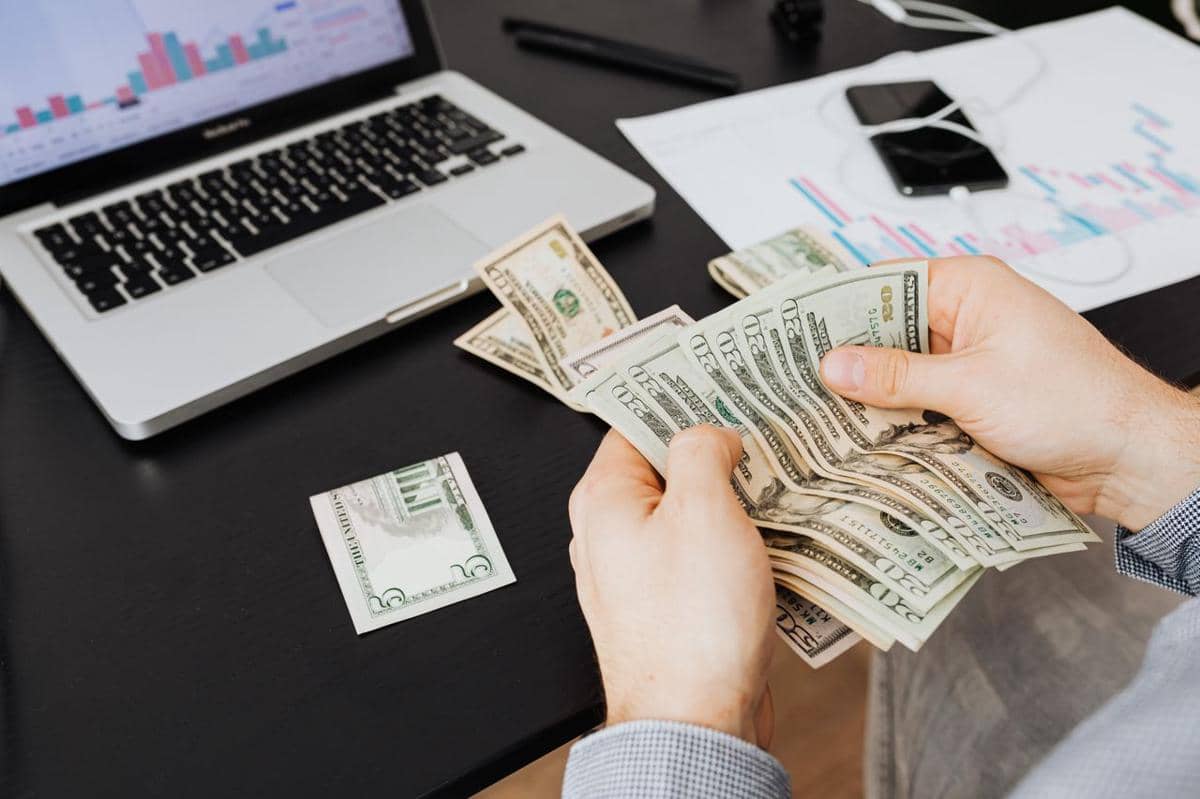
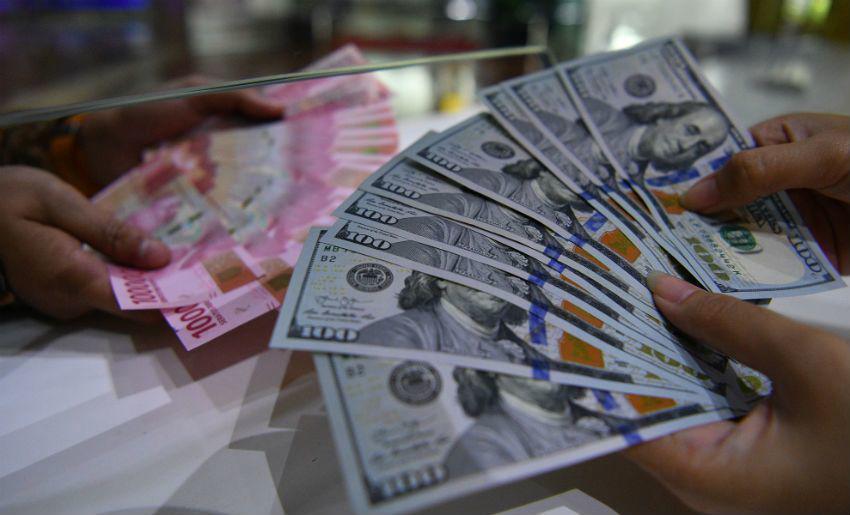
ilustrasi menghitung uang (pexels.com/https://kaboompics.com/) Perusahaan yang sedang merintis usaha atau memperluas kegiatan operasional biasanya membutuhkan dana untuk berbagai keperluan sekaligus. Modal kerja harus tersedia untuk membayar gaji karyawan, membeli bahan baku, menjalankan pemasaran, serta memenuhi kewajiban kepada pemasok. Dalam situasi tersebut, membeli aset bernilai besar dapat menyerap dana yang sebenarnya lebih dibutuhkan untuk menjaga kelancaran kegiatan bisnis sehari-hari.
Menyewa aset memungkinkan perusahaan menggunakan fasilitas yang dibutuhkan tanpa mengeluarkan seluruh nilai pembelian pada awal periode. Sebagai contoh, perusahaan rintisan dapat menyewa ruang kantor dan kendaraan operasional agar modal yang tersedia tetap dapat digunakan untuk mengembangkan produk serta menjangkau pelanggan. Namun, keputusan ini tetap perlu disertai perhitungan biaya sewa berkala, uang muka, dan ketentuan kontrak agar pengeluaran rutin tidak justru mengganggu arus kas pada masa mendatang.
2. Kebutuhan aset hanya bersifat sementara

ilustrasi produk teknologi (pexels.com/Matheus Bertelli) Gak semua kebutuhan operasional berlangsung sepanjang tahun karena sebagian kegiatan bisnis memiliki periode penggunaan yang terbatas. Perusahaan konstruksi, misalnya, mungkin membutuhkan alat berat hanya selama proyek tertentu, sedangkan penyelenggara acara memerlukan perlengkapan tambahan untuk beberapa hari. Membeli aset untuk kebutuhan sesaat berpotensi menimbulkan biaya penyimpanan, perawatan, dan penjualan kembali setelah proyek selesai.
Melalui penyewaan, perusahaan dapat menyesuaikan penggunaan aset dengan durasi pekerjaan tanpa harus memikirkan kepemilikan setelah kegiatan berakhir. Perusahaan konstruksi dapat menyewa ekskavator sesuai jadwal proyek, lalu mengembalikannya ketika pekerjaan selesai sehingga tidak perlu menanggung biaya penyimpanan mesin yang menganggur. Meski demikian, durasi sewa, ketersediaan aset, biaya keterlambatan pengembalian, serta tanggung jawab atas kerusakan perlu diperiksa sejak awal agar pengeluaran tetap sesuai anggaran proyek.
3. Teknologi dan spesifikasi aset cepat berubah
ilustrasi industri teknologi (pexels.com/Freek Wolsink) Perusahaan yang bergerak di bidang teknologi, manufaktur, atau layanan digital perlu menghadapi perubahan spesifikasi peralatan yang relatif cepat. Komputer berperforma tinggi, perangkat pengujian, dan mesin produksi tertentu dapat kehilangan daya saing ketika muncul teknologi baru yang lebih efisien. Jika perusahaan terus membeli perangkat tersebut, biaya penggantian aset dan risiko penurunan nilai dapat menjadi beban yang menghambat pembaruan operasional.
Menyewa aset dengan fasilitas pembaruan perangkat dapat membantu perusahaan menggunakan teknologi yang sesuai dengan kebutuhan tanpa harus menanggung seluruh risiko kepemilikan. Sebagai contoh, perusahaan pengembang perangkat lunak dapat mempertimbangkan penyewaan komputer berkinerja tinggi untuk proyek yang membutuhkan spesifikasi tertentu, terutama ketika kebutuhan perangkat berpotensi berubah dalam waktu singkat. Walau begitu, perusahaan perlu menilai apakah biaya sewa kumulatif sebanding dengan manfaat pembaruan, termasuk dukungan teknis, waktu henti perangkat, dan ketentuan penggantian selama masa kontrak.
4. Perusahaan belum memiliki kapasitas pemeliharaan aset

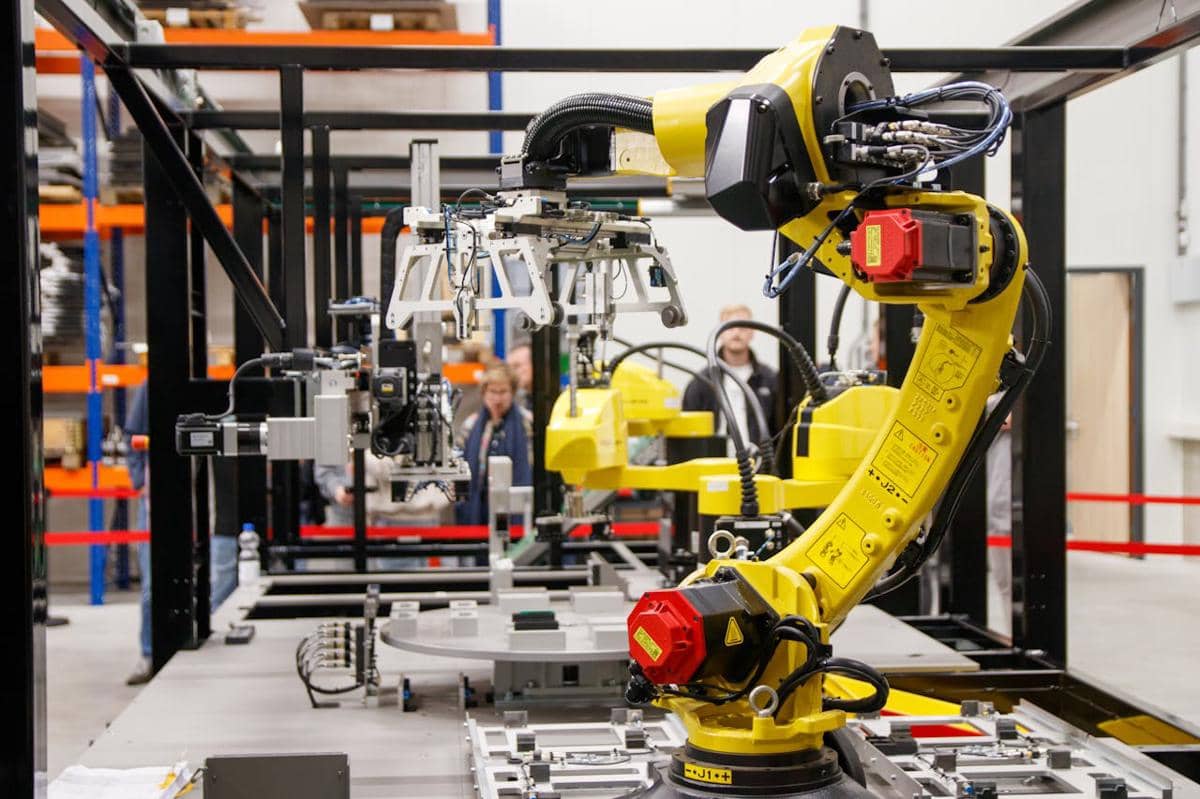
ilustrasi kerja engineer (pexels.com/Trinh Trần) Kepemilikan aset tidak berhenti pada transaksi pembelian karena perusahaan juga harus menyiapkan anggaran, tenaga kerja, dan sistem pemeliharaan. Mesin produksi, kendaraan komersial, serta perangkat industri membutuhkan pemeriksaan berkala agar tetap aman dan berfungsi optimal. Jika perusahaan belum memiliki teknisi, fasilitas perawatan, atau prosedur pengelolaan aset yang memadai, biaya perbaikan dan gangguan operasional dapat melampaui perkiraan awal.
Dalam kondisi tersebut, menyewa aset yang dilengkapi layanan pemeliharaan dapat mengurangi beban pengelolaan teknis perusahaan. Misalnya, perusahaan logistik dapat memilih kendaraan sewaan dengan cakupan servis tertentu sehingga tim internal dapat lebih berfokus pada pengiriman dan pelayanan pelanggan. Kendati demikian, perusahaan harus memeriksa batas layanan, pengecualian kerusakan, waktu penanganan gangguan, dan kemungkinan biaya tambahan agar manfaat penyewaan benar-benar sesuai dengan kebutuhan operasional.
5. Risiko bisnis membuat kebutuhan kapasitas sulit diprediksi
ilustrasi analisa bisnis (pexels.com/Yan Krukau) Perusahaan yang menghadapi permintaan pasar tidak stabil perlu berhati-hati saat menentukan jumlah aset yang akan dimiliki. Bisnis musiman, usaha yang baru memasuki pasar, atau perusahaan yang bergantung pada proyek tertentu mungkin mengalami perubahan kebutuhan kapasitas secara signifikan dari satu periode ke periode berikutnya. Membeli aset dalam jumlah besar sebelum permintaan terbukti berkelanjutan dapat menyebabkan kapasitas menganggur, sementara biaya penyusutan dan pemeliharaan tetap berjalan.
Menyewa aset memberikan ruang bagi perusahaan untuk menyesuaikan kapasitas operasional berdasarkan perkembangan permintaan dan proyeksi pendapatan. Sebagai contoh, perusahaan distribusi dapat menyewa gudang tambahan atau kendaraan angkut ketika volume pesanan meningkat pada musim ramai, lalu mengurangi penggunaannya ketika permintaan kembali normal. Namun, fleksibilitas tersebut bergantung pada ketersediaan aset, perubahan tarif sewa, dan ketentuan penghentian kontrak sehingga perusahaan tetap perlu menyiapkan proyeksi kebutuhan serta skenario biaya untuk beberapa kondisi pasar.
Memilih antara menyewa dan membeli aset bukan sekadar persoalan membandingkan harga sewa dengan harga pembelian, melainkan juga menilai kebutuhan operasional, risiko, dan kemampuan keuangan perusahaan. Penyewaan dapat lebih sesuai ketika arus kas perlu dijaga, kebutuhan penggunaan bersifat sementara, teknologi cepat berubah, kapasitas pemeliharaan terbatas, atau permintaan pasar sulit diprediksi. Sebelum mengambil keputusan, perusahaan sebaiknya menghitung total biaya selama periode penggunaan serta membandingkan manfaat dan risikonya agar setiap aset benar-benar mendukung keberlanjutan bisnis.