Jangan Salah Paham! Sanksi Pajak Dihapus, Utang Tetap Dibayar
- DJP menegaskan pengurangan atau penghapusan sanksi administrasi bukan pemutihan utang pajak; wajib pajak tetap wajib melunasi pokok pajaknya.
- Fasilitas mencakup bunga, denda keterlambatan SPT, faktur pajak, ketetapan hasil pemeriksaan, dan PBB, sesuai ketentuan serta hanya untuk sanksi yang belum dibayar.
- Berdasarkan KEP-239/PJ/2026, penghapusan sanksi hingga 100 persen berlaku 8 Oktober–31 Desember 2026; wajib pajak harus mengajukan permohonan dan memenuhi syarat.
Jakarta, IDN Times - Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan, pengurangan hingga penghapusan sanksi administratif pajak bukan berarti pemutihan utang pajak atau tax amensty. Wajib pajak tetap harus membayar pokok utang pajaknya meskipun sanksi administratifnya dikurangi atau dihapuskan.
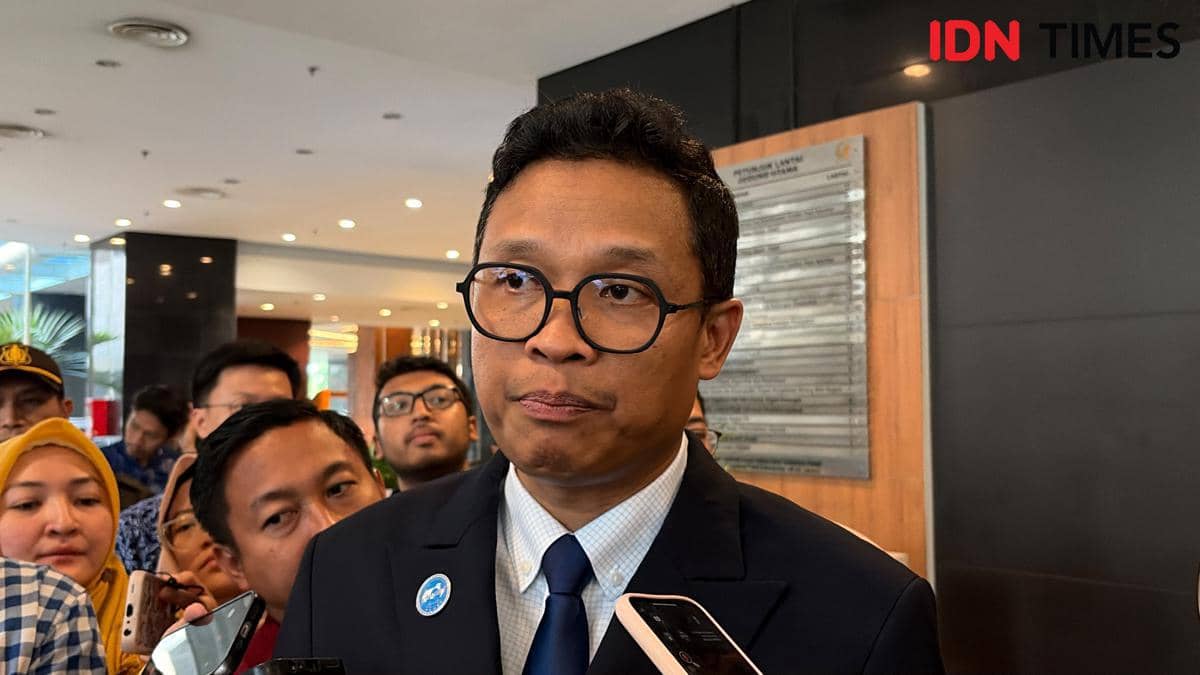
Staf Ahli Bidang Pengawasan Pajak Neilmaldrin Noor mengatakan, fasilitas ini hanya berlaku dalam jangka waktu tertentu. Tidak semua wajib pajak bisa langsung mendapatkannya. Wajib pajak yang ingin memanfaatkan fasilitas tersebut harus mengajukan permohonan dan memenuhi persyaratan yang ditetapkan.
"Ini bukan merupakan tax amnesty. Bukan pemutihan, ya, tapi ini merupakan pengurangan sanksi ataupun penghapusan sanksi administrasi yang dalam jangka waktu tertentu,” kata Neilmaldrin dalam Sosialisasi Pengurangan Sanksi Administrasi dan Pajak Minimum Global di Kantor Pusat Direktorat Jenderal Pajak, Jakarta Selatan pada Rabu (28/10/2026).
1. Rincian sanksi yang akan dihapus
ilustrasi pembayaran pajak motor (IDN Times/Arief Rahmat) Neilmaldrin menjelaskan, sanksi yang bisa dikurangi atau dihapus meliputi sanksi bunga, denda keterlambatan pelaporan Surat Pemberitahuan (SPT), sanksi terkait faktur pajak, sanksi dalam surat ketetapan pajak (SKP) hasil pemeriksaan, serta denda Pajak Bumi dan Bangunan (PBB).
Ia mengingatkan, wajib pajak perlu membedakan pokok utang pajak dan sanksi administratif. Fasilitas ini hanya berlaku untuk sanksi administratif sesuai ketentuan, bukan untuk menghapus kewajiban membayar pokok pajak. "Karena itu, tentunya lunasi pokoknya dan jangan dibayar dulu justru sanksinya," ujar Neilmaldrin.
2. Wajib pajak perlu memahami penghapusan sanksi administrasi dan pemutihan pajak
Ilustrasi Perhitungan Pajak (unsplash.com/kellysikkema) Neilmaldrin juga mengingatkan wajib pajak agar memahami perbedaan antara penghapusan sanksi administrasi dan pemutihan pajak. Oleh karena itu, pokok pajak yang masih terutang tetap wajib dilunasi.
Adapun fasilitas yang diberikan hanya mencakup sanksi administrasi yang belum dibayar sesuai ketentuan yang berlaku. “Karena itu, tentunya lunasi pokoknya dan jangan dibayar dulu justru sanksinya,” kata Neilmaldrin.
3. Kriteria dan ketentuan penghapusan sanksi pajak
Ilustrasi pebisnis muda sedang melakukan perhitungan pajak/Gambar: Freepik Ketentuan mengenai pengurangan atau penghapusan sanksi administratif ini diatur dalam Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif. Aturan tersebut ditandatangani Direktur Jenderal Pajak Bimo Wijayanto pada 8 Oktober 2026.
Berdasarkan beleid tersebut, fasilitas PSA mencakup sejumlah kondisi perpajakan, mulai dari keterlambatan penyampaian Surat Pemberitahuan (SPT), pembetulan SPT secara sukarela yang berstatus kurang bayar, hingga keterlambatan pembayaran atau penyetoran pajak.
Khusus untuk keterlambatan penyampaian SPT Tahunan Pajak Penghasilan (PPh) sampai dengan Tahun Pajak 2025 dan/atau SPT Masa hingga Masa Pajak September 2026, besaran pengurangan sanksi ditentukan berdasarkan waktu pemenuhan kewajiban perpajakan.
Wajib pajak yang memenuhi kewajibannya pada 8 Oktober hingga 31 Desember 2026 berkesempatan memperoleh penghapusan sanksi administrasi sebesar 100 persen. Adapun wajib pajak yang baru memenuhi kewajibannya pada 1 Januari hingga 31 Maret 2027 mendapatkan pengurangan sanksi sebesar 50 persen.
Sementara itu, wajib pajak yang menyelesaikan kewajibannya pada 1 April hingga 30 Juni 2027 dapat memperoleh pengurangan sanksi sebesar 25 persen.
Tak hanya itu, fasilitas PSA juga mencakup sanksi administrasi yang tercantum dalam surat ketetapan pajak, surat ketetapan Pajak Bumi dan Bangunan (PBB), serta surat tagihan pajak, sepanjang memenuhi persyaratan yang berlaku. Meski demikian, pengurangan atau penghapusan sanksi administrasi tersebut tidak diberikan secara otomatis. Wajib pajak perlu mengajukan permohonan kepada Direktur Jenderal Pajak dan memenuhi persyaratan sesuai ketentuan perpajakan.