- Terlambat 1 kali dalam 3 bulan: 18,44 persen
- Terlambat 2-3 kali dalam 3 bulan: 43,38 persen
- Terlambat 4-5 kali dalam 3 bulan: 11,69 persen
- Terlambat lebih dari 5 kali dalam 3 bulan: 26,49 persen.
Survei IDEAS: 90,96 Persen Ojol Terjerat Utang, Pendapatan Tak Cukup
4 min read
Intinya Sih
Survei IDEAS terhadap 531 pengemudi ojol menemukan 90,96 persen memiliki utang atau cicilan berjalan, dipicu pendapatan bersih yang kerap tidak mencukupi kebutuhan harian.
Sebanyak 51,04 persen responden berpendapatan bersih di bawah Rp75 ribu per hari; 85,71 persen pemilik utang meminjam dalam tiga bulan terakhir karena kekurangan kebutuhan sehari-hari.
Pinjaman mayoritas dipakai untuk kebutuhan rumah tangga atau melunasi utang lama; 79,71 persen pemilik utang pernah terlambat membayar cicilan dalam tiga bulan terakhir.
This section summary was AI-assisted and reviewed by our editorial team.
Jakarta, IDN Times - Ojek online (ojol) sebagai tulang punggung transportasi di perkotaan masih belum meraih titik kesejahteraan, terutama dari aspek pendapatan. Pendapatan bersih yang tak mencukupi kebutuhan membuat para pengemudi ojol kerap dibayang-bayangi jeratan utang.
Berdasarkan survei Policy Brief edisi September 2026 berjudul Di Bawah Bayang-Bayang Jerat Utang: Kondisi Ekonomi dan Kepemilikan Utang yang dirilis IDEAS bekerja sama dengan Great Edunesia dan Dompet Dhuafa, dari 531 pengemudi ojol yang disurvei pada 23-27 Agustus di 51 kabupaten/kota, sebanyak 483 orang atau 90,96 persen memiliki utang atau cicilan yang masih berjalan.
Persoalannya, utang tersebut lebih banyak digunakan untuk memenuhi kebutuhan hidup dan mempertahankan pekerjaan, bukan untuk mengembangkan usaha.
1. Pendapatan tidak cukup menjadi alasan utama pengemudi ojol berutang
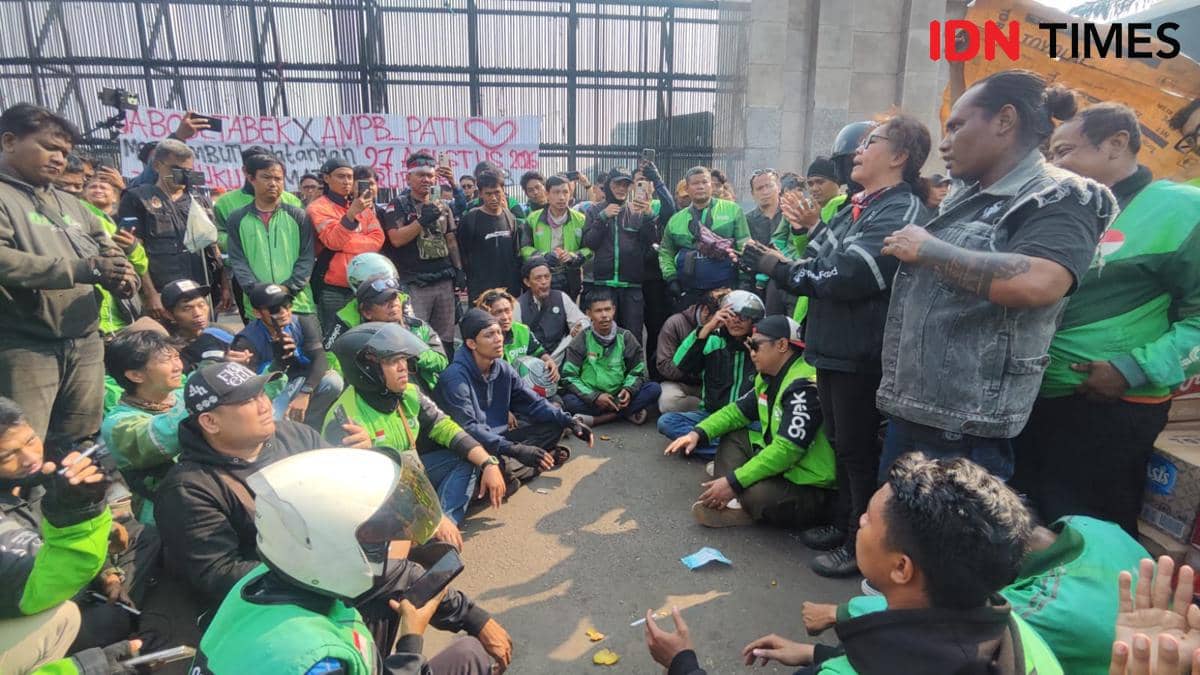
Kelompok pengemudi ojek online (ojol) dalam aksi demonstrasi di depan Gedung DPR/MPR RI. (IDN Times/Yosafat Diva Bayu Wisesa) Survei menunjukkan, sebanyak 51,04 persen responden memperoleh pendapatan bersih di bawah Rp75 ribu per hari. Kemudian, 19,59 persen bahkan memperoleh pendapatan bersih di bawah Rp50 ribu per hari. Lalu, 73,07 persen memperoleh pendapatan bersih di bawah Rp100 ribu per hari. Hanya 7,34 persen yang memperoleh pendapatan bersih Rp150 ribu atau lebih per hari.
Pendapatan bersih tersebut sudah dikurangi potongan aplikasi dan biaya operasional, seperti bensin, makan-minum, serta kuota internet.
Dari 483 responden yang memiliki utang, sebanyak 85,71 persen mengaku pernah berutang dalam tiga bulan terakhir karena pendapatan ojol tidak cukup untuk memenuhi kebutuhan sehari-hari. Bahkan, 50,45 persen dari seluruh responden yang memiliki utang pernah melakukan pinjaman sedikitnya empat kali dalam tiga bulan terakhir untuk menutup kekurangan kebutuhan sehari-hari.
Itu artinya, utang bukan lagi sekadar pembiayaan sesekali, melainkan mekanisme berulang untuk menutup selisih antara pendapatan dan pengeluaran rumah tangga.
2. Pinjaman lebih banyak untuk kebutuhan hidup, bukan modal usaha

Demo ojek online (ojol) di Kota Solo. (IDN Times/Larasati Rey) Dari 483 responden yang memiliki utang, sebanyak 56,31 persen responden menggunakan pinjaman untuk kebutuhan sehari-hari atau rumah tangga. Lalu, 31,88 persen responden menggunakan pinjaman untuk membayar utang sebelumnya.
Hal tersebut menunjukkan adanya pola gali lubang tutup lubang, ketika pinjaman baru digunakan untuk menutup kewajiban lama. Sementara hanya 10,97 persen responden yang menggunakan pinjaman untuk modal usaha.
Sumber pinjaman juga tersebar di berbagai kanal, baik formal maupun informal. Dua sumber terbesar adalah cicilan alat produksi dan pinjaman online. Pengemudi ojol juga mengandalkan pinjaman dari teman atau keluarga, aplikasi paylater, bank, koperasi, hingga rentenir.
Sebanyak 40,58 persen responden yang memiliki utang mengandalkan pinjaman dari teman atau keluarga. Angka ini hampir menyamai proporsi peminjam pinjaman online.
3. Berapa besar sisa utang dan cicilan pengemudi ojol?

Aksi driver ojol di depan kantor Gubsu (IDN Times/Eko Agus Herianto) Survei menunjukkan, 45,96 persen responden memiliki sisa utang sedikitnya Rp10 juta. Bahkan, sekitar satu dari empat pengemudi, atau 20,29 persen responden memiliki sisa utang lebih dari Rp20 juta. Tak hanya itu, sebanyak 25,67 persen memiliki sisa utang lebih dari Rp20 juta.
Dari sisi besaran cicilan, sebanyak 12,01 persen responden memiliki cicilan per hari di bawah Rp20 ribu. Kemudian, 20,29 persen responden memiliki cicilan Rp20 ribu sampai Rp39.999 per hari.
Adapun 17,18 persen responden memiliki cicilan Rp40 ribu sampai Rp59.999 per hari; 12,63 persen responden memiliki cicilan Rp60 ribu sampai Rp79.999 per hari; 9,32 persen responden memiliki cicilan Rp80 ribu sampai Rp99.999 per hari; dan 28,57 persen responden memiliki cicilan Rp100 ribu atau lebih per hari.
Kemampuan pengemudi dalam memenuhi kewajiban pembayaran juga menunjukkan tekanan yang cukup besar. Dari 483 responden yang memiliki utang, sebanyak 79,71 persen mengaku pernah terlambat membayar utang atau cicilan dalam tiga bulan terakhir. Hanya 20,29 persen yang menyatakan tidak pernah terlambat.
Dari 385 responden yang pernah terlambat membayar, frekuensinya sebagai berikut:
Dengan demikian, 38,18 persen dari responden yang pernah terlambat membayar mengalami keterlambatan sedikitnya empat kali. Jika dibandingkan dengan seluruh responden yang memiliki utang, proporsinya mencapai sekitar 30,43 persen.
Keterlambatan berulang menunjukkan bahwa kewajiban pembayaran mulai berbenturan dengan keterbatasan arus kas pengemudi. Risiko yang muncul, antara lain penambahan denda dan bunga, penurunan skor kredit, hingga tekanan psikologis yang dapat memengaruhi produktivitas kerja.