5 Konsekuensi yang Perlu Diwaspadai saat Mengambil Kredit Berulang
- Kredit berulang menambah total cicilan, menyerap pendapatan, dan mempersempit dana untuk kebutuhan keluarga, tabungan, investasi, serta dana darurat.
- Banyak kewajiban berjalan dapat menurunkan peluang atau nilai kredit berikutnya, sekaligus meningkatkan kerumitan jadwal pembayaran dan risiko keterlambatan beserta biaya tambahan.
- Jika tanpa perhitungan menyeluruh, utang yang bertambah bisa menghambat tujuan jangka panjang seperti rumah, pendidikan, atau usaha karena penghasilan lebih banyak membayar cicilan lama.
Mengambil kredit lebih dari sekali dapat dilakukan ketika seseorang memiliki kebutuhan finansial yang berbeda. Namun, setiap pinjaman baru akan menambah kewajiban yang harus dikelola di tengah cicilan yang sudah berjalan. Jika dilakukan tanpa perhitungan yang matang, kredit berulang dapat membuat kondisi keuangan menjadi semakin sulit dikendalikan.
Masalahnya, setiap cicilan mungkin terlihat ringan ketika dinilai secara terpisah. Beban sebenarnya baru terasa ketika seluruh angsuran, biaya hidup, dan kebutuhan lainnya harus dibayar dari sumber pendapatan yang sama. Berikut beberapa konsekuensi yang perlu diwaspadai ketika seseorang terlalu sering mengambil kredit.
1. Total cicilan menyerap lebih banyak pendapatan
ilustrasi seseorang yang sedang menghitung uang dengan buku catatan (pexels.com/Yan Krukau) Setiap kredit baru menambah jumlah uang yang harus dialokasikan untuk pembayaran rutin. Cicilan yang awalnya masih terasa ringan dapat menjadi beban besar ketika beberapa pinjaman berjalan secara bersamaan. Akibatnya, semakin banyak bagian pendapatan yang harus digunakan untuk membayar utang.
Kondisi tersebut membuat ruang untuk kebutuhan lain menjadi lebih sempit. Uang yang sebelumnya dapat digunakan untuk menabung, investasi, atau kebutuhan keluarga harus dialihkan untuk memenuhi cicilan. Jika pendapatan tidak mengalami peningkatan yang sebanding, tekanan terhadap anggaran akan semakin besar.
2. Dana darurat lebih sulit dibangun
ilustrasi seseorang yang memasukkan gulungan uang ke dalam toples kaca (pexels.com/https://kaboompics.com/) Kredit berulang dapat membuat sebagian besar pendapatan sudah memiliki tujuan sebelum dana tersebut benar-benar diterima. Ketika cicilan meningkat, jumlah uang yang tersisa untuk membangun dana darurat menjadi lebih kecil. Padahal, cadangan dana dibutuhkan untuk menghadapi pengeluaran yang tidak dapat diprediksi.
Tanpa dana darurat yang cukup, seseorang lebih rentan menggunakan kredit baru ketika mengalami masalah keuangan. Situasi ini dapat menciptakan pola berulang, yaitu mengambil pinjaman untuk menutup kebutuhan yang muncul karena belum memiliki cadangan. Beban utang akhirnya terus bertambah tanpa memberikan banyak ruang untuk memperkuat kondisi finansial.
3. Kemampuan mengambil kredit berikutnya dapat menurun
ilustrasi dua orang yang bertukar dokumen permohonan pinjaman kredit (pexels.com/Proyek Saham RDNE) Semakin banyak kewajiban yang sedang berjalan, semakin besar pula beban utang yang harus diperhitungkan ketika mengajukan pembiayaan baru. Lembaga keuangan dapat menilai kemampuan calon debitur berdasarkan keseluruhan kewajiban dan kemampuan membayar. Akibatnya, kredit berikutnya belum tentu mudah disetujui seperti pengajuan sebelumnya.
Selain peluang persetujuan, jumlah kewajiban yang sudah dimiliki juga dapat memengaruhi pilihan pembiayaan yang tersedia. Seseorang mungkin harus menerima jumlah pinjaman yang lebih kecil atau persyaratan yang berbeda sesuai penilaian pemberi kredit. Kondisi ini menunjukkan bahwa terlalu banyak mengambil kredit dapat mengurangi fleksibilitas ketika benar-benar membutuhkan pembiayaan di kemudian hari.
4. Risiko terlambat membayar menjadi lebih besar
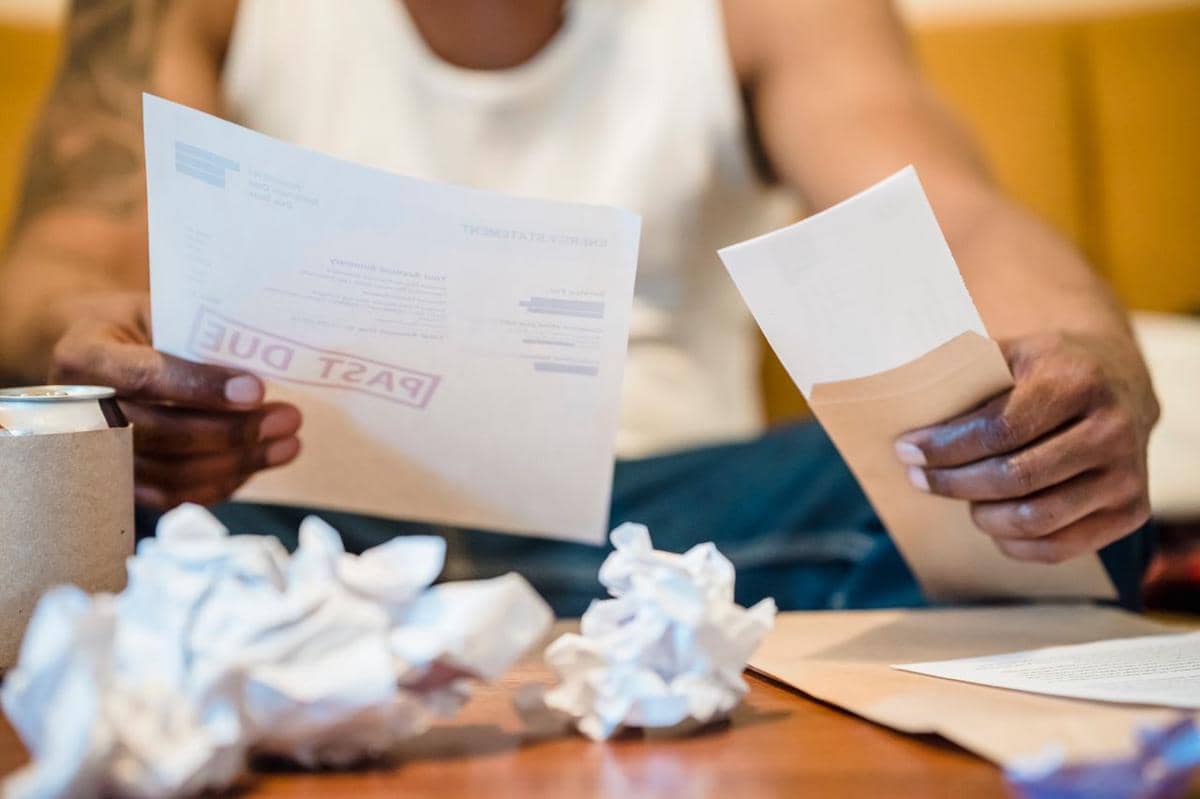
ilustrasi seorang pria duduk di dalam ruangan memeriksa tagihan yang sudah jatuh tempo (pexels.com/Nicola Barts) Memiliki beberapa kredit berarti harus mengelola lebih banyak jadwal pembayaran. Perbedaan tanggal jatuh tempo, metode pembayaran, dan jumlah cicilan dapat membuat pengelolaan menjadi semakin rumit. Satu kewajiban yang terlupakan saja dapat menimbulkan masalah pembayaran.
Risiko tersebut meningkat ketika pendapatan sedang turun atau terdapat pengeluaran mendadak. Dana yang tersedia harus dibagi untuk memenuhi beberapa kewajiban sekaligus sehingga salah satu pembayaran dapat tertunda. Jika keterlambatan terjadi, konsekuensinya dapat berupa biaya tambahan dan catatan pembayaran yang kurang baik sesuai ketentuan kredit.
5. Tujuan awal mengambil kredit bisa semakin sulit dicapai
ilustrasi seorang wanita sedang mengatur keuangan (pexels.com/https://kaboompics.com/) Kredit seharusnya membantu memenuhi kebutuhan atau mencapai tujuan finansial tertentu. Namun, terlalu banyak mengambil pinjaman dapat membuat penghasilan lebih banyak digunakan untuk membayar kewajiban lama daripada mendukung rencana keuangan baru. Akhirnya, seseorang memiliki banyak utang tetapi ruang untuk membangun kondisi finansial yang lebih baik semakin terbatas.
Kondisi tersebut dapat memengaruhi rencana jangka panjang seperti membeli rumah, menyiapkan pendidikan, atau membangun usaha. Dana yang seharusnya dialokasikan untuk tujuan tersebut harus dibagi dengan cicilan yang terus berjalan. Karena itu, setiap kredit baru perlu dipertimbangkan bukan hanya berdasarkan kemampuan membayar saat ini, tetapi juga pengaruhnya terhadap rencana keuangan berikutnya.
Mengambil kredit berulang tidak selalu berarti keputusan yang buruk apabila setiap pinjaman memiliki tujuan dan perhitungan yang jelas. Namun, jumlah cicilan yang terus bertambah dapat mempersempit ruang keuangan, menghambat pembentukan dana darurat, dan meningkatkan risiko keterlambatan pembayaran. Beban utang juga dapat memengaruhi kemampuan memperoleh pembiayaan lain serta mengganggu rencana finansial jangka panjang. Sebelum mengambil kredit baru, penting untuk melihat seluruh kewajiban secara bersamaan agar keputusan tersebut tidak justru membuat kondisi keuangan semakin rentan.