5 Biaya yang Sering Tidak Diperhitungkan saat Mengambil Kredit Bank
Kredit bank dapat memunculkan biaya di luar pokok dan bunga, sehingga total kewajiban nasabah bisa lebih besar daripada yang terlihat dari dana diterima dan cicilan bulanan.
Biaya yang sering terlewat meliputi administrasi, provisi, appraisal aset, serta premi asuransi; nominal dan penerapannya bergantung pada produk, nilai pinjaman, tenor, dan kebijakan bank.
Nasabah juga perlu memahami biaya pelunasan dipercepat, perubahan fasilitas, dan denda keterlambatan, lalu memeriksa seluruh ketentuan kredit sejak awal sebelum mengajukan.
Mengambil kredit bank tidak hanya berarti membayar pokok pinjaman dan bunga. Dalam prosesnya, nasabah dapat dikenakan sejumlah biaya lain sesuai jenis produk dan ketentuan yang berlaku. Jika hanya memperhatikan jumlah dana yang diterima dan cicilan bulanan, total biaya kredit dapat terlihat lebih rendah daripada kewajiban yang sebenarnya.
Biaya tambahan tersebut dapat muncul sejak awal pengajuan hingga kredit selesai. Besarnya pun tidak selalu sama karena bergantung pada jenis kredit, nilai pinjaman, tenor, serta kebijakan bank. Berikut beberapa biaya yang sering luput diperhitungkan ketika seseorang mengambil kredit bank.
1. Biaya administrasi dan provisi
ilustrasi dua orang yang yang bertukar dokumen dengan fokus pada administrasi di kantor (pexels.com/Proyek Saham RDNE) Biaya administrasi merupakan salah satu pengeluaran yang dapat muncul ketika kredit diproses. Nominalnya dapat berbeda sesuai produk dan kebijakan bank, sehingga tidak selalu dapat diperkirakan hanya dari jumlah cicilan. Pada beberapa produk, terdapat pula biaya provisi yang berkaitan dengan pemberian fasilitas kredit.
Biaya tersebut perlu diperhitungkan sebagai bagian dari dana yang harus disiapkan ketika kredit diajukan. Jika tidak diperhatikan, nasabah dapat merasa jumlah dana yang diterima lebih besar daripada uang yang benar-benar dapat digunakan. Memahami biaya sejak awal membantu memberikan gambaran yang lebih jelas mengenai kebutuhan dana untuk memperoleh kredit.
2. Biaya penilaian aset atau appraisal
ilustrasi seseorang yang sedang meninjau dokumen aset properti (pexels.com/Proyek Saham RDNE) Kredit yang menggunakan aset sebagai jaminan dapat membutuhkan proses penilaian untuk mengetahui nilai aset tersebut. Proses ini biasanya dilakukan oleh pihak yang memenuhi ketentuan bank dan dapat menimbulkan biaya bagi calon debitur. Besarnya biaya dapat berbeda tergantung jenis aset dan layanan penilaian yang diperlukan.
Biaya appraisal sering luput karena tidak selalu dianggap sebagai bagian dari cicilan kredit. Padahal, pengeluaran tersebut tetap perlu disiapkan sebelum proses pembiayaan selesai. Calon debitur sebaiknya menanyakan sejak awal apakah penilaian aset diperlukan dan siapa yang menanggung biayanya.
3. Biaya asuransi yang terkait dengan kredit
ilustrasi seseorang yang sedang memeriksa polis asuransi (pexels.com/Mikhail Nilov) Beberapa jenis kredit dapat disertai kebutuhan perlindungan asuransi sesuai karakteristik pembiayaannya. Pada kredit kendaraan atau properti, misalnya, terdapat kemungkinan adanya perlindungan terhadap aset atau risiko tertentu selama masa kredit. Premi yang dibayarkan dapat menjadi bagian dari biaya yang perlu diperhitungkan oleh debitur.
Pengeluaran ini dapat terasa kecil jika hanya dilihat dalam satu periode pembayaran. Namun, biaya tersebut tetap memengaruhi total dana yang harus dikeluarkan selama kredit berjalan. Karena itu, calon debitur perlu mengetahui jenis perlindungan, masa berlaku, serta cara pembayaran premi sebelum menyetujui fasilitas kredit.
4. Biaya terkait pelunasan atau perubahan kredit
ilustrasi seseorang yang memegang bundel uang (pexels.com/PRODUKSI MART) Kredit tidak selalu berakhir hanya dengan membayar cicilan secara rutin hingga tenor selesai. Dalam kondisi tertentu, nasabah dapat ingin melunasi pinjaman lebih awal, mengubah fasilitas, atau melakukan tindakan lain yang diatur dalam perjanjian. Proses tersebut dapat memiliki biaya atau ketentuan tertentu sesuai produk kredit yang digunakan.
Biaya ini sering tidak masuk dalam perhitungan karena nasabah sejak awal berencana mengikuti jadwal pembayaran sampai akhir. Padahal, kondisi keuangan dapat berubah sehingga keputusan untuk melunasi lebih cepat atau mengubah kredit bisa saja muncul. Memahami ketentuan tersebut sejak awal membuat nasabah tidak terkejut ketika membutuhkan perubahan terhadap fasilitas yang sedang berjalan.
5. Denda dan biaya akibat keterlambatan pembayaran
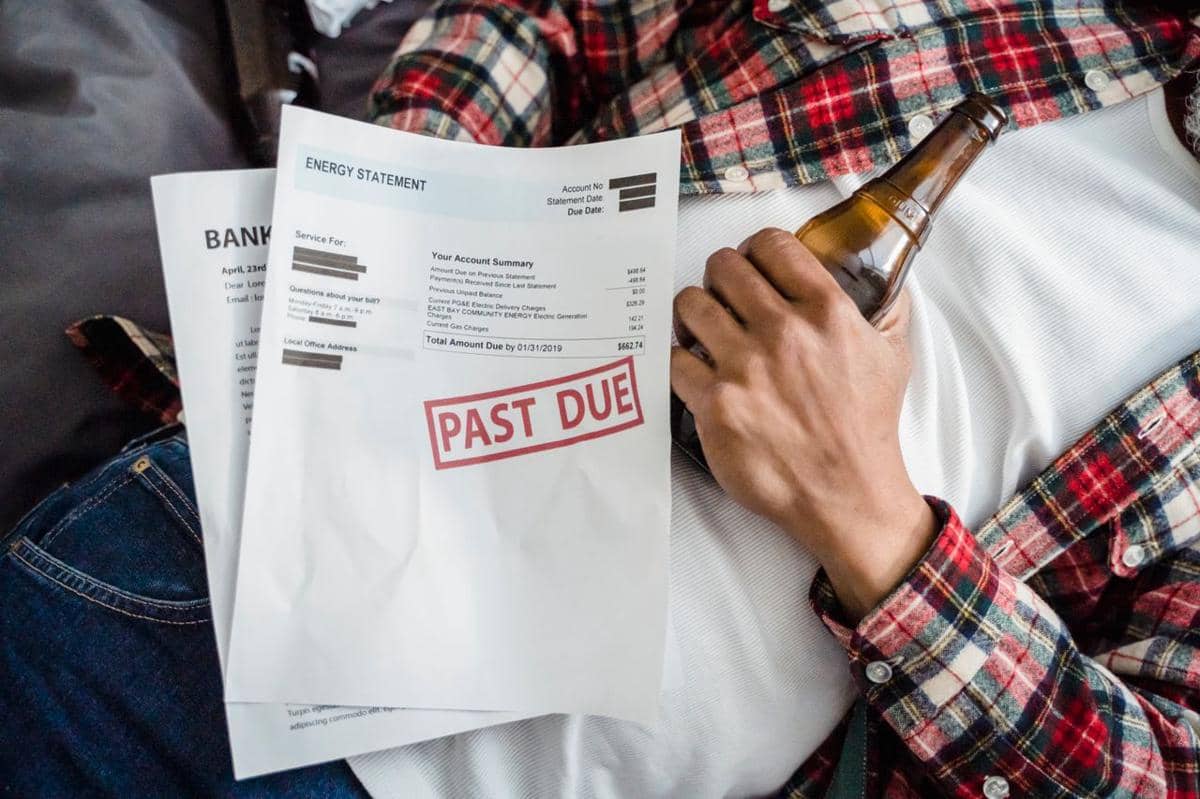
ilustrasi seorang pria bersantai dengan sebotol bir sambil memegang tagihan yang sudah jatuh tempo (pexels.com/Nicola Barts) Keterlambatan pembayaran dapat menimbulkan biaya tambahan sesuai ketentuan kredit. Pengeluaran ini sebenarnya dapat dihindari jika cicilan dibayar tepat waktu, tetapi tetap perlu diketahui sebagai bagian dari risiko memiliki kredit. Jumlahnya dapat menjadi lebih besar apabila keterlambatan berlangsung atau terjadi berulang kali.
Kesalahan yang sering terjadi adalah hanya menghitung cicilan dalam kondisi pembayaran selalu lancar. Padahal, perubahan pendapatan atau pengeluaran mendadak dapat membuat pembayaran terlambat. Menyediakan dana yang cukup sebelum jatuh tempo dan memahami konsekuensi keterlambatan dapat membantu menghindari biaya tambahan tersebut.
Biaya kredit tidak berhenti pada bunga dan pokok pinjaman yang terlihat dalam cicilan. Administrasi, provisi, appraisal, asuransi, hingga biaya akibat kondisi tertentu dapat ikut memengaruhi total pengeluaran. Tidak semua biaya berlaku pada setiap produk kredit, sehingga nasabah perlu memeriksa ketentuan fasilitas yang akan digunakan. Dengan menghitung seluruh komponen sejak awal, keputusan mengambil kredit dapat dibuat berdasarkan gambaran biaya yang lebih lengkap.