Jakarta, IDN Times - bank bjb mencatatkan laba bersih sebesar Rp1,1 triliun hingga September 2026. Angka tersebut tumbuh 37,3 persen dibandingkan periode yang sama tahun sebelumnya.
Laba Bersih bank bjb Naik 37,3 Persen, Ini Pendorongnya
3 min read

Intinya Sih
5W1H
bank bjb membukukan laba bersih Rp1,1 triliun hingga September 2026, naik 37,3 persen secara tahunan, didorong kredit selektif, pengelolaan biaya dana, dan efisiensi operasional.
Total kredit dan pembiayaan konsolidasi mencapai Rp142,3 triliun; kredit konsumer mendominasi Rp74,4 triliun, sementara kredit corporate serta commercial juga tumbuh dibandingkan kuartal sebelumnya.
DPK konsolidasi mencapai Rp155,6 triliun dengan CASA 44,9 persen; beban operasional turun sekitar 2 persen, sementara NPL tercatat 2,87 persen dan LAR 9,92 persen.
This section summary was AI-assisted and reviewed by our editorial team.
Kinerja ini ditopang oleh sejumlah langkah bisnis, mulai dari penyaluran kredit secara selektif, pengelolaan biaya dana, hingga efisiensi operasional. Strategi tersebut dijalankan di tengah dinamika industri perbankan dan kondisi pasar keuangan.
Dalam pemaparan kinerja kuartal III 2026 yang berlangsung di Bandung, Kamis (29/10/2026), bank bjb juga menyampaikan perkembangan penyaluran kredit, penghimpunan dana, serta kualitas aset perusahaan.
1. Penyaluran kredit konsumer dan produktif terus dikembangkan

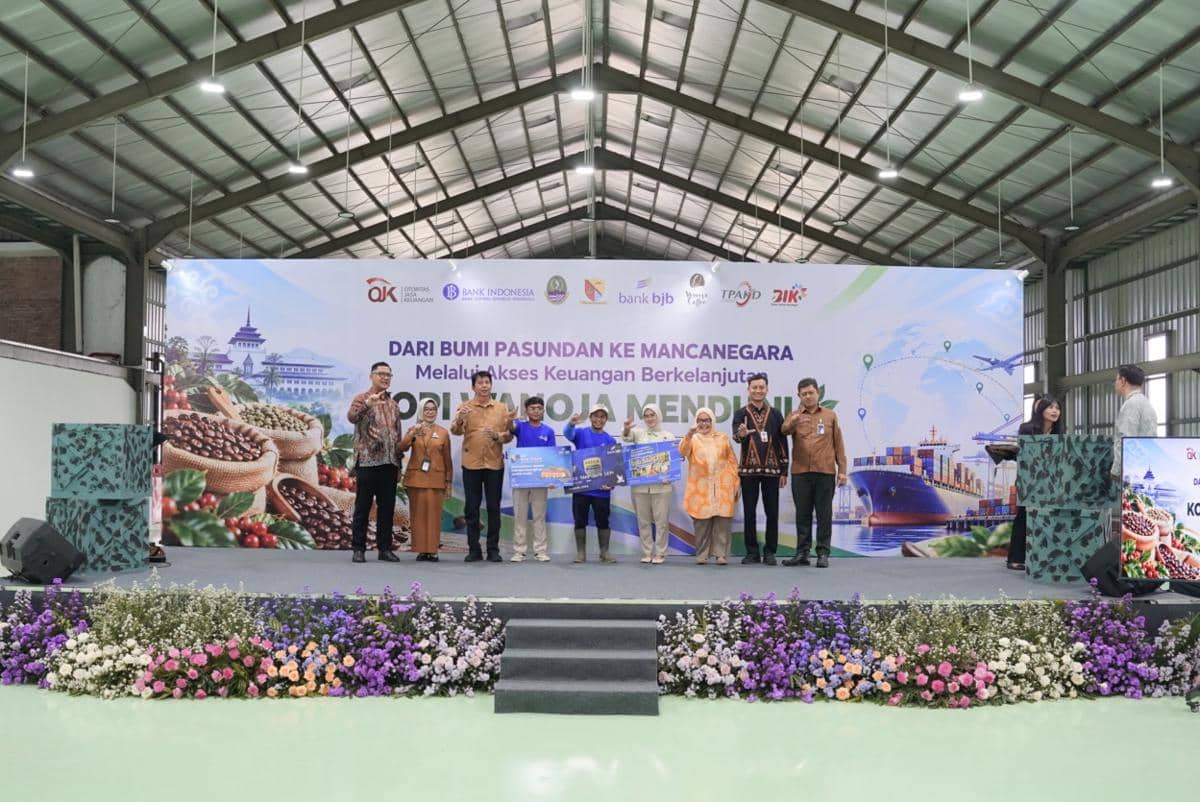
bank bjb mencatatkan laba bersih sebesar Rp1,1 triliun hingga September 2026. Angka tersebut tumbuh 37,3 persen dibandingkan periode yang sama tahun sebelumnya. Hal tersebut disampaikan dalam pemaparan kinerja kuartal III 2026 yang berlangsung di Bandung, Kamis (29/10/2026). (dok. bank bjb) Hingga September 2026, total kredit dan pembiayaan konsolidasi bank bjb mencapai Rp142,3 triliun. Sementara itu, penyaluran kredit bank only tercatat sebesar Rp112,9 triliun, meningkat Rp1,8 triliun dibandingkan posisi kuartal sebelumnya.
Segmen konsumer masih menjadi kontributor terbesar dengan nilai kredit mencapai Rp74,4 triliun atau sekitar 66 persen dari total kredit bank only.
Salah satu produk yang dikembangkan pada segmen ini adalah KGB Pisan. Hingga September 2026, outstanding KGB Pisan mencapai Rp271,4 miliar, tumbuh 39,4 persen secara kuartalan dan 216,6 persen secara tahunan.
bank bjb juga mencatat pertumbuhan pada segmen kredit produktif. Dibandingkan kuartal sebelumnya, kredit corporate meningkat Rp1 triliun atau 7 persen, sedangkan segmen commercial tumbuh Rp495 miliar atau 4,2 persen.
Penyaluran kredit dilakukan secara selektif dengan mempertimbangkan profil bisnis dan risiko debitur. Perseroan juga melanjutkan implementasi Commercial Business Centre (CBC) untuk meningkatkan efektivitas proses kredit dan memperkuat tata kelola.
2. Penguatan dana murah diiringi pengelolaan kualitas aset

bank bjb mencatatkan laba bersih sebesar Rp1,1 triliun hingga September 2026. Angka tersebut tumbuh 37,3 persen dibandingkan periode yang sama tahun sebelumnya. Hal tersebut disampaikan dalam pemaparan kinerja kuartal III 2026 yang berlangsung di Bandung, Kamis (29/10/2026). (dok. bank bjb) Dari sisi pendanaan, Dana Pihak Ketiga (DPK) konsolidasi bank bjb mencapai Rp155,6 triliun per September 2026. Angka tersebut terdiri dari kontribusi perusahaan anak sebesar Rp31,4 triliun dan bank only sebesar Rp124,2 triliun.
Rasio Loan to Deposit Ratio (LDR) tercatat sebesar 86,8 persen, sedangkan rasio Current Account Saving Account (CASA) mencapai 44,9 persen. Untuk memperkuat basis pendanaan, bank bjb mendorong akuisisi nasabah, memperluas kerja sama payroll, dan meningkatkan aktivitas transaksi.
Transformasi digital turut mendukung upaya tersebut. Melalui kanal digital, pembukaan rekening baru berada pada kisaran 7.000 hingga 12.000 rekening setiap bulan. Pengembangan kanal digital diharapkan dapat memperluas akses layanan sekaligus mendorong peningkatan dana murah.
Di sisi kualitas aset, rasio Non-Performing Loan (NPL) bank bjb tercatat sebesar 2,87 persen, sementara Loan at Risk (LAR) berada pada level 9,92 persen.
Perseroan melanjutkan penyempurnaan proses underwriting, restrukturisasi kredit secara selektif, serta penerapan pedoman portofolio dan penetapan harga kredit yang mempertimbangkan profil risiko.
3. Efisiensi operasional dukung pertumbuhan laba
IDN Times/bank bjb Selain mengembangkan bisnis, bank bjb menjalankan efisiensi operasional dan mengelola biaya dana untuk menjaga profitabilitas. Hingga September 2026, pendapatan bunga bersih tumbuh 1,8 persen secara tahunan atau year on year (yoy), sedangkan pendapatan berbasis komisi atau fee-based income tercatat sebesar Rp1,7 triliun.
Perseroan juga mencatat penurunan beban operasional sekitar 2 persen. Langkah tersebut mendorong pertumbuhan laba operasional sebelum pencadangan kerugian penurunan nilai atau Pre-Provision Operating Profit (PPOP) lebih dari 5,5 persen secara tahunan.
Dalam mengantisipasi potensi risiko portofolio, bank bjb membentuk Cadangan Kerugian Penurunan Nilai (CKPN) sebesar Rp692 miliar. Pencadangan ini merupakan bagian dari penerapan prinsip kehati-hatian dalam pengelolaan bisnis perbankan.
Dengan perkembangan tersebut, laba bersih yang dapat diatribusikan kepada pemilik entitas induk mencapai Rp1,1 triliun hingga September 2026, tumbuh 37,3 persen dibandingkan periode yang sama tahun sebelumnya.
Memasuki kuartal IV 2026, bank bjb akan melanjutkan strategi growth with quality melalui penguatan dana murah, pengendalian biaya dana, penyaluran kredit secara selektif, peningkatan pendapatan berbasis komisi, serta efisiensi operasional. Perseroan juga berupaya memperkuat pemulihan kredit bermasalah dan meningkatkan kualitas penilaian kredit untuk mendukung kinerja berkelanjutan. (WEB)
Sponsored Content: This article is a paid collaboration. While this content is sponsored, all insights, reviews, and editorial standards remain entirely our own.