MK Wajibkan Persyaratan Klaim Asuransi Diatur Secara Final dan Rigid

- MK mengabulkan seluruh permohonan pengujian Pasal 304 KUHD yang diajukan Ng Kim Tjoa.
- Pasal 304 KUHD dinyatakan bertentangan dengan UUD NRI Tahun 1945 secara bersyarat.
- Polis asuransi wajib memuat syarat klaim yang disepakati sejak awal secara final dan rigid.
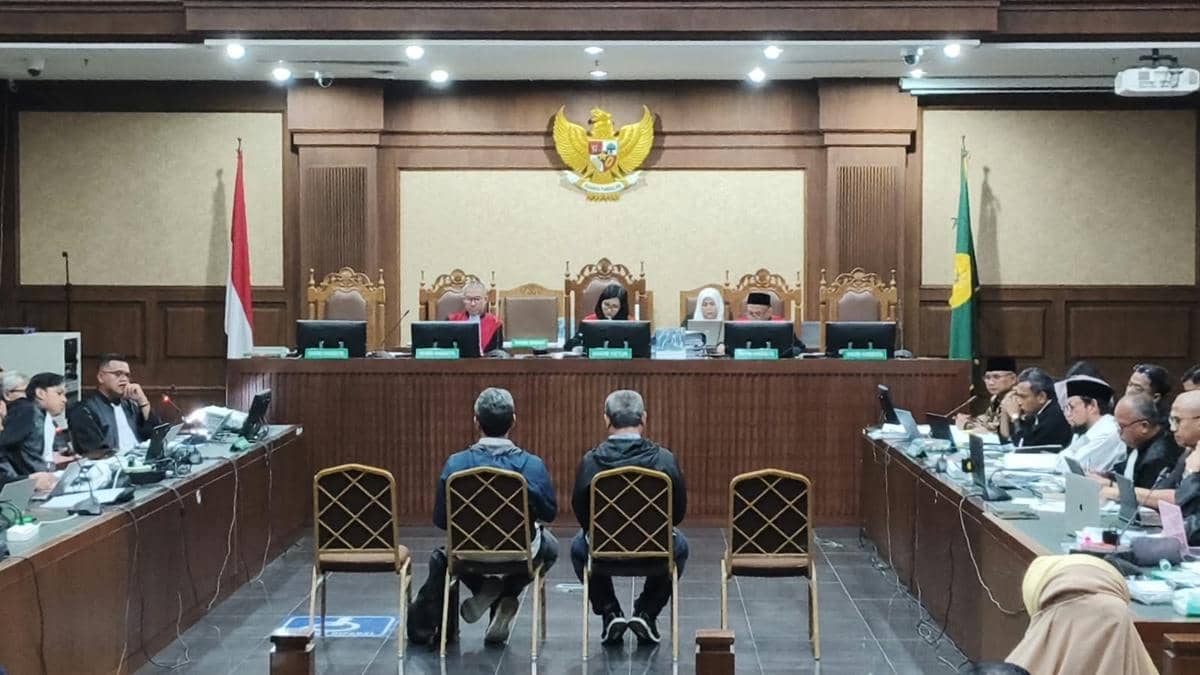
Jakarta, IDN Times - Mahkamah Konstitusi (MK) mengabulkan secara keseluruhan permohonan nomor 25/PUU-XXIV/2026 yang menguji konstitusionalitas Pasal 304 Kitab Undang-Undang Hukum Dagang (KUHD). Putusan yang dibacakan Ketua MK, Suhartoyo, itu mewajibkan persyaratan klaim asuransi diatur secara final dan rigid.
"Mengabulkan permohonan pemohon untuk seluruhnya," kata Suhartoyo, dalam sidang yang digelar di Gedung MK, Jakarta Pusat, Rabu (16/9/2026).
MK menyatakan Pasal 304 KUHD bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, dan tidak memiliki kekuatan hukum mengikat secara bersyarat. MK meminta agar pasal tersebut mengatur secara final dan rigid, di mana polis dalam asuransi harus meliputi hari pengadaan pertanggungan; nama tertanggung; nama orang yang jiwanya dipertanggungkan; waktu bahaya bagi penanggung mulai berjalan dan berakhir; jumlah-uang yang dipertanggungkan; premi pertanggungannya; dan syarat klaim yang disepakati sejak awal.
"Menyatakan Pasal 304 Kitab Undang-Undang Hukum Dagang (Staatsblad Tahun 1847 Nomor 23) bertentangan dengan Undang-Undang Dasar Negara Republik Indonesia Tahun 1945, dan tidak memiliki kekuatan hukum mengikat secara bersyarat sepanjang tidak dimaknai, 'polis itu memuat: 1. hari pengadaan pertanggungan itu; 2. nama tertanggung; 3. nama orang yang jiwanya dipertanggungkan; 4. waktu bahaya bagi penanggung mulai berjalan dan berakhir; 5. jumlah-uang yang dipertanggungkan; 6. premi pertanggungannya; 7. syarat klaim yang disepakati sejak awal'," ucap Suhartoyo.
1. Bunyi pasal yang diuji

Ilustrasi Gedung Mahkamah Konstitusi (MK) di Jakarta Pusat. (IDN Times/Yosafat Diva Bayu Wisesa) Adapun permohonan ini diajukan oleh seorang warga bernama Ng Kim Tjoa. Ia menguji konstitusionalitas Pasal 304 Kitab Undang-Undang Hukum Dagang (KUHD) terhadap Undang-Undang Dasar Negara Republik Indonesia Tahun 1945 (UUD NRI Tahun 1945) ke MK. Sidang pemeriksaan pendahuluan permohonan ini digelar pada Senin 26 Januari 2026.
Pasal 304 UU KUHD berbunyi, “Polis itu memuat: 1. hari pengadaan pertanggungan itu; 2. nama tertanggung; 3. nama orang yang jiwanya dipertanggungkan; 4. waktu bahaya bagi penanggung mulai berjalan dan berakhir; 5. jumlah uang yang dipertanggungkan; 6. premi pertanggungannya.”
2. Persyaratan klaim yang diatur dalam polis sering pihak tertanggung

ilustrasi asuransi (IDN Times/Aditya Pratama) Pemohon melalui kuasa hukum Eliadi Hulu menjelaskan dalam perjanjian asuransi, polis asuransi menjadi suatu kontrak yang mengatur hak dan kewajiban antara penanggung serta pemegang polis atau tertanggung.
Setelah disepakati, polis akan mengikat kedua pihak untuk wajib mematuhi ketentuan yang ada dalam polis. Sebagai dokumen krusial, polis semestinya mengatur secara rigid dan final perihal syarat-syarat yang harus dipenuhi tertanggung atau pemegang polis jika hendak mengajukan klaim.
Namun pada praktiknya, persyaratan klaim yang diatur dalam polis tersebut kerap merugikan pemegang polis atau tertanggung, karena perusahaan asuransi menyisipkan ketentuan terbuka pada pasal yang mengatur tentang persyaratan klaim sebagaimana yang dialami oleh Pemohon.
Akibatnya, penanggung dapat mengajukan syarat tambahan di luar dari hal yang telah disepakati dalam polis. Oleh karenanya, hukum perlu melakukan intervensi terhadap isi polis khususnya yang mengatur tentang persyaratan klaim agar diatur secara rigid dan pasti.
3. Pasal 304 KUHD hanya mengatur polis asuransi secara administratif

Ilustrasi Mahkamah Konstitusi (MK) - Momen jajaran Hakim Konstitusi di Ruang Sidang MK, Jakarta Pusat, Senin (13/4/2026)(IDN Times/Yosafat Diva Bayu Wisesa) Pemohon menilai ketentuan pada Pasal 304 KUHD hanya mengatur polis asuransi yang memuat unsur-unsur administratif tertentu, seperti identitas para pihak, waktu pertanggungan, jumlah pertanggungan, dan premi, tanpa mewajibkan pencantuman syarat dan prosedur klaim uang pertanggungan secara pasti dan rigid.
Hal ini kemudian berakibat pada beberapa hal, di antaranya tertanggung tidak mengetahui secara pasti sejak awal dokumen, dan persyaratan yang harus dipenuhi untuk memperoleh pembayaran klaim; perusahaan asuransi memiliki keleluasaan normatif untuk menafsirkan, atau bahkan menambahkan syarat klaim di luar dari apa yang ditentukan dalam polis; syarat klaim sering kali baru diketahui setelah peristiwa risiko terjadi, sehingga tertanggung berada dalam posisi tidak dapat menghindari atau menolak syarat tersebut.
“Oleh karena itu Pasal 304 KUHD mengandung ketidakpastian hukum, sehingga membuka ruang kesewenang-wenangan bagi perusahaan asuransi dalam menentukan persyaratan klaim. Bahkan norma a quo, membuka ruang bagi penanggung untuk menafsirkan secara sepihak atau menambahkan persyaratan klaim di luar yang telah disepakati para pihak dalam polis,” kata Eliadi.
Atas dalil-dalil demikian, pemohon memohon agar Mahkamah menyatakan Pasal 304 Kitab Undang-Undang Hukum Dagang bertentangan dengan UUD NRI Tahun 1945, dan tidak mempunyai kekuatan hukum mengikat sepanjang tidak dimaknai “Polis itu memuat: 1. hari pengadaan pertanggungan itu; 2. nama tertanggung; 3. nama orang yang jiwanya dipertanggungkan; 4. waktu bahaya bagi penanggung mulai berjalan dan berakhir; 5. jumlah uang yang dipertanggungkan; 6. premi pertanggungannya; 7. syarat klaim yang diatur secara final dan rigid.”